Financiamento de carro: como avaliar se cabe no orçamento
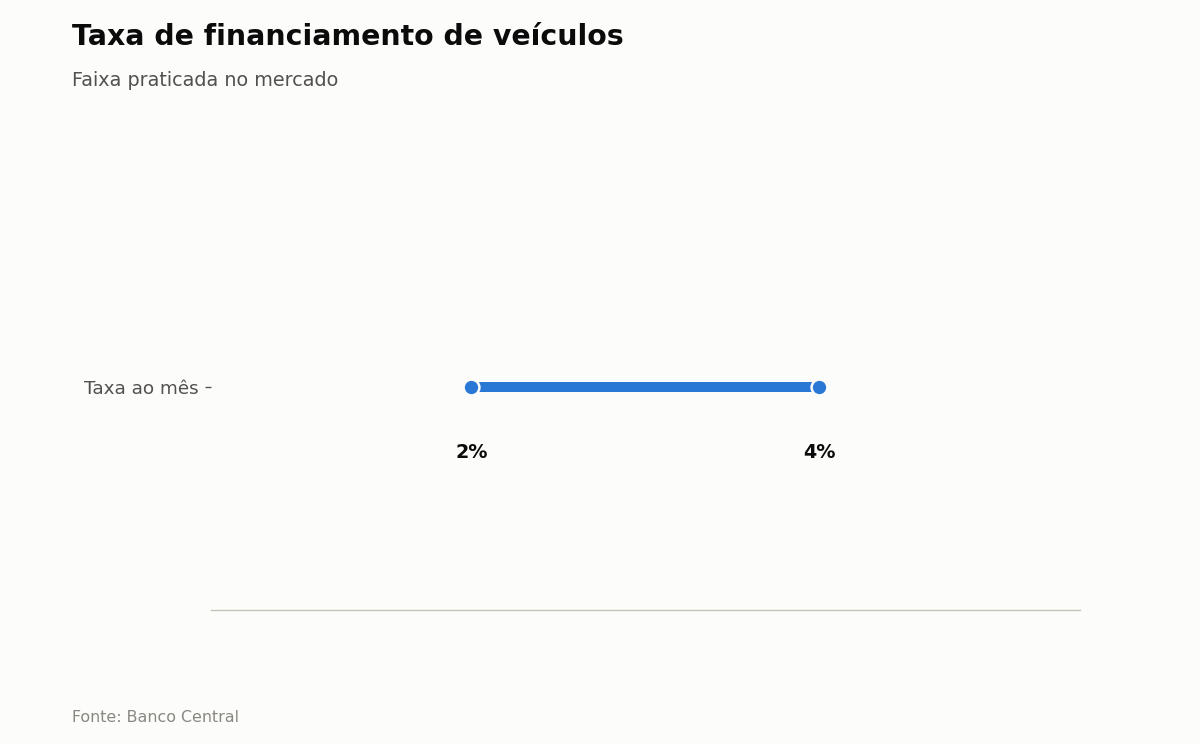
Depois da casa própria, o carro costuma ser a maior dívida de longo prazo que uma família assume — e também uma das que mais varia de custo dependendo de quem financia e em quantas vezes. Segundo dados do Banco Central, a taxa média de financiamento de veículos para pessoa física gira em torno de 4% ao mês (cerca de 60% ao ano), mas as taxas praticadas vão de cerca de 2% ao mês em bancos mais competitivos a mais de 8% ao mês em financeiras que atendem perfis de maior risco.
Essa diferença de taxa muda completamente o custo final do carro. Este guia mostra o impacto real de cada faixa de juros, compara financiamento com consórcio e compra à vista, e explica quanto do orçamento mensal um carro deveria comprometer.
Quanto a taxa de juros realmente muda no valor final
Pegue um carro de R$ 60.000, com entrada de R$ 12.000 (20%) e R$ 48.000 financiados em 48 parcelas — um prazo comum no mercado. A tabela abaixo mostra o quanto muda o total pago dependendo só da taxa de juros mensal contratada:
| Taxa de juros | Parcela mensal | Total pago em 48 meses | Total de juros |
|---|---|---|---|
| 2% ao mês (~27% a.a.) | R$ 1.565 | R$ 75.115 | R$ 27.115 |
| 4% ao mês (~60% a.a.) | R$ 2.265 | R$ 108.704 | R$ 60.704 |
| 8% ao mês (~151% a.a.) | R$ 3.938 | R$ 189.021 | R$ 141.021 |
Note que o mesmo carro de R$ 60.000 pode custar, no fim das contas, entre R$ 87 mil e R$ 201 mil (somando entrada e parcelas), dependendo unicamente de qual instituição financiou e a que taxa. É por isso que comparar propostas de pelo menos três bancos ou financeiras diferentes, usando sempre o CET (Custo Efetivo Total, que a lei obriga a informar e que já inclui tarifas e seguros embutidos) para comparar, vale mais a pena do que negociar só o valor da parcela.
Financiamento, consórcio ou à vista: como comparar
Comprar à vista, quando existe reserva suficiente para isso, elimina completamente o custo de juros — mas só faz sentido se essa reserva não for a única proteção da família contra imprevistos; zerar a poupança para comprar um carro à vista pode custar caro se um imprevisto qualquer aparecer no mês seguinte. O financiamento (CDC) permite usar o carro imediatamente, mas embute o custo mais alto dos três, especialmente em prazos longos, como mostrado na tabela acima.
O consórcio é uma terceira via: você paga parcelas mensais para um grupo administrado por uma empresa, sem juros, mas com uma taxa de administração que costuma girar entre 15% e 25% do valor do crédito (mais um pequeno fundo de reserva), diluída nas parcelas do plano. A diferença é que o consórcio não entrega o carro na hora — o crédito só é liberado quando você é sorteado ou dá o lance vencedor em alguma assembleia mensal, o que pode levar meses ou até anos. Ele compensa para quem não tem pressa e quer fugir dos juros altos do financiamento, mas não é opção para quem precisa do carro imediatamente.
Quanto do orçamento o carro pode comprometer
Uma referência usada por planejadores financeiros é limitar a parcela do financiamento a, no máximo, 10% a 15% da renda líquida mensal da família. Mas a parcela é só uma parte do custo de manter um carro: somando combustível, seguro, manutenção, IPVA e estacionamento, o gasto total com o veículo facilmente passa de 20% a 25% da renda em muitos casos — e é esse número completo que deveria caber no orçamento, não só a prestação do financiamento.
Vale simular esse custo total antes de fechar negócio, e não só a parcela isolada. Um carro com parcela “que cabe” no orçamento, mas que dispara o gasto com combustível ou manutenção, pode desequilibrar as contas da mesma forma que uma parcela alta isolada.
Entrada e prazo: as duas alavancas que você controla
Quanto maior a entrada, menor o valor financiado e, consequentemente, menor o total de juros pagos — mesmo taxa, mesmo prazo, mas dívida menor desde o início. Já o prazo tem um efeito enganoso: parcelas menores em prazos mais longos parecem mais confortáveis no orçamento mensal, mas o total de juros pagos cresce proporcionalmente mais que o prazo, porque o saldo devedor demora mais para diminuir. Sempre que o orçamento permitir, um prazo mais curto com parcela um pouco mais alta tende a sair mais barato no total do que esticar o financiamento só para reduzir a prestação mensal.
Passo a passo antes de financiar
- Defina o valor máximo de entrada que você pode dar sem comprometer sua reserva de emergência.
- Peça simulação de CET (não só da taxa de juros) em pelo menos três instituições diferentes.
- Calcule o custo total mensal do carro (parcela + seguro + combustível + manutenção + IPVA) e confira se cabe em até 20-25% da sua renda líquida.
- Compare o total pago em diferentes prazos — não escolha só pelo valor da parcela mensal.
- Considere o consórcio como alternativa se não houver pressa para usar o carro e o objetivo for pagar o mínimo possível de juros.
No fim, financiar um carro nunca é “grátis” mesmo quando a parcela parece caber facilmente no bolso — o que muda é só o quanto de juros está embutido nessa conta. Comparar propostas com calma antes de assinar é a etapa mais barata (e mais ignorada) de todo o processo.
Fontes:
- Banco Central — Taxas médias de juros (financiamento de veículos)
- iDinheiro — Taxas de juros para financiamento de veículos
- C6 Bank — Taxa de administração de consórcio