Empréstimo consignado: vantagens, riscos e quando vale a pena
Em agosto de 2026, o INSS concluiu o maior ressarcimento da sua história: R$ 3,3 bilhões devolvidos a 4,8 milhões de aposentados e pensionistas vítimas de descontos associativos feitos diretamente no benefício, sem autorização ou conhecimento da pessoa. Só em Minas Gerais, mais de 500 mil aposentados foram afetados, somando R$ 332 milhões em devoluções, e a Justiça chegou a bloquear cerca de R$ 6 bilhões em bens das associações envolvidas. O escândalo, que ganhou força com a CPMI do INSS aberta no início de 2026, mudou a forma como o empréstimo consignado — um produto financeiro legítimo e, em condições normais, um dos mais baratos do mercado — passou a ser visto por boa parte da população: com desconfiança justificada, mas também com desconhecimento sobre como diferenciar o produto real da fraude.
Por que o consignado é, de fato, o crédito mais barato para quem tem acesso
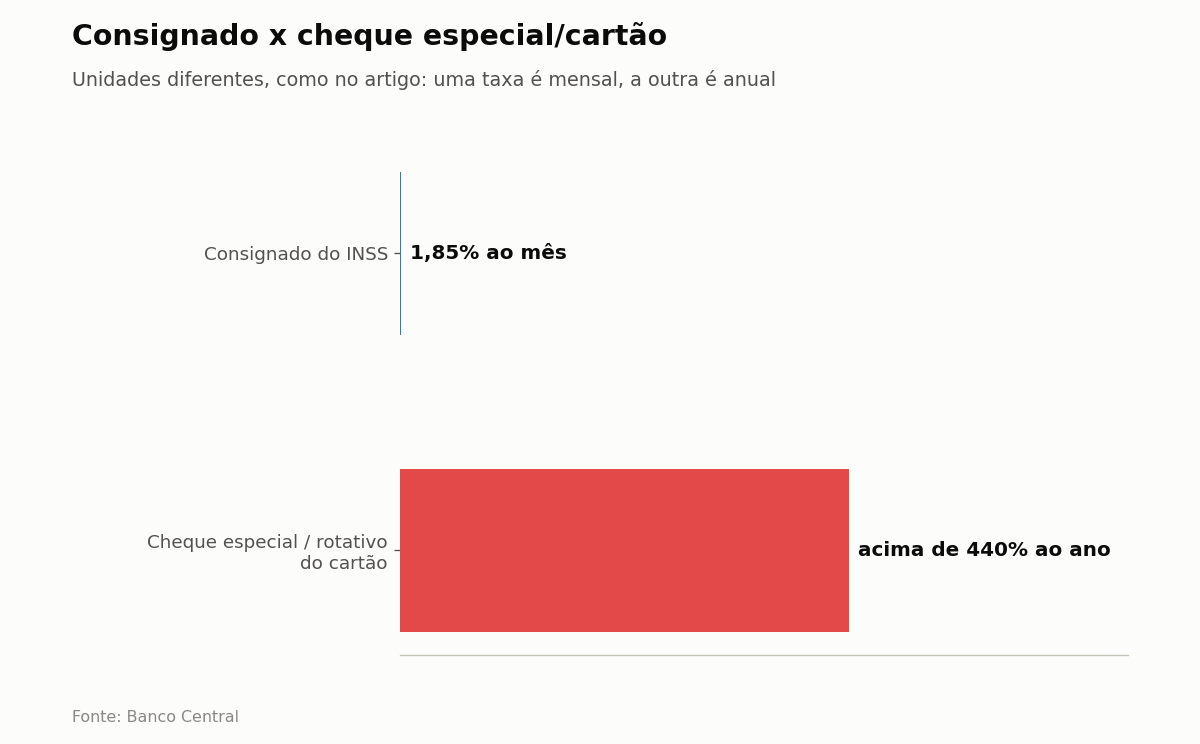
A taxa de juros do empréstimo consignado tradicional para beneficiários do INSS é limitada a 1,85% ao mês em 2026 — bem abaixo do cheque especial (cerca de 8% ao mês) ou do rotativo do cartão de crédito (que ultrapassa 440% ao ano). Essa taxa menor existe porque o risco de calote para o banco é muito menor: a parcela é descontada diretamente do benefício ou do salário, antes mesmo do dinheiro chegar à conta da pessoa, o que elimina praticamente o risco de inadimplência do ponto de vista do credor. Esse desconto automático, que é a vantagem financeira do produto, é também exatamente o mecanismo que fraudadores exploram quando conseguem inserir descontos não autorizados no mesmo canal.
Margem consignável: o limite que existe para proteger o beneficiário
A legislação limita em 45% do valor líquido do benefício o total que pode ser comprometido com descontos consignados, dividido em até 35% para empréstimo com parcelas fixas e mais 5% para cartão de crédito consignado (RMC) e 5% para cartão consignado de benefício (RCC). Para quem recebe um salário mínimo (R$ 1.621 em 2026), isso significa até R$ 567,35 disponíveis para empréstimo tradicional e R$ 81,05 para cada modalidade de cartão consignado, somando um teto de R$ 729,45. Ultrapassar esse limite não deveria ser possível pelo sistema — e é justamente quando aparecem descontos que estouram essa margem, ou descontos de produtos que a pessoa nunca contratou, que existe motivo real para desconfiar de fraude.
Como identificar se um desconto no benefício é legítimo
O canal oficial para conferir todos os descontos ativos no benefício é o aplicativo ou site Meu INSS, que lista cada consignação, o valor da parcela e o número de parcelas restantes. Qualquer desconto que apareça sem que a pessoa se lembre de ter contratado, especialmente descontos “associativos” ou de entidades de classe com nomes genéricos, deve ser motivo de contestação imediata pelo mesmo canal — o prazo e o processo variam, mas o pedido de cancelamento e ressarcimento pode ser aberto diretamente ali ou por telefone, sem necessidade de intermediários que cobram para “ajudar” a resolver, uma prática que, por si só, já é sinal de golpe.
Quando o consignado vale a pena — e quando não vale
Mesmo sendo a modalidade de crédito mais barata para quem tem acesso, o consignado não deixa de ser uma dívida, e comprometer boa parte da margem disponível reduz a flexibilidade financeira para emergências futuras, já que esse mesmo espaço não poderá ser usado se surgir a necessidade de um novo empréstimo mais urgente. Vale para substituir dívidas mais caras já existentes (quitar um rotativo de cartão ou um cheque especial usando um consignado mais barato costuma ser uma troca vantajosa) ou para gastos planejados e necessários. Não costuma valer para financiar consumo não essencial, especialmente quando a parcela compromete uma fatia grande da renda mensal por vários anos seguidos — o prazo longo, que reduz o valor da parcela, também significa mais tempo com parte da renda comprometida.
Comparar propostas: a mesma modalidade, taxas diferentes entre bancos
A taxa de 1,85% ao mês é o teto regulatório, não a taxa que todo banco cobra — instituições diferentes praticam taxas menores dentro desse limite, e a diferença entre a taxa mais alta e a mais baixa disponível pode representar centenas ou milhares de reais ao longo do contrato, dependendo do valor e do prazo. Simular a mesma operação em pelo menos três instituições diferentes antes de assinar, incluindo bancos digitais e cooperativas de crédito que costumam competir agressivamente nessa modalidade, é um passo simples que a maioria das pessoas pula por comodidade — e que tem impacto direto no custo final do empréstimo.
Passo a passo para usar o consignado com segurança
- Confira mensalmente todos os descontos ativos no benefício pelo aplicativo ou site Meu INSS.
- Calcule sua margem consignável real (35% + 5% + 5% do valor líquido) antes de aceitar qualquer proposta.
- Compare a taxa de juros oferecida com o teto legal de 1,85% ao mês e simule em pelo menos três instituições.
- Use o consignado prioritariamente para substituir dívidas mais caras, não para consumo não essencial.
- Conteste imediatamente pelo Meu INSS qualquer desconto que você não reconheça, sem pagar intermediários para isso.
O empréstimo consignado continua sendo, em condições normais e com um desconto realmente autorizado, uma das formas mais baratas de crédito disponíveis no Brasil. O problema nunca foi o produto em si — foi a falha de fiscalização que permitiu descontos fantasmas atingirem milhões de aposentados, e a resposta a isso é vigilância mensal do próprio extrato, não abandonar uma ferramenta financeira legítima por medo do que outra pessoa fez de errado com ela.
Fontes:
- Empresta.com.br — Margem Consignável INSS 2026: tabela, valores e regras
- Mix Vale — INSS efetua maior ressarcimento da história: R$ 3,3 bilhões para 4,8 milhões de aposentados