Cheque especial: como sair dessa armadilha
O cheque especial é, ao mesmo tempo, o crédito mais fácil de usar e o mais caro do mercado. Basta o saldo da conta ficar negativo para os juros começarem a correr — sem contrato assinado no momento, sem burocracia, sem ninguém perguntando se é uma boa ideia. É justamente essa facilidade que faz tanta gente entrar e não conseguir sair, pagando juros que, no acumulado de poucos meses, podem superar o valor da própria dívida original.
Como o limite é calculado e quando os juros começam a contar
O limite do cheque especial é definido pelo banco a partir da renda comprovada e do histórico do correntista, e costuma variar entre uma e três vezes a renda mensal informada na abertura da conta ou em revisões de cadastro. Diferente de um empréstimo, não é preciso solicitar o uso: assim que o saldo da conta corrente fica negativo, o valor utilizado passa a ser automaticamente cheque especial, e os juros incidem dia a dia sobre o saldo devedor, de forma composta.
Isso significa que um cheque especial usado por poucos dias, para cobrir uma conta que caiu antes do salário, custa pouco — mas o mesmo valor mantido negativo por semanas ou meses vira uma bola de neve, porque os juros de um dia passam a compor a base de cálculo do dia seguinte.
Por que a taxa é tão mais alta que a de outros créditos
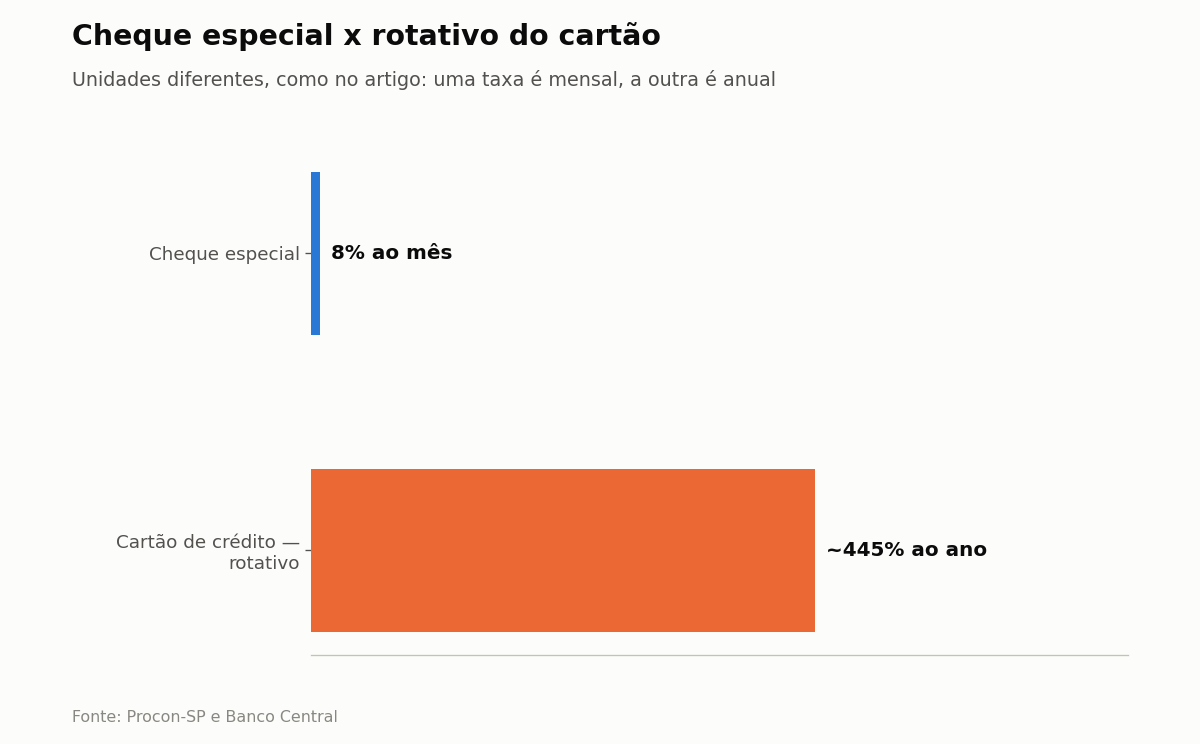
Segundo pesquisa do Procon-SP com bancos que atuam no varejo, divulgada em 2026, a taxa média do cheque especial ficou em torno de 8,00% ao mês, o equivalente a 151,82% ao ano quando os juros compostos são projetados por 12 meses. Para efeito de comparação, um cartão de crédito usado no rotativo (quando o cliente paga só o mínimo da fatura) tem custado, segundo dados do Banco Central, entre 440% e 451% ao ano em 2026 — ainda mais caro, mas na mesma faixa de crédito emergencial de altíssimo custo, ao lado do cheque especial.
Um exemplo prático: R$ 2.000 usados no cheque especial a 8% ao mês, sem nenhum pagamento, viram cerca de R$ 2.160 em um mês (R$ 160 de juros), R$ 2.519 em três meses e mais de R$ 3.170 em seis meses — ou seja, o valor da dívida cresce mais de 50% em meio ano sem que a pessoa tenha gasto um real a mais além do que já devia originalmente.
O teto de 8% ao mês e os dias sem juros: o que a regra do Banco Central garante
Desde janeiro de 2020, uma resolução do Conselho Monetário Nacional (CMN) obriga os maiores bancos do país — instituições com mais de 4 milhões de clientes — a limitar a taxa de juros do cheque especial a 8% ao mês. Antes dessa regra, era comum encontrar taxas de 10%, 12% ou mais ao mês em algumas instituições. A mesma norma também criou o chamado período de carência: para saldos negativos de até R$ 500, o banco é obrigado a oferecer um número mínimo de dias sem cobrança de juros antes de começar a tarifar o cliente, dando um respiro para quem usa o cheque especial só por alguns dias no fim do mês.
Vale checar as condições exatas com o próprio banco, porque o número de dias de carência e eventuais tarifas adicionais variam entre instituições — o teto de 8% ao mês, porém, é regra para os grandes bancos e vale como parâmetro de comparação em qualquer negociação.
Cheque especial, cartão rotativo ou empréstimo pessoal: qual dói menos
Quando o problema não é uma emergência de poucos dias, mas uma necessidade de crédito que vai durar meses, o cheque especial quase nunca é a melhor opção, mesmo sendo o mais confortável de acessar. Um empréstimo pessoal contratado à parte, com prazo e parcelas fixas, costuma ter taxa mensal bem menor do que o cheque especial — a diferença varia por instituição e perfil de crédito, mas a lógica é sempre a mesma: crédito com prazo definido e negociado tende a sair mais barato do que crédito rotativo automático, porque o banco assume menos risco de inadimplência descontrolada.
Entre cheque especial e cartão de crédito rotativo, a comparação depende do momento: como o rotativo do cartão costuma ficar ainda mais caro (acima de 400% ao ano contra os cerca de 150% ao ano do cheque especial), quem já caiu em um dos dois e tem os dois disponíveis deve priorizar quitar primeiro a dívida mais cara — o rotativo do cartão — antes de se preocupar com o cheque especial, ainda que ambos precisem sair da vida financeira o quanto antes.
Como sair do cheque especial quando já está usando
O primeiro passo é parar de tratar o cheque especial como extensão do salário: se o saldo está sempre no vermelho, o problema não é o mês atual, é o orçamento como um todo, e nenhuma negociação de juros resolve isso sozinha. Renegociar diretamente com o banco — pedindo a portabilidade do saldo devedor para um empréstimo pessoal com taxa e parcelas fixas — costuma ser o caminho mais rápido para parar o efeito bola de neve dos juros compostos diários.
Cortar gastos variáveis por um ou dois meses para “zerar” o cheque especial de uma vez, em vez de pagar só o mínimo mês a mês, também compensa financeiramente: como os juros incidem sobre o saldo devedor diário, qualquer valor usado para abater a dívida mais cedo reduz proporcionalmente mais juros do que o mesmo valor pago mais tarde.
Passo a passo para sair do cheque especial
- Levante o valor exato usado no cheque especial e a taxa mensal cobrada pelo seu banco.
- Compare essa taxa com a de um empréstimo pessoal ou de portabilidade de dívida antes de continuar rolando o saldo.
- Se tiver dívida no rotativo do cartão também, priorize quitar primeiro a mais cara das duas.
- Negocie com o banco a migração do saldo do cheque especial para uma modalidade com parcelas fixas.
- Ajuste o orçamento mensal para não voltar a depender do cheque especial como complemento de renda.
O cheque especial não é uma armadilha por acaso — ele é desenhado para ser fácil de entrar e caro de manter. Entender a taxa real que está sendo paga, e comparar com alternativas antes de deixar o saldo negativo se acumular, é o que separa um uso pontual e controlado de uma dívida que cresce sozinha mês após mês.
Fontes:
- Procon-SP — Pesquisa de taxas de juros para pessoa física (2026)
- Gov.br — Limitação de juros do cheque especial (Resolução CMN)
- CNN Brasil — Juro médio do rotativo do cartão de crédito (dados do Banco Central)
- Serasa — Regras do cheque especial e período de carência