Erros financeiros comuns que travam sua evolução
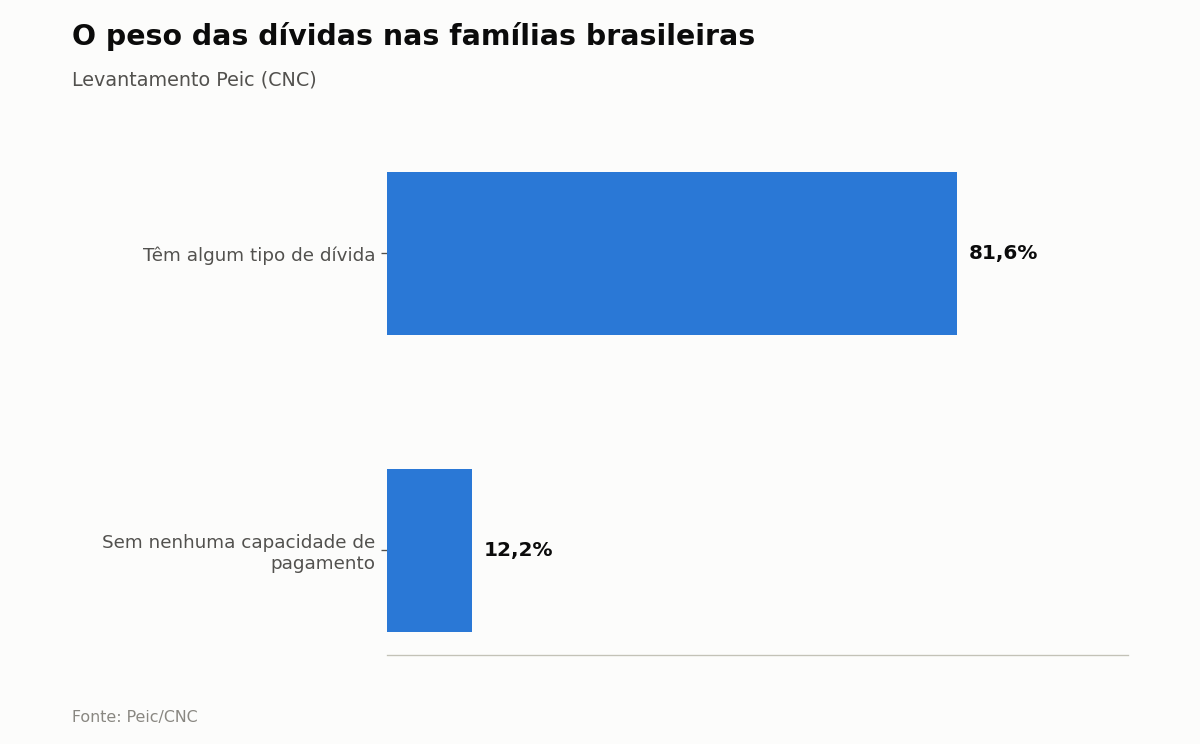
Os números do endividamento no Brasil ajudam a explicar por que tanta gente sente que trabalha o mês inteiro e nunca sobra nada: segundo o Mapa da Inadimplência da Serasa, 83,7 milhões de brasileiros estavam com o nome sujo em junho de 2026, o maior patamar da série histórica. Na mesma época, a pesquisa Peic da Confederação Nacional do Comércio (CNC) mostrou que 81,6% das famílias tinham algum tipo de dívida, e 12,2% declararam não ter nenhuma capacidade de pagá-las.
Por trás desses números não estão só imprevistos como desemprego ou doença — muitos casos vêm de hábitos financeiros que se repetem mês após mês sem que a pessoa perceba o padrão. Este guia reúne os erros mais comuns e o porquê de cada um travar a evolução financeira, mesmo quando a renda é razoável.
Não saber para onde o dinheiro vai
É difícil corrigir um vazamento que você não consegue localizar. Muita gente sabe quanto ganha, mas não sabe quanto gasta em categorias específicas como delivery, assinaturas ou compras por impulso — e é justamente nessas categorias “invisíveis” que costuma estar a folga que falta no fim do mês. Registrar os gastos por pelo menos 30 dias, mesmo que de forma simples numa planilha ou aplicativo, geralmente revela padrões que surpreendem: pequenos gastos recorrentes somam mais do que parece quando vistos isoladamente.
O problema não é gastar — é gastar sem saber que está gastando. Duas pessoas com a mesma renda podem ter situações financeiras completamente diferentes só porque uma sabe exatamente para onde vai cada real e a outra não.
Viver no limite do cartão e recorrer ao cheque especial
Usar o limite do cartão de crédito ou o cheque especial como extensão do salário, em vez de reserva para emergências reais, é um dos caminhos mais diretos para o endividamento crônico. Os juros dessas modalidades estão entre os mais altos do mercado de crédito: o rotativo do cartão costuma superar 400% ao ano, e o cheque especial gira em torno de 150% ao ano, segundo dados do Banco Central e pesquisas do Procon-SP. Uma fatura de R$ 1.000 não paga integralmente pode praticamente dobrar de tamanho em poucos meses só de juros.
O padrão perigoso é usar esse crédito para cobrir um mês apertado, achando que vai “resolver no próximo salário” — só que o próximo salário chega com a fatura maior e o mesmo padrão de gasto, criando uma bola de neve que cresce mais rápido do que a renda consegue acompanhar.
Deixar o padrão de vida subir junto com a renda
Todo aumento de salário, promoção ou bônus tende a vir acompanhado de um aumento equivalente nos gastos — carro maior, aluguel mais caro, mais jantares fora. O problema é que, quando isso acontece automaticamente, a diferença entre ganhar mais e conseguir guardar mais nunca aparece: a pessoa ganha mais, mas segue exatamente na mesma posição financeira de antes, só que com contas maiores. Reservar uma parte fixa de qualquer aumento de renda para investimento, antes de deixá-la se misturar ao orçamento do dia a dia, é a forma mais simples de quebrar esse padrão.
Comparar-se com o padrão de consumo alheio
Decisões de compra tomadas para acompanhar o que os outros têm — e não porque o item resolve uma necessidade real — costumam ser as mais caras e as que geram menos satisfação depois. Isso vale tanto para compras grandes (carro, viagem, reforma) quanto pequenas e recorrentes (roupas, eletrônicos, assinaturas). Perguntar “eu compraria isso se ninguém mais soubesse que eu tenho” ajuda a separar o que é necessidade real do que é comparação disfarçada de necessidade.
Achar que “não dá para guardar nada” ou que é cedo demais para investir
Essa crença costuma vir de comparar o valor que sobra no fim do mês com o valor mínimo que se imagina necessário para investir — quando, na prática, esse mínimo praticamente não existe mais. Desde novembro de 2024, o Tesouro Direto nem exige mais valor mínimo de aplicação, e é possível começar a investir com poucos reais. O hábito de guardar qualquer valor, por menor que seja, todo mês, importa mais no início do que o valor guardado em si — é o hábito que depois permite aumentar o aporte quando a renda melhorar.
Passo a passo para sair desses padrões
- Registre todos os gastos por 30 dias, sem exceção, para identificar os padrões invisíveis do seu orçamento.
- Se você usa o rotativo do cartão ou o cheque especial com frequência, priorize quitar essa dívida antes de qualquer outro objetivo financeiro — o juro dela supera qualquer rendimento de investimento.
- Sempre que a renda aumentar, direcione uma parte fixa (mesmo que pequena) para investimento antes de ajustar o padrão de gastos.
- Antes de compras grandes, espere alguns dias e pergunte se a decisão é motivada por necessidade real ou por comparação com o consumo de outras pessoas.
- Comece a investir com qualquer valor disponível — o hábito de guardar todo mês importa mais, no início, do que o valor guardado.
Nenhum desses erros é sobre falta de inteligência ou disciplina moral — são padrões comuns, reforçados por como o crédito e o consumo são vendidos hoje. Reconhecer o padrão já é a maior parte do caminho para mudá-lo.
Fontes:
- Serasa/CNC — Mapa da Inadimplência e Pesquisa Peic (jun/2026)
- Banco Central — Taxas de juros (rotativo do cartão e cheque especial)
- Tesouro Direto — Como investir sem valor mínimo