Como organizar as finanças no primeiro emprego
O primeiro salário costuma vir acompanhado de uma sensação de liberdade financeira que, sem organização, dura pouco — é comum o dinheiro acabar antes do fim do mês, sem uma explicação clara de para onde foi. Os hábitos formados nesses primeiros meses de carteira assinada tendem a se repetir por anos, o que torna esse momento uma boa oportunidade para começar com o pé direito.
Entendendo o holerite
O salário bruto, combinado no contrato, não é o valor que cai na conta. Descontos como INSS (contribuição previdenciária, com alíquota progressiva conforme a faixa salarial) e Imposto de Renda Retido na Fonte (quando a renda ultrapassa a faixa de isenção) reduzem o valor líquido recebido. O FGTS, por outro lado, não é descontado do salário: é um depósito adicional feito pela empresa, equivalente a 8% do salário bruto, em uma conta vinculada ao trabalhador, disponível em situações específicas como demissão sem justa causa ou compra de imóvel.
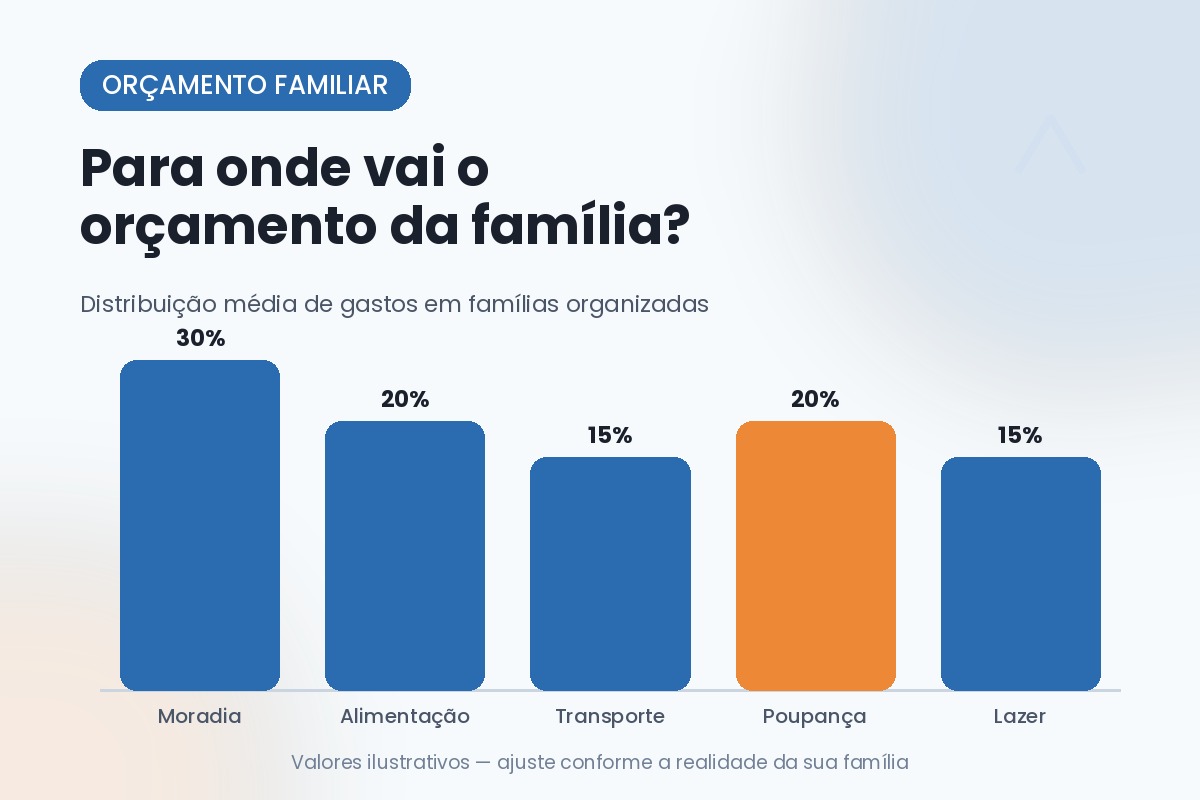
Aplicando o 50-30-20 ao primeiro salário
| Categoria | Percentual | Exemplo (salário líquido de R$ 2.200) |
|---|---|---|
| Essenciais (moradia, transporte, alimentação) | 50% | R$ 1.100 |
| Desejos (lazer, compras pessoais) | 30% | R$ 660 |
| Poupança e investimentos | 20% | R$ 440 |
Quem ainda mora com a família e tem poucas despesas fixas pode inverter essa proporção, guardando um percentual bem maior enquanto essa condição durar — é um momento raro de baixo custo fixo que não costuma se repetir depois de assumir aluguel e outras contas próprias.
Por que começar a investir agora vale tanto
Como mostrado em simulações de juros compostos, começar a investir aos 20 e poucos anos, mesmo com valores pequenos, supera por larga margem quem começa dez anos depois com valores maiores — o tempo disponível para os juros trabalharem é o fator mais decisivo, mais até do que o valor investido. Guardar R$ 100 ou R$ 200 por mês já no primeiro emprego, mesmo que pareça pouco, estabelece um hábito que se torna cada vez mais valioso à medida que a renda cresce ao longo da carreira.
Cuidado com o crédito fácil demais
O primeiro emprego costuma trazer as primeiras ofertas de cartão de crédito com limite alto e crédito consignado facilitado, muitas vezes com aprovação quase automática. Aceitar esses limites sem necessidade real, apenas porque foram oferecidos, é um dos primeiros passos para um endividamento que pode acompanhar a pessoa por anos. Um limite de cartão compatível com o próprio orçamento, não com o máximo oferecido pelo banco, evita esse problema desde o início.
Formando a primeira reserva de emergência
Antes de qualquer investimento de longo prazo, vale priorizar uma reserva de emergência equivalente a alguns meses de despesas, guardada em uma aplicação de liquidez diária. Ela é o que evita recorrer ao cheque especial ou ao cartão em caso de imprevisto — um problema comum logo nos primeiros anos de vida financeira independente, quando ainda não existe nenhum colchão de segurança formado.
Os hábitos financeiros do primeiro emprego não precisam ser perfeitos, mas quanto antes a organização básica — entender o holerite, guardar uma parte do salário e evitar dívidas desnecessárias — for estabelecida, menos esforço será necessário para corrigir o rumo mais adiante na carreira.
Abrindo a primeira conta de investimentos
Abrir conta em uma corretora de valores, separada da conta corrente usada no dia a dia, costuma ser mais vantajoso do que deixar o dinheiro parado na poupança do banco tradicional, já que a maioria das corretoras oferece Tesouro Direto e CDBs com rentabilidade melhor e sem tarifas de manutenção. O processo é gratuito e leva poucos minutos, exigindo apenas documentos básicos e comprovante de residência — não é preciso ter um valor mínimo alto para começar.
Entendendo os próprios direitos trabalhistas
Férias remuneradas com adicional de um terço, décimo terceiro salário, e o direito ao FGTS em caso de demissão sem justa causa fazem parte do pacote de benefícios do trabalho formal, mas muita gente só entende esses direitos quando já precisa deles. Ler a carteira de trabalho digital e conferir se os valores depositados batem com o salário informado, periodicamente, evita descobrir um problema anos depois, quando já é mais difícil de corrigir. Guardar cópias dos contracheques mensais, mesmo digitalmente, também facilita qualquer contestação futura junto ao empregador ou à Justiça do Trabalho, se necessário.
Comparando-se menos, planejando mais
É comum, no início da vida profissional, comparar o próprio padrão de consumo com o de colegas de trabalho ou pessoas nas redes sociais, sem considerar que cada um tem uma realidade financeira diferente por trás da aparência. Focar no próprio plano, com metas definidas a partir da própria renda e prioridades, tende a gerar resultados mais consistentes do que tentar acompanhar um padrão de consumo alheio que nem sempre é sustentável para quem o exibe.
Fontes: Ministério do Trabalho e Emprego — direitos do trabalhador; Receita Federal — tabelas do Imposto de Renda 2026.