Como sair do nome sujo e recuperar o crédito
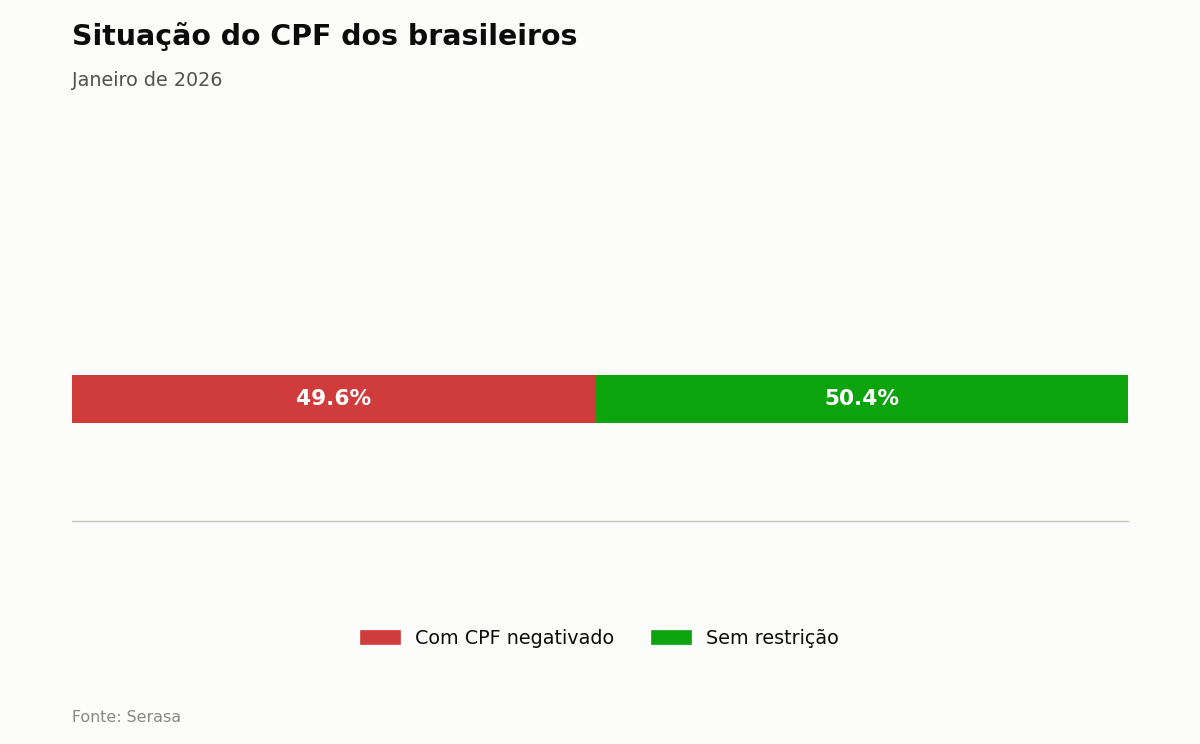
Em janeiro de 2026, 81,3 milhões de brasileiros estavam com o CPF negativado — 49,6% da população adulta, ou praticamente uma em cada duas pessoas em idade de trabalhar. Diante desse cenário, o Feirão Serasa Limpa Nome de 2026, realizado entre 23 de fevereiro e 1º de abril, reuniu mais de 2.200 empresas (32,6% a mais que a edição de novembro de 2025) oferecendo mais de 620 milhões de ofertas de negociação, com descontos de até 99% sobre o valor original da dívida. Sair do nome sujo nunca foi tão acessível em termos de oferta de desconto — o obstáculo, na maioria dos casos, não é falta de oportunidade de negociar, é não saber por onde começar ou não saber que existe um caminho gratuito para remover dívidas que já deveriam ter saído do cadastro há anos.
Feirões e mutirões: como aproveitar sem cair em pegadinha
Durante o período do feirão, é possível negociar pelo site serasalimpanome.com.br, pelo aplicativo (Android e iOS), pelo WhatsApp oficial ou presencialmente em mais de 7.000 agências dos Correios espalhadas pelo país — canais que não cobram nada para consultar ou negociar. O pagamento via Pix permite quitar e sair do cadastro de forma praticamente instantânea, sem esperar a compensação bancária tradicional. A regra de ouro para não cair em golpe durante esses períodos é simples: negociar sempre pelos canais oficiais do credor ou dos birôs de crédito (Serasa, SPC), nunca por links recebidos em SMS ou redes sociais prometendo “desconto exclusivo”, e desconfiar de qualquer cobrança antecipada para “liberar” uma negociação — negociação de dívida legítima nunca cobra taxa só para permitir que a pessoa pague o que deve.
Dívida com mais de 5 anos: quando o problema não é negociar, é remover
Pelo Artigo 43, parágrafo 1º, do Código de Defesa do Consumidor, os cadastros de inadimplentes só podem manter o nome de uma pessoa por, no máximo, 5 anos, contados a partir do vencimento da dívida ou da data em que ela foi incluída no sistema, o que ocorrer primeiro. Se uma dívida antiga continua aparecendo no CPF depois desse prazo, o caminho não é negociar — é solicitar a remoção diretamente pelo aplicativo, site ou central telefônica do birô de crédito, explicando que o prazo legal já se esgotou, e guardar o número de protocolo gerado. O birô tem até 5 dias úteis para responder; se a remoção não for feita nesse prazo, o passo seguinte é acionar o credor original, o Procon ou a Defensoria Pública, e, em último caso, buscar a Justiça — esse serviço de remoção por prescrição é sempre gratuito, e qualquer cobrança por isso é sinal de golpe.
Prioridades na hora de negociar: nem toda dívida pede a mesma estratégia
Dívidas mais antigas costumam render descontos maiores, porque o credor já provisionou aquele valor como perda contábil e prefere recuperar uma fração a não recuperar nada. Isso inverte a lógica intuitiva de “pagar primeiro a dívida mais recente”: muitas vezes vale mais negociar primeiro as dívidas mais velhas, com desconto mais agressivo, e deixar dívidas recentes (onde o desconto tende a ser menor) para depois, quando já houver mais folga no orçamento. Antes de aceitar qualquer proposta, pedir a confirmação por escrito das condições e do prazo de baixa da negativação evita surpresas depois do pagamento.
Nome limpo não é o fim da história — é o início da reconstrução
Sair do cadastro de inadimplentes remove a barreira mais óbvia para conseguir crédito, mas não reconstrói sozinho um histórico financeiro positivo. O score de crédito considera não só a ausência de dívidas em aberto, mas o histórico de pagamentos em dia ao longo do tempo — por isso, assim que o nome estiver limpo, manter contas básicas (como uma fatura de cartão de baixo limite, paga integralmente todo mês) em dia por vários meses seguidos ajuda a reconstruir o histórico positivo que sustenta um score mais alto no médio prazo. Sair do vermelho sem esse cuidado seguinte tende a deixar a pessoa numa posição neutra, sem histórico bom nem ruim, o que ainda limita o acesso a crédito com boas condições.
Evitar reincidência: o hábito que evita voltar ao nome sujo
Boa parte de quem consegue limpar o nome volta a acumular dívidas em atraso nos anos seguintes, porque o problema estrutural que gerou a negativação original — falta de reserva de emergência, gastos acima da renda, ausência de orçamento — segue sem solução. Tratar a limpeza do nome como o fim do problema, sem revisar o comportamento financeiro que levou até ali, é o erro mais comum nesse processo. Montar, ainda que aos poucos, uma reserva mínima logo depois de sair do vermelho reduz a chance de o próximo imprevisto virar uma nova negativação.
Passo a passo para sair do nome sujo e recuperar o crédito
- Consulte gratuitamente todas as dívidas em seu CPF pelos birôs de crédito (Serasa, SPC) antes de negociar qualquer coisa.
- Solicite a remoção imediata de qualquer dívida com mais de 5 anos, sem pagar nada por isso.
- Priorize negociar dívidas mais antigas primeiro, onde os descontos tendem a ser maiores.
- Peça sempre a confirmação por escrito das condições e do prazo de baixa antes de pagar.
- Depois de limpar o nome, mantenha uma conta básica em dia por vários meses para reconstruir o histórico positivo.
Com quase metade da população adulta negativada, sair do nome sujo deixou de ser um problema isolado para se tornar uma etapa quase padrão da vida financeira de muitos brasileiros — e as ferramentas para resolver isso de forma gratuita e legítima nunca estiveram tão disponíveis. O que falta, na maioria dos casos, não é oportunidade, é o primeiro passo de consultar a própria situação e agir com um plano, em vez de deixar a dívida se acumular por evitar olhar para o problema.
Fontes:
- Serasa — Com inadimplência acima de 81 milhões, empresas se unem para mutirão de negociação de dívidas (Feirão 2026)
- Cidesp — Como tirar dívida com mais de 5 anos do Serasa (Art. 43, §1º, CDC)