Educação financeira para crianças: por onde começar
A relação de um adulto com dinheiro raramente começa na vida adulta — começa muito antes, nas primeiras vezes em que uma criança lida com uma moeda, decide entre guardar ou gastar, ou percebe que o dinheiro dos pais não é infinito. O problema é que a maioria das famílias brasileiras nunca teve esse tipo de conversa organizada em casa, e acaba repetindo com os filhos o mesmo silêncio que aprendeu quando criança.
O retrato da educação financeira infantil no Brasil
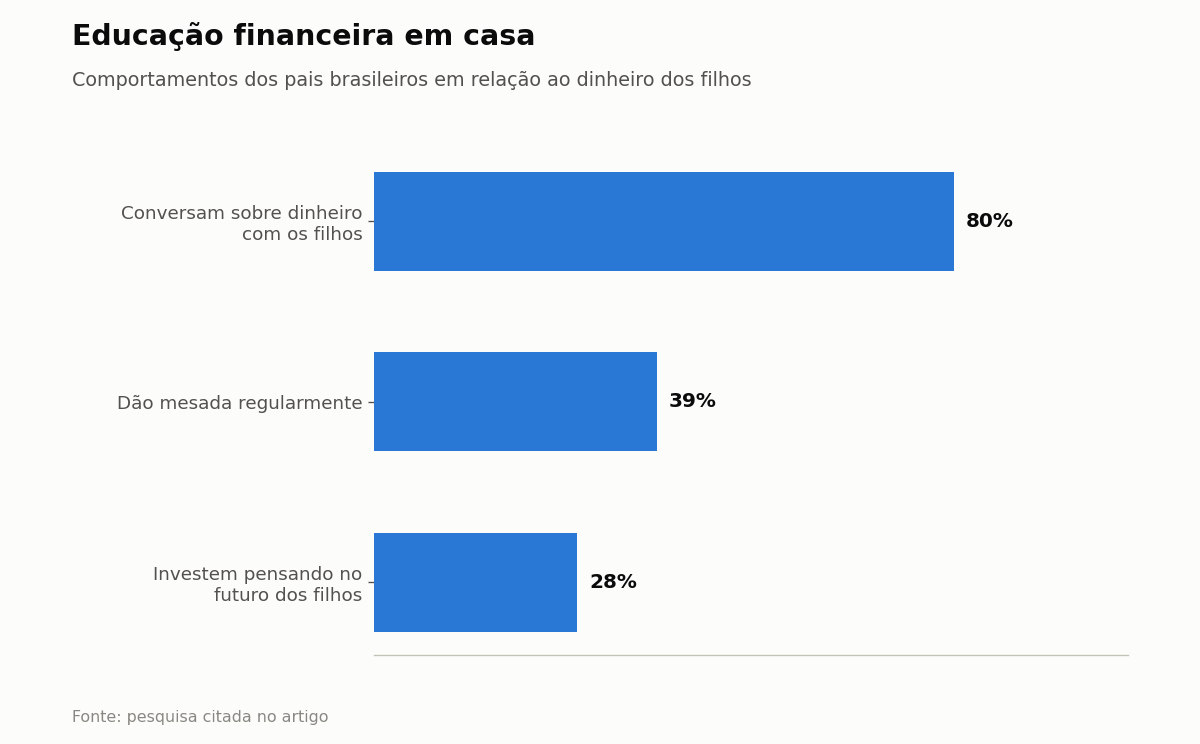
Uma pesquisa recente sobre o tema mostrou que 61% dos pais brasileiros não dão mesada aos filhos, e apenas 39% adotam a prática de forma regular. Entre os que falam sobre dinheiro em casa (80% dos pais afirmam conversar sobre finanças com os filhos), a maior parte concentra essas conversas depois dos 5 anos de idade. Um dado ajuda a explicar essa lacuna: 60% dos próprios pais nunca tiveram conversas sobre dinheiro na própria infância — o índice sobe para 65% entre as mães e 64% nas famílias das classes D e E, mostrando que o silêncio sobre finanças tende a se repetir entre gerações até alguém decidir quebrar o ciclo.
Outro número chama atenção: apenas 28% das famílias investem ou guardam dinheiro pensando no futuro dos filhos, e mesmo entre essas, boa parte das crianças (60%) sabe que esse planejamento existe. Ou seja, o problema não é só falta de recursos — é falta de conversa e de prática deliberada em torno do tema.
Mesada: quanto dar e a partir de que idade
Não existe um valor único correto, mas uma regra prática amplamente usada é multiplicar R$ 1 pela idade da criança, pago semanalmente: uma criança de 6 anos recebe R$ 6 por semana, uma de 10 anos recebe R$ 10. A partir dos 12 anos, a recomendação é migrar para pagamento mensal, ajustando o valor à realidade do orçamento familiar e às responsabilidades que a criança já assume. Na prática brasileira, a maioria das famílias que dá mesada opta por valores baixos: 74% pagam menos de R$ 100 por mês, e metade fica em R$ 60 ou menos — o que mostra que o valor em si importa menos do que a consistência do hábito.
Um ponto importante na hora de definir as regras: a mesada deve cobrir desejos eventuais (um brinquedo, um lanche, um jogo), não necessidades básicas como alimentação, roupas ou transporte — misturar as duas coisas tira da mesada a função de ensinar escolha e prioridade, e transforma numa obrigação disfarçada.
A educação financeira já é currículo obrigatório nas escolas
Desde 2020, a Base Nacional Comum Curricular (BNCC) inclui a educação financeira como competência obrigatória na educação infantil e no ensino fundamental — regra que segue em vigor em 2026 —, o que significa que, pelo menos formalmente, todo estudante da rede básica brasileira já deveria ter contato com noções de consumo consciente, poupança e planejamento dentro da própria escola. Na prática, a aplicação varia muito entre redes de ensino e regiões — o que reforça que os pais não podem depender só da escola para essa formação, especialmente considerando que a própria geração de pais de hoje cresceu sem esse conteúdo.
Como ensinar sem só falar — atividades por faixa etária
Um desafio adicional da geração atual é que boa parte das transações no Brasil já acontece via Pix ou cartão, sem dinheiro físico trocando de mãos — o que torna o conceito de “gastar” mais abstrato para uma criança do que era há uma geração, quando via os pais contarem notas e moedas. Por isso, especialmente com crianças pequenas, vale priorizar o dinheiro físico nas primeiras experiências, mesmo que o restante da vida financeira da família já seja digital.
Para crianças pequenas (4 a 6 anos), o mais eficaz costuma ser tornar o dinheiro visível e físico: um cofrinho transparente, por exemplo, deixa a criança ver a quantia crescer, o que ajuda a associar guardar com um resultado concreto — conceitos abstratos como “investir” ou “render juros” ainda não fazem sentido nessa idade.
Dos 7 aos 11 anos, com a mesada semanal já estabelecida, vale introduzir a ideia de dividir o dinheiro em partes: uma para gastar, uma para guardar e uma para doar ou compartilhar, deixando a criança decidir as proporções dentro de limites definidos pelos pais. É também a fase ideal para simular escolhas de consumo — comparar dois brinquedos de preços diferentes e discutir juntos qual “vale mais a pena”, sem necessariamente comprar nenhum dos dois.
A partir dos 12 anos, com a mesada em formato mensal, é possível introduzir metas de médio prazo (guardar para algo que custa mais do que várias mesadas somadas) e, perto dos 15-16 anos, apresentar produtos financeiros básicos como poupança ou conta digital com cartão pré-pago, sempre com supervisão dos pais sobre os extratos e movimentações.
Passo a passo para começar em casa
- Defina se vai adotar mesada e a partir de que idade, começando com valores baixos e reajustando aos poucos.
- Separe claramente o que a mesada cobre (desejos) do que os pais continuam pagando (necessidades).
- Use um cofrinho visível para crianças pequenas e uma divisão em categorias (gastar, guardar, doar) para as maiores.
- Inclua a criança em pequenas decisões de compra, explicando o porquê de cada escolha, não só o “não” ou o “sim”.
- A partir da adolescência, apresente produtos financeiros reais (poupança, conta digital) com acompanhamento próximo dos pais.
Quebrar o ciclo do silêncio sobre dinheiro não exige planilhas complexas nem grandes quantias — exige decidir, conscientemente, falar sobre o assunto antes que a vida adulta obrigue a aprender tudo de uma vez, sem preparo nenhum.
Fontes:
- Consumidor Moderno — Pesquisa sobre mesada e educação financeira infantil
- Capitalist — Quanto dar de mesada por idade
- Jornal da USP — Educação financeira na BNCC