Planejamento financeiro para quem vai ter um filho
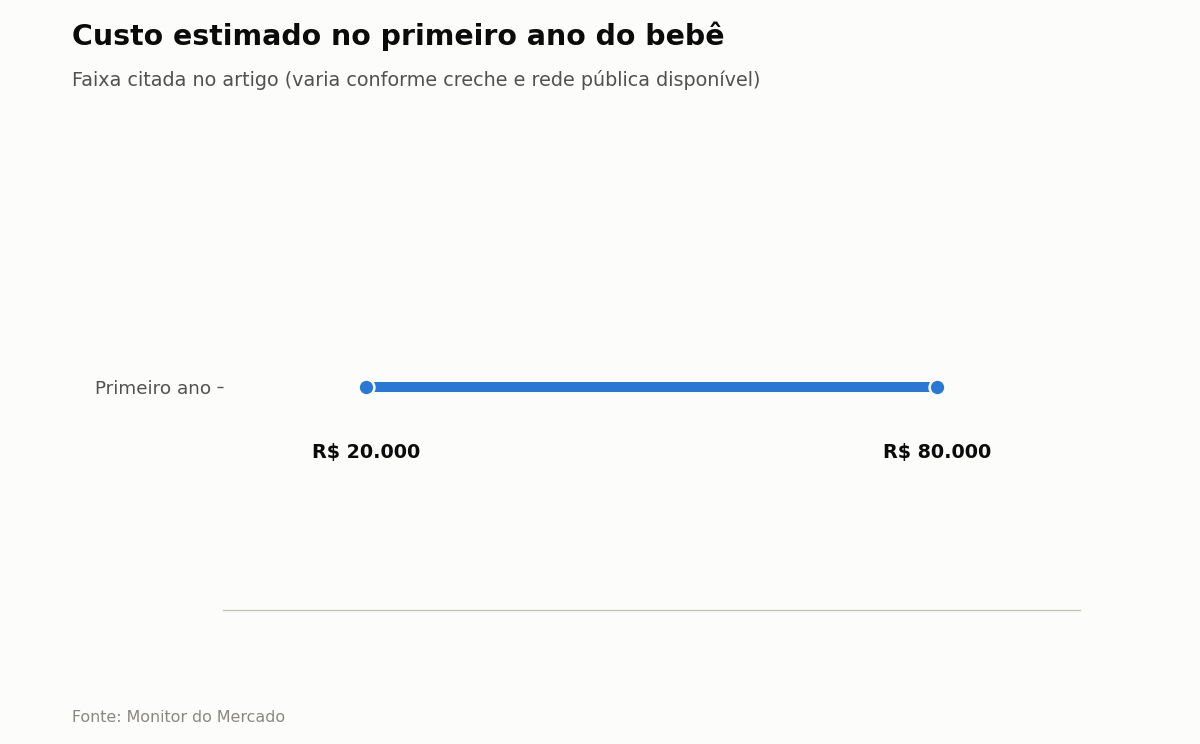
O primeiro ano de vida de um bebê no Brasil custa, segundo estimativas de 2026, entre R$ 12.000 (com itens usados ou emprestados, rede pública e apoio familiar forte) e mais de R$ 80.000 (com enxoval totalmente novo, serviços particulares e creche privada) — uma faixa intermediária de R$ 20.000 a R$ 45.000 cobre a maioria das famílias que mesclam compras novas com itens reaproveitados. A variação é enorme, mas o padrão é sempre o mesmo: pré-natal, parto, enxoval, fraldas, alimentação, saúde e, principalmente, creche, quando ela entra na conta, transformam uma compra pontual em despesa mensal recorrente que dura anos. Planejar essa chegada com antecedência financeira, não só emocional, é o que separa famílias que atravessam o primeiro ano com folga das que entram em dívida logo nos primeiros meses.
O que muda na licença-paternidade a partir de 2026
A Lei 15.371/2026 amplia progressivamente a licença-paternidade de 5 para 20 dias: 5 dias (pagos pelo empregador) seguem valendo até 31 de dezembro de 2026; a partir de 1º de janeiro de 2027, sobe para 10 dias, com reembolso do INSS ao empregador; em 2028, para 15 dias; e em 2029, para 20 dias, esse último ponto condicionado ao cumprimento de metas fiscais. A lei também amplia a cobertura para além do CLT tradicional, incluindo trabalhadores domésticos, MEIs, autônomos, trabalhadores temporários, segurados especiais (produtores rurais, pescadores artesanais) e casais do mesmo sexo, que podem escolher qual dos dois parceiros usa a licença-paternidade. Para famílias que vão ter filhos nos próximos anos, vale planejar considerando o prazo vigente no ano do nascimento, não o prazo final de 20 dias que só passa a valer integralmente em 2029.
Antes do nascimento: os gastos que começam no pré-natal
Consultas de pré-natal, exames, eventuais suplementos e o transporte até as consultas já representam gasto real meses antes do parto, mesmo em uma gestação sem complicações. Quem depende do SUS tem acompanhamento gratuito, mas muitas famílias optam por complementar com consultas particulares ou exames adicionais não sempre cobertos pela rede pública, o que já deveria entrar no orçamento familiar bem antes de pensar em enxoval. Decidir com antecedência se o parto será pelo SUS, por convênio médico ou particular também tem impacto financeiro direto e deve ser avaliado o quanto antes, já que planos de saúde costumam ter carência para partos, o que exige contratação com meses de antecedência.
Enxoval: onde a economia real acontece sem perder qualidade
Berço, carrinho, bebê-conforto, banheira e o guarda-roupa inicial concentram boa parte do gasto único do início — e são também os itens onde reaproveitar (de familiares, amigos ou grupos de troca) representa a maior economia percentual, já que um bebê usa a maioria desses itens por poucos meses antes de crescer. Roupas de recém-nascido, em particular, costumam ser usadas por semanas, o que torna esse um dos itens menos racionais para comprar todo novo. Já itens de segurança como bebê-conforto e cadeirinha para carro, quando comprados usados, exigem atenção redobrada à validade e ao histórico do item — segurança nesses casos não é o lugar certo para cortar custo sem critério.
O gasto recorrente que a maioria subestima: fraldas e creche
Diferente do enxoval, que é majoritariamente um gasto único, fraldas e itens de higiene são consumo mensal contínuo por pelo menos dois a três anos, e frequentemente o item mais subestimado no planejamento inicial — famílias de primeira viagem tendem a orçar bem o enxoval e esquecer de projetar o gasto mensal recorrente nos anos seguintes. A creche, quando não há rede pública disponível ou vaga suficiente, é o item que mais eleva o teto do orçamento familiar, podendo sozinha responder por boa parte da diferença entre o cenário de R$ 20 mil e o de R$ 80 mil no primeiro ano. Pesquisar a disponibilidade de vaga em creche pública da região com antecedência, ainda durante a gestação, é um passo financeiro tão importante quanto montar o enxoval.
Ajustando o orçamento familiar antes da chegada
Simular o orçamento mensal já considerando a queda temporária de renda durante a licença (para quem recebe abaixo do teto do INSS, o salário-maternidade ou paternidade cobre o salário integral até esse teto) e o novo gasto recorrente permite identificar, ainda durante a gestação, se algum ajuste de despesas será necessário. Começar a direcionar uma parte da renda para uma reserva específica de enxoval e primeiros meses, alguns meses antes do nascimento, evita que esse gasto concentrado precise ser bancado com cartão de crédito ou empréstimo no último minuto.
Passo a passo para planejar as finanças antes de ter um filho
- Defina se o parto será SUS, convênio ou particular com antecedência, considerando prazos de carência de planos de saúde.
- Reaproveite itens de enxoval que servem por pouco tempo (roupas de recém-nascido, berço) e invista em segurança nos itens críticos.
- Projete o gasto mensal recorrente de fraldas e alimentação, não apenas o gasto único do enxoval.
- Pesquise a disponibilidade de creche pública na sua região ainda durante a gestação.
- Monte uma reserva específica para os primeiros meses, começando a poupar antes do nascimento.
Ter um filho é, ao mesmo tempo, uma decisão de vida e um dos maiores compromissos financeiros de longo prazo que uma família assume — e a diferença entre um primeiro ano tranquilo e um primeiro ano endividado raramente está no valor total disponível, mas em quanto desse planejamento foi feito antes do bebê chegar, quando ainda há tempo e calma para decidir com cuidado.
Fontes:
- Monitor do Mercado — Quanto custa ter um filho no primeiro ano e quais despesas começam antes do nascimento
- Mix Vale — Lei de licença-paternidade do INSS é atualizada com ampliação gradual para 20 dias (Lei 15.371/2026)