Aposentadoria: como começar a se planejar cedo
Quem começa a se planejar para a aposentadoria aos 30 anos precisa guardar uma fração bem menor do salário, todo mês, do que quem começa aos 45 — e a diferença não vem de sorte, vem de juros compostos trabalhando por mais tempo. O problema é que a aposentadoria parece distante demais para virar prioridade, até o dia em que já não sobra tanto tempo assim para os juros fazerem esse trabalho.
O que o INSS garante — e por que raramente é suficiente sozinho
As regras de aposentadoria do INSS em 2026 seguem a estrutura definida pela reforma da previdência: a aposentadoria por idade exige 65 anos para homens e 62 para mulheres, com pelo menos 15 anos de contribuição. Já a aposentadoria por pontos (soma da idade com o tempo de contribuição) pede, em 2026, 35 anos de contribuição mais 103 pontos para homens, e 30 anos de contribuição mais 93 pontos para mulheres — uma régua que sobe progressivamente a cada ano, tornando a aposentadoria mais distante para quem começa a contribuir mais tarde.
Mesmo para quem se enquadra nas regras, o valor do benefício do INSS é calculado com base na média de todos os salários de contribuição (não só dos últimos anos), o que costuma resultar em um benefício bem menor do que o último salário recebido antes de parar de trabalhar. Para a maioria das pessoas, contar só com o INSS significa uma redução real de padrão de vida na aposentadoria — daí a importância de complementar com previdência privada ou investimentos próprios.
PGBL ou VGBL: a escolha depende de como você declara o Imposto de Renda
A diferença central entre os dois produtos de previdência privada está na tributação. O PGBL permite deduzir as contribuições até o limite de 12% da renda bruta anual tributável, mas isso só vale para quem faz a declaração completa do Imposto de Renda — na hora do resgate, o imposto incide sobre o valor total (contribuições mais rendimentos). Já o VGBL não oferece dedução na contribuição, mas na hora do resgate o imposto incide apenas sobre os rendimentos, não sobre o valor investido.
Na prática: quem faz declaração completa e tem renda tributável relevante tende a se beneficiar mais do PGBL, aproveitando a dedução anual. Quem faz declaração simplificada, é isento de Imposto de Renda, ou já usou todo o limite de 12% no PGBL, geralmente sai melhor com o VGBL. Desde janeiro de 2026, contribuições em VGBL contam ainda com isenção de IOF até R$ 600 mil por CPF ao ano, com alíquota de 5% sobre o valor que exceder esse limite.
Tabela regressiva ou progressiva: o prazo muda tudo
Na hora de contratar, também é preciso escolher o regime de tributação. Na tabela progressiva, o imposto segue as mesmas faixas do IRPF sobre salário, sendo melhor para quem pretende resgatar em prazos mais curtos ou valores menores. Na tabela regressiva, a alíquota cai conforme o dinheiro fica mais tempo aplicado: 35% para valores aportados há até 2 anos, caindo para 30% (2 a 4 anos), 25% (4 a 6 anos), 20% (6 a 8 anos), 15% (8 a 10 anos) e apenas 10% para aportes mantidos por mais de 10 anos. Como o prazo é contado a partir da data de cada aporte (não da abertura do plano), a tabela regressiva favorece quem tem um horizonte realmente longo — geralmente 10 anos ou mais até o resgate — e penaliza bastante quem precisa sacar antes disso.
Tesouro RendA+: a alternativa pública à previdência privada
Lançado pelo Tesouro Direto, o Tesouro RendA+ funciona como uma alternativa de baixo custo à previdência privada: o investidor acumula recursos até uma data-alvo escolhida e depois recebe o valor em parcelas mensais por 20 anos, com rentabilidade atrelada à inflação (IPCA) mais uma taxa prefixada definida na compra do título. A vantagem em relação aos planos de previdência privada costuma ser a taxa de administração — o Tesouro Direto cobra taxas bem menores do que a maioria dos fundos de previdência disponíveis no mercado, o que faz diferença expressiva ao longo de décadas de acumulação.
A desvantagem é a rigidez: os recursos ficam vinculados ao cronograma de resgate em parcelas mensais, sem a flexibilidade de sacar tudo de uma vez que a previdência privada oferece (ainda que com pior tributação em resgates antecipados). Para quem já entende que o dinheiro é mesmo de longo prazo, o RendA+ tende a ser mais barato; para quem valoriza flexibilidade e ainda pode se beneficiar da dedução fiscal do PGBL, a previdência privada continua competitiva.
Por que começar cedo pesa mais do que aportar mais tarde
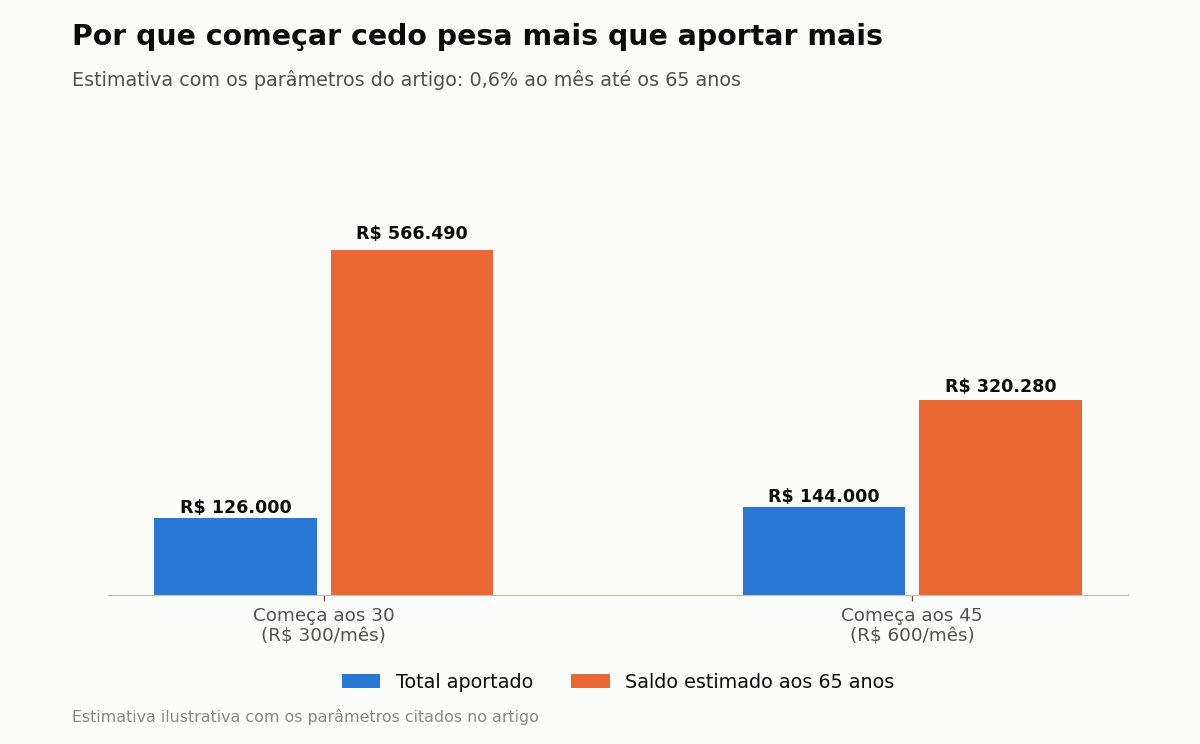
Um exemplo simples ilustra o efeito do tempo: guardar R$ 300 por mês a partir dos 30 anos, rendendo 0,6% ao mês (cerca de 7,4% ao ano acima da inflação), chega aos 65 anos com um valor consideravelmente maior do que guardar o dobro, R$ 600 por mês, apenas a partir dos 45 anos — porque no primeiro caso os juros compostos têm 35 anos para trabalhar, contra 20 anos no segundo. Adiar o início do planejamento não é apenas perder tempo: é obrigar o próprio orçamento futuro a compensar, com aportes bem maiores, o que os juros compostos fariam sozinhos se tivessem começado antes.
Passo a passo para começar a se planejar cedo
- Verifique sua situação atual no INSS (tempo de contribuição e pontos) pelo aplicativo ou site Meu INSS.
- Estime a diferença entre o benefício estimado do INSS e a renda que você quer ter na aposentadoria.
- Escolha entre PGBL e VGBL considerando como você declara o Imposto de Renda hoje.
- Se o horizonte for de 10 anos ou mais, avalie a tabela regressiva; se for incerto, prefira a progressiva.
- Compare a taxa de administração da previdência privada com a alternativa do Tesouro RendA+ antes de decidir.
- Automatize um aporte mensal fixo, mesmo que pequeno — o tempo de acumulação importa mais do que o valor inicial.
Aposentadoria não é um destino que chega de repente — é a soma de decisões tomadas (ou adiadas) década após década. Quem começa cedo não precisa guardar fortunas todo mês; precisa apenas dar tempo suficiente para o dinheiro trabalhar antes de precisar dele.
Fontes:
- IEPREV — Regras de aposentadoria do INSS em 2026
- Valle Investimentos — PGBL ou VGBL: como escolher (2026)
- Onze — Tabela regressiva e progressiva de Imposto de Renda na previdência privada
- InvestNews — Como funciona o Tesouro RendA+