Como negociar dívidas com bancos e financeiras
Mais de 80 milhões de brasileiros estão com o nome negativado atualmente, segundo o Mapa da Inadimplência da Serasa — um número que mostra que dívida em atraso não é exceção, é praticamente regra no país. A boa notícia é que negociar com bancos e financeiras costuma ser mais simples e mais barato do que a maioria das pessoas imagina, principalmente quando a negociação é feita direto, sem intermediários que cobram para “limpar seu nome” fazendo exatamente o que você poderia fazer sozinho e de graça.
Por que negociar direto costuma ser mais barato do que parece
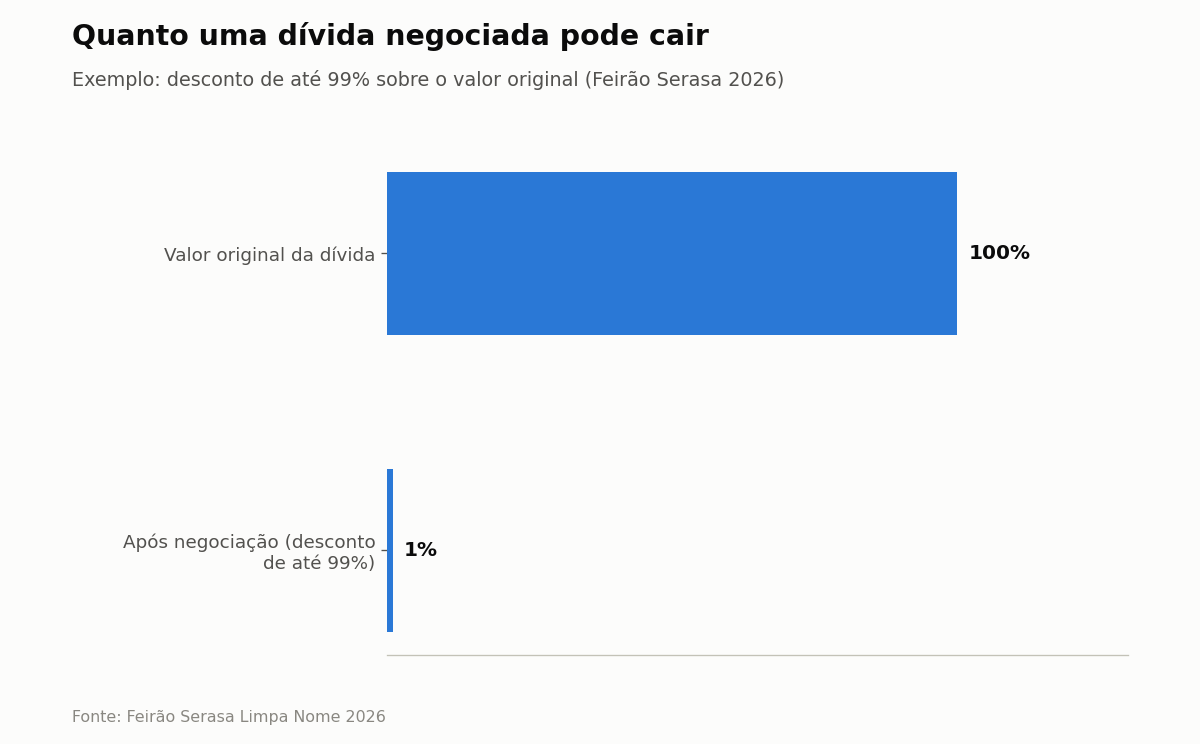
Bancos e financeiras preferem receber uma parte da dívida com desconto do que não receber nada — por isso, dívidas em atraso há mais tempo costumam ter margem maior de negociação. Eventos como o Feirão Serasa Limpa Nome, que reúne mais de 2.200 empresas parceiras, chegam a oferecer descontos de até 99% sobre o valor original da dívida, com parcelas a partir de R$ 9,90. A edição de 2026 do feirão, a 35ª realizada pela Serasa, ficou disponível de 23 de fevereiro a 1º de abril, com atendimento digital (em poucos minutos pelo site ou aplicativo) e postos físicos, incluindo mais de 7.000 agências dos Correios pelo país.
Isso não significa que toda dívida vai sair com 99% de desconto — o percentual varia conforme o credor, o tempo de atraso e o tipo de dívida — mas mostra que vale sempre negociar antes de aceitar pagar o valor cheio, e que existem canais gratuitos e oficiais para isso, sem necessidade de empresas terceirizadas que cobram por um serviço que o próprio credor oferece sem custo.
O que você precisa saber antes de sentar para negociar
Antes de aceitar a primeira proposta, vale levantar o histórico completo da dívida: valor original, quanto já foi pago, e há quanto tempo está em aberto. Dívidas mais antigas tendem a ter maior desconto disponível, porque o credor já provisionou a perda internamente e prefere reaver uma parte a continuar sem receber nada. Também vale simular o valor das parcelas no seu orçamento atual antes de fechar qualquer acordo — reparcelar uma dívida em condições que não cabem no orçamento só adia o problema e pode gerar uma nova negativação.
Sempre que possível, peça a proposta de acordo por escrito (e-mail, aplicativo, print de tela) antes de pagar, e guarde o comprovante de pagamento por tempo indeterminado — é comum surgir dúvida sobre uma dívida já quitada meses ou anos depois, e o comprovante é a única prova concreta de que o valor foi pago.
Prazo legal para o nome sair do Serasa e do SPC depois do pagamento
Depois de pagar ou negociar a dívida, a empresa credora tem até 5 dias úteis para retirar o nome do consumidor da lista de negativação, conforme o Código de Defesa do Consumidor — a responsabilidade de dar baixa é do credor, não do consumidor, e o descumprimento desse prazo pode até gerar direito a indenização por dano moral. Se passar dos 5 dias úteis e o nome continuar sujo, vale contatar diretamente a Serasa ou o SPC com o comprovante de pagamento em mãos para solicitar a remoção manual.
Outro ponto importante do CDC (artigo 43): mesmo uma dívida nunca paga não pode ficar negativada para sempre — o prazo máximo de permanência do registro negativo é de 5 anos, contados a partir do vencimento da dívida, não da data em que o nome foi incluído na lista. Passado esse prazo, o registro deve ser removido automaticamente pelos birôs de crédito, independentemente de a dívida ter sido paga ou não.
Cadastro Positivo: o outro lado da moeda
Enquanto a negativação registra quem está em atraso, o Cadastro Positivo registra o histórico de pagamentos em dia, e é usado pelas instituições financeiras para calcular o score de crédito. Manter contas e parcelas em dia depois de sair de uma negociação ajuda a reconstruir o score mais rápido do que simplesmente esperar o tempo passar — por isso, quitar dívidas antigas é só o primeiro passo; o score volta a subir de forma mais consistente quando existe um histórico novo e positivo sendo construído ao mesmo tempo.
Passo a passo para negociar dívidas com bancos e financeiras
- Levante o valor atualizado de cada dívida em aberto, direto com o credor ou pelo Serasa/SPC.
- Pesquise se a dívida está disponível em algum feirão de negociação (Serasa, SPC) antes de negociar direto com o banco.
- Simule o valor das parcelas no seu orçamento atual antes de aceitar qualquer proposta.
- Peça a proposta por escrito e guarde o comprovante de pagamento indefinidamente.
- Depois de pagar, confira em até 5 dias úteis se o nome já saiu da lista de negativação — se não sair, contate a Serasa ou o SPC diretamente.
- Mantenha contas em dia após a negociação para reconstruir o score pelo Cadastro Positivo.
Dívida em atraso não precisa virar dívida eterna. Entre pagar o valor cheio, ignorar o problema ou pagar uma empresa para negociar por você, a opção que quase sempre sai mais barata é sentar direto com o credor — ou aproveitar um feirão oficial — munido de informação sobre seus próprios direitos.
Fontes:
- Serasa — Feirão Limpa Nome 2026: dados e estatísticas
- Serasa — Prazo legal para remoção do nome após pagamento
- Jusbrasil — Artigo 43 do Código de Defesa do Consumidor
- InfoMoney — Como funciona o Cadastro Positivo