Score de crédito: o que é e como melhorar o seu
Duas pessoas com a mesma renda podem receber propostas de crédito completamente diferentes — uma consegue um financiamento com juros menores, outra é recusada ou paga mais caro pelo mesmo produto. A diferença, na maioria dos casos, é o score de crédito: um número que resume, para quem empresta dinheiro, o quanto você costuma pagar em dia.
O que é o score e como ele é calculado
O Score Serasa vai de 0 a 1.000 pontos e estima a probabilidade de uma pessoa pagar suas contas em dia nos próximos meses. Segundo a própria Serasa, o fator de maior peso no cálculo é o histórico de pontualidade nos pagamentos, responsável por 29% da nota — praticamente um terço do resultado final. Os outros fatores considerados incluem o nível de endividamento atual, a quantidade de consultas recentes ao CPF, a participação no Cadastro Positivo, o relacionamento bancário e a experiência de mercado (tempo de histórico financeiro disponível).
Isso significa que não existe atalho isolado para “aumentar o score rápido” — o número reflete um comportamento consolidado ao longo do tempo, e pagar em dia por alguns meses pesa mais do que qualquer ação pontual isolada.
As quatro faixas do score e o que cada uma significa na prática
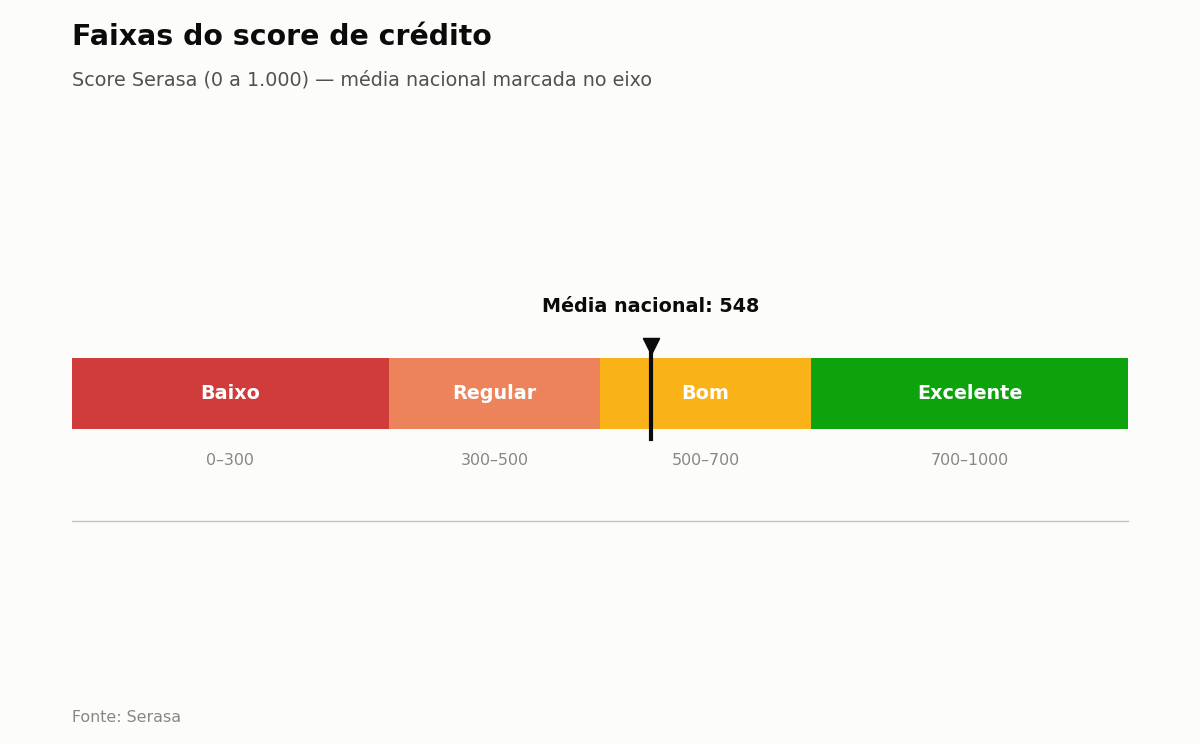
A Serasa divide a pontuação em quatro faixas. De 0 a 300, o score é considerado baixo, indicando alta probabilidade de inadimplência e poucas chances de aprovação de crédito. De 301 a 500, a faixa é regular, com risco considerável e acesso limitado a crédito. De 501 a 700, o score é bom, indicando baixo risco e boas chances de conseguir crédito com condições razoáveis. Acima de 701, até o teto de 1.000, o score é excelente, com a menor chance de inadimplência e as melhores condições disponíveis no mercado. Para efeito de comparação, o score médio nacional ficou em 548 pontos, já dentro da faixa “boa” — o que ajuda a entender o que é realmente considerado abaixo, dentro ou acima da média no Brasil.
Consultas ao CPF: quando prejudicam e quando não
Um mito comum é que só consultar o próprio CPF prejudica o score — isso não é verdade, e a Serasa recomenda inclusive o monitoramento regular. O que pode ter algum peso é o volume de consultas feitas por empresas em um curto período, especialmente quando associado a múltiplas tentativas de crédito recusadas — um padrão que sinaliza busca ativa e recorrente por crédito, algo que instituições financeiras observam com atenção. Consultar o próprio score, porém, é gratuito e não gera esse tipo de sinal negativo.
O que realmente move o ponteiro do score
Como o histórico de pagamento é o fator de maior peso, a ação mais eficaz para melhorar o score é simplesmente manter contas, cartões e boletos em dia — inclusive contas de consumo (água, luz, telefone) que muita gente não associa ao score, mas que fazem parte do Cadastro Positivo quando a pessoa autoriza o compartilhamento desses dados. Quitar dívidas negativadas também ajuda, mas o efeito costuma ser mais lento do que se espera: o score não volta a subir de uma vez só só porque uma dívida foi paga, ele sobe conforme um novo histórico positivo vai se acumulando depois disso.
Outro ponto pouco conhecido: manter uma conta bancária ativa e usada com regularidade, mesmo sem crédito contratado, contribui para o “relacionamento bancário” considerado no cálculo. Contas zeradas ou pouco movimentadas oferecem menos dados para as instituições avaliarem o comportamento financeiro, o que tende a manter o score mais baixo simplesmente por falta de informação, não por mau comportamento propriamente dito.
Score alto não é garantia de aprovação automática
Mesmo com score excelente, cada instituição financeira aplica critérios próprios de análise antes de aprovar um crédito — o score é um dos insumos usados na decisão, não o único. Alguém com score 900 pode ser recusado em um banco específico por outros critérios internos (renda declarada, relacionamento prévio, política de risco daquela instituição), assim como alguém com score mais baixo pode conseguir crédito em condições específicas, geralmente com taxas mais altas.
Score baixo por falta de histórico não é a mesma coisa que score baixo por inadimplência
Vale distinguir dois cenários bem diferentes que resultam no mesmo score baixo: quem nunca teve conta em banco, cartão ou financiamento (e por isso não tem histórico suficiente para o cálculo) está numa situação distinta de quem teve dívidas em atraso. No primeiro caso, a solução é começar a construir histórico — abrir uma conta digital, usar um cartão de crédito com limite baixo e pagar a fatura integralmente todo mês já ajuda a gerar dados positivos. No segundo caso, o caminho passa primeiro pela negociação das pendências, e só depois pela reconstrução do histórico.
Passo a passo para melhorar o score de crédito
- Consulte seu score atual gratuitamente pela Serasa, Boa Vista ou SPC — a consulta própria não prejudica a pontuação.
- Verifique se existem dívidas negativadas em seu nome e negocie as que fizerem sentido priorizar primeiro.
- Ative o Cadastro Positivo e autorize o compartilhamento de dados de contas de consumo pagas em dia.
- Mantenha uma conta bancária ativa, com movimentação regular, mesmo sem usar crédito.
- Evite solicitar crédito em várias instituições ao mesmo tempo em um curto período.
- Tenha paciência: o score sobe de forma gradual, conforme o novo histórico positivo se acumula ao longo dos meses.
O score de crédito não é um veredito definitivo sobre a vida financeira de ninguém — é um retrato dinâmico, que muda conforme o comportamento muda. Entender o que realmente pesa no cálculo evita tanto a ansiedade de tentar “hackear” o número quanto a resignação de achar que nada pode ser feito.
Fontes:
- Serasa — O que significa cada faixa do score
- Serasa — Como funciona o cálculo do Score Serasa
- Serasa — Como aumentar o score: dicas práticas