Vida financeira do autônomo: como se organizar sem salário fixo
Quem trabalha com carteira assinada sabe, todo dia 5, exatamente quanto vai cair na conta. Quem é autônomo não tem essa certeza — um mês fatura o dobro do outro, e é justamente essa variação que torna o planejamento financeiro do autônomo diferente (e mais exigente) do que o de quem recebe salário fixo. A boa notícia é que existem ferramentas específicas, criadas justamente para quem não tem patrão nem holerite, que resolvem boa parte dessa instabilidade.
Formalizar como MEI: o primeiro passo para separar pessoa física de negócio
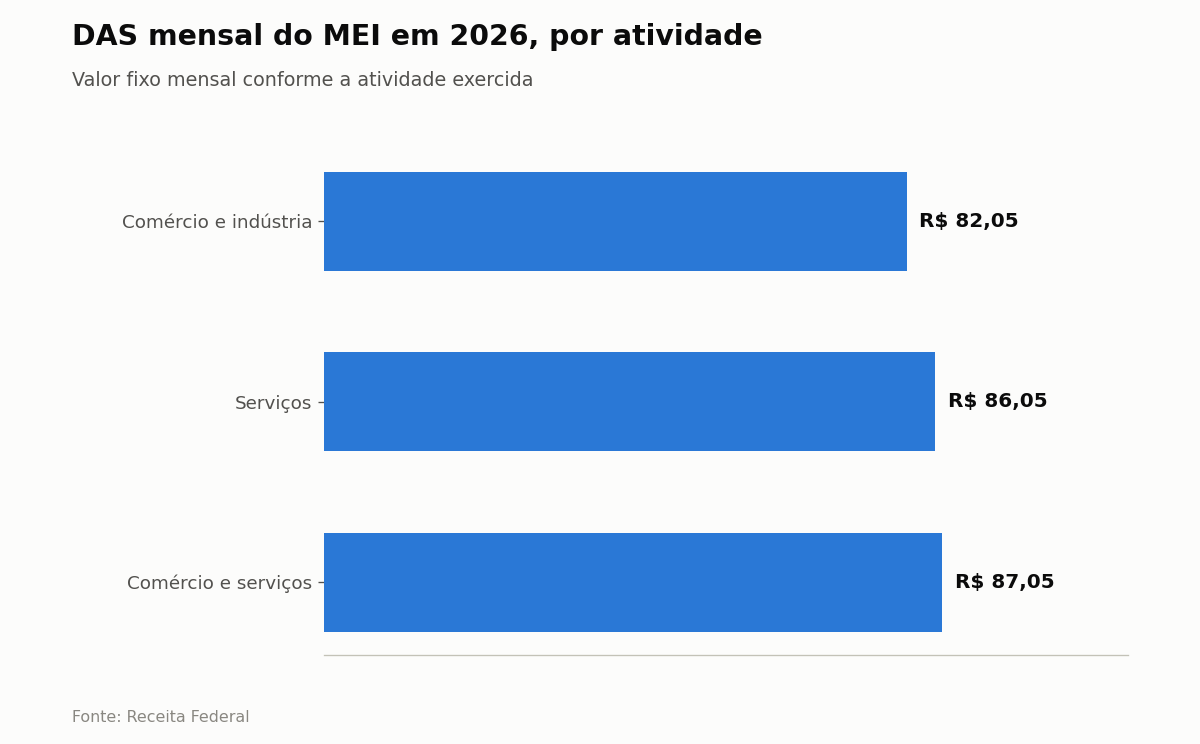
Para quem fatura até R$ 81.000 por ano (cerca de R$ 6.750 por mês, em média), o MEI (Microempreendedor Individual) é geralmente o primeiro degrau de formalização. O DAS mensal do MEI em 2026 varia por atividade: R$ 82,05 para comércio e indústria, R$ 86,05 para serviços, e R$ 87,05 para quem presta comércio e serviços ao mesmo tempo. Esse valor já inclui a contribuição ao INSS (equivalente a 5% do salário mínimo), permitindo que o MEI conte tempo de contribuição para aposentadoria, além de acesso a auxílio-doença e salário-maternidade.
Formalizar como MEI não é só uma questão fiscal — é o que permite emitir nota fiscal, abrir conta PJ e, na prática, separar de vez o dinheiro do negócio do dinheiro pessoal, uma das maiores fontes de confusão financeira para quem começa a trabalhar por conta própria.
INSS para quem não é MEI: plano normal ou simplificado
Autônomos que não se enquadram no MEI (por ultrapassar o limite de faturamento ou exercer atividade não permitida) contribuem como contribuinte individual, com duas opções. O plano normal, de 20% sobre os rendimentos declarados, garante acesso a todos os benefícios do INSS, incluindo aposentadoria por tempo de contribuição — a contribuição mínima gira em torno de R$ 324,20 (20% do salário mínimo) e a máxima em R$ 1.695,11 (20% do teto do INSS). Já o plano simplificado cobra 11% sobre o salário mínimo, com valor fixo de aproximadamente R$ 178,31 por mês, mas não dá direito à aposentadoria por tempo de contribuição — apenas à aposentadoria por idade e outros benefícios —, a menos que o contribuinte complemente depois a diferença até os 20%.
Pró-labore: como se pagar um “salário” tendo renda variável
A técnica mais eficaz para lidar com a variação mensal de renda é separar completamente o dinheiro do negócio do dinheiro que vai para o orçamento pessoal, pagando a si mesmo um valor fixo todo mês — o pró-labore — independentemente de quanto foi faturado naquele mês específico. Esse valor deve ser calculado com base na média dos últimos 6 a 12 meses de faturamento, não no melhor mês nem no pior, e revisado periodicamente conforme a renda média muda.
Nos meses em que o faturamento supera o pró-labore, a diferença deve ir para uma reserva específica do negócio (para cobrir meses fracos, impostos e reinvestimento) — não para gastos pessoais imediatos. É esse “colchão” dentro do próprio fluxo do negócio que permite manter o pró-labore constante mesmo em meses de faturamento mais baixo.
Reserva de emergência maior do que a recomendada para CLT
Para quem tem salário fixo, a recomendação usual de reserva de emergência gira em torno de 6 meses de custo de vida. Para autônomos, por causa da imprevisibilidade de renda e da ausência de FGTS, seguro-desemprego e estabilidade, o recomendado costuma subir para uma faixa entre 9 e 12 meses de custo de vida — o dobro, em alguns casos, do que se recomenda para quem tem CLT. Essa reserva deve ficar em aplicações de liquidez diária, como Tesouro Selic ou CDB com liquidez imediata, priorizando acesso rápido ao dinheiro sobre rentabilidade máxima.
Impostos: separar antes de gastar, não depois
Um erro recorrente entre autônomos é tratar o valor bruto recebido como se fosse todo disponível para gastar, deixando os impostos (DAS do MEI, Imposto de Renda no caso de profissionais liberais com carnê-leão) para resolver só na hora de pagar. A prática mais segura é separar o percentual de imposto imediatamente ao receber cada pagamento, guardando esse valor numa conta ou aplicação separada, de forma que o dinheiro disponível para o pró-labore e a reserva já seja o valor líquido real, sem surpresas no vencimento do imposto.
Passo a passo para organizar as finanças do autônomo
- Verifique se o MEI é aplicável ao seu faturamento e atividade, e formalize-se se fizer sentido.
- Escolha entre o plano de INSS de 20% (aposentadoria completa) e o simplificado de 11%, considerando seus planos de longo prazo.
- Calcule a média de faturamento dos últimos 6 a 12 meses e defina um pró-labore fixo com base nela.
- Separe imediatamente o percentual de imposto de cada pagamento recebido.
- Construa uma reserva de emergência de 9 a 12 meses de custo de vida, em aplicações de liquidez diária.
- Reserve o excedente dos meses fortes para cobrir os meses fracos, sem misturar com gastos pessoais.
Renda variável não precisa significar vida financeira instável. Com pró-labore fixo, reserva dimensionada para a realidade do autônomo e impostos separados desde a entrada do dinheiro, é possível ter a mesma previsibilidade de quem recebe salário — mesmo sem holerite.
Fontes:
- InfinitePay — Valores do DAS-MEI em 2026
- Ian Varella Advocacia — Tabela de contribuição INSS para autônomos em 2026
- Contabilizei — Limite de faturamento do MEI em 2026
- Serasa — Como calcular a reserva de emergência