Finanças a dois: como planejar o orçamento do casal
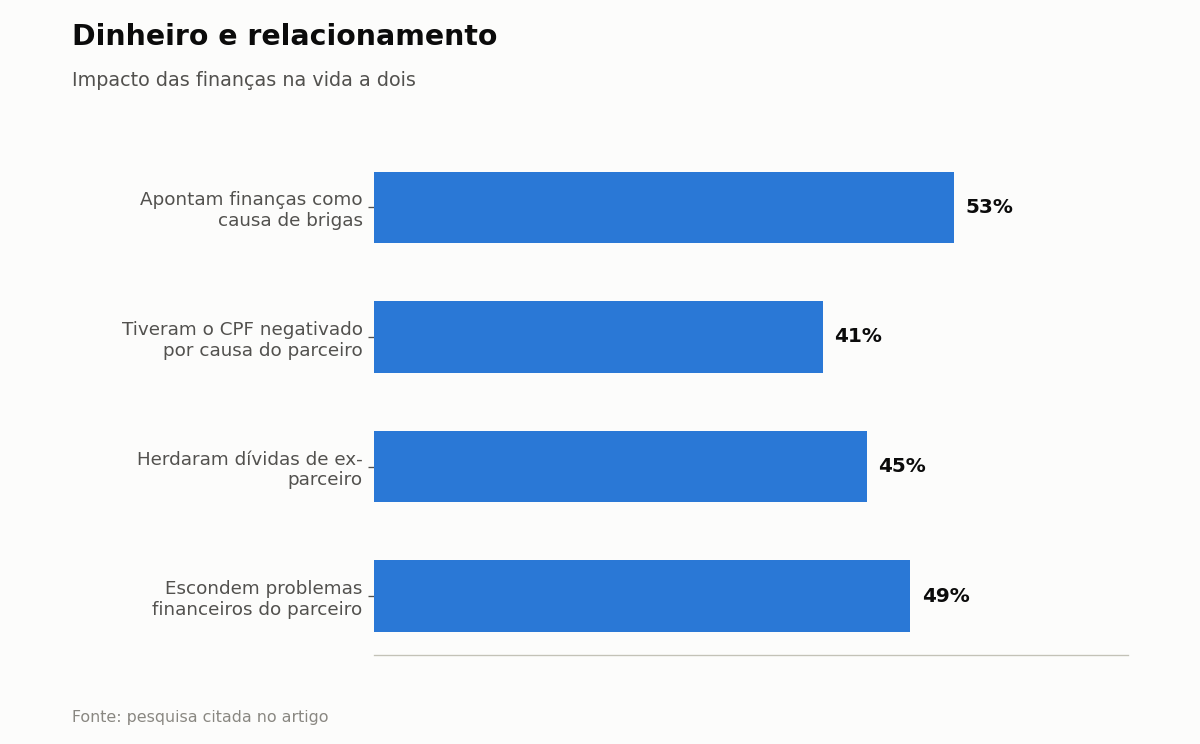
Dinheiro é o principal motivo de briga entre casais brasileiros — 53% dos casais apontam finanças como a causa mais frequente de discussão, segundo pesquisa da Serasa de 2025. O problema raramente é falta de amor ou de compromisso: é falta de método combinado com antecedência para dividir contas, decidir prioridades e lidar com o dinheiro que entra e sai da casa todo mês.
Três formas de dividir as contas — e quando cada uma faz sentido
O método mais simples é dividir tudo ao meio, 50/50, independentemente de quanto cada um ganha. Funciona bem quando os salários são parecidos, mas pode gerar ressentimento quando há diferença grande de renda: a pessoa que ganha menos sente o peso da divisão igual muito mais do que a que ganha mais.
O método proporcional à renda resolve esse desequilíbrio: cada pessoa contribui com o mesmo percentual do próprio salário para as despesas comuns. Um exemplo prático: se um parceiro ganha R$ 3.600 e o outro R$ 2.400, e o casal combina que 40% da renda de cada um vai para as contas da casa, a contribuição mensal fica em R$ 1.440 e R$ 960, respectivamente — proporcional ao que cada um recebe, não um valor fixo igual para os dois.
Uma terceira abordagem é a conta conjunta única: toda a renda dos dois entra numa mesma conta, de onde saem as despesas comuns, os investimentos combinados e, o que sobra, é dividido entre os dois para gastos pessoais. Esse modelo exige mais confiança e alinhamento (já que elimina a separação entre “meu dinheiro” e “seu dinheiro”), mas simplifica a gestão do dia a dia para quem prefere não ficar calculando proporções todo mês.
Os números que mostram por que vale combinar isso logo cedo
A mesma pesquisa da Serasa revela outros dados preocupantes sobre como a falta de alinhamento financeiro afeta relacionamentos: 41% dos entrevistados já tiveram o CPF negativado por causa de ações do parceiro, e 45% acumularam dívidas deixadas por ex-parceiros mesmo depois do término do relacionamento. Além disso, 49% admitiram esconder problemas financeiros do parceiro em algum momento, mesmo com 65% afirmando que costumam conversar abertamente sobre dinheiro — uma contradição que mostra que “falar sobre finanças” e “ser transparente sobre finanças” nem sempre andam juntos na prática.
Um dado curioso: apenas 1 em cada 10 pessoas consultou o score e o CPF do parceiro antes de assumir um compromisso sério, apesar do impacto que dívidas e negativações de um podem ter na vida financeira do outro, especialmente depois do casamento.
De quem é a dívida: o que muda no regime de comunhão parcial de bens
No Brasil, quando o casal não assina pacto antenupcial, o regime padrão do casamento é a comunhão parcial de bens. Segundo o Código Civil, dívidas contraídas antes do casamento, provenientes de atos ilícitos, ou relacionadas a rendimentos do trabalho pessoal de cada cônjuge, continuam sendo individuais. Já as dívidas contraídas durante o casamento, em operações onerosas (como financiamentos e compras a prazo), tendem a se tornar comuns ao casal.
Isso não significa, porém, que o simples fato de ser casado torna automaticamente uma pessoa responsável por todas as dívidas do outro — o Superior Tribunal de Justiça (STJ) já decidiu que credores não podem penhorar a conta pessoal do cônjuge apenas pelo fato de ele ser casado com o devedor, já que o Código Civil prevê diversas exceções. Na hora do divórcio, as dívidas comuns contraídas durante o casamento costumam ser divididas como os bens comuns, enquanto as dívidas pessoais permanecem com quem as contraiu.
O que fazer quando um dos dois é mais gastador que o outro
É comum que um parceiro tenha perfil mais poupador e o outro mais gastador, e tentar forçar os dois a se comportarem exatamente igual raramente funciona a longo prazo. Uma solução prática é reservar, dentro do orçamento combinado, uma pequena parcela de “dinheiro livre” individual para cada um gastar sem precisar justificar ao outro — isso reduz o atrito, porque as despesas essenciais e as metas conjuntas já estão garantidas antes dessa sobra ser dividida.
Como conversar sobre dinheiro sem transformar isso em briga
Definir um dia fixo do mês para revisar as finanças do casal — antes das contas chegarem, não depois — tira a conversa sobre dinheiro do modo de crise e coloca no modo de planejamento. Nesse encontro, vale revisar o que foi gasto, comparar com o combinado, e ajustar metas conjuntas (uma viagem, a entrada de um imóvel, uma reserva de emergência do casal) — sempre com números concretos na mesa, não impressões vagas sobre quem “gasta demais”.
Passo a passo para organizar as finanças a dois
- Escolha entre divisão 50/50, proporcional à renda ou conta conjunta única, considerando a diferença de renda entre vocês.
- Sejam transparentes sobre dívidas existentes antes de formalizar o relacionamento ou casamento.
- Entenda o regime de bens do casamento e o que ele implica sobre dívidas contraídas durante a união.
- Defina um dia fixo mensal para revisar juntos as finanças da casa.
- Estabeleça metas financeiras conjuntas de curto e longo prazo, com valores e prazos definidos.
- Considere consultar o score de crédito um do outro antes de assumir compromissos financeiros grandes juntos.
Dinheiro não precisa ser o vilão do relacionamento — na maioria dos casos, o problema não é a renda disponível, mas a ausência de um método combinado entre os dois. Um sistema simples, revisado com regularidade, resolve boa parte dos atritos antes que eles virem discussão.
Fontes:
- Serasa — Pesquisa sobre finanças de casal (2025) e métodos de divisão de contas
- IBIJUS — Responsabilidade por dívida de cônjuge na comunhão parcial de bens
- ConJur — Limites da comunhão parcial de bens na responsabilidade patrimonial