Cartão de crédito: como usar sem cair em armadilhas
O cartão de crédito não é o vilão que às vezes parece ser — o problema quase nunca é o cartão em si, é o desconhecimento de como ele funciona por dentro. Usado com as regras certas, é uma das ferramentas de crédito mais baratas e flexíveis disponíveis; usado sem entender ciclo de fatura, juros do rotativo e as proteções legais mais recentes, vira rapidamente uma das dívidas mais caras do país.
A lei que limita o crescimento da dívida do rotativo
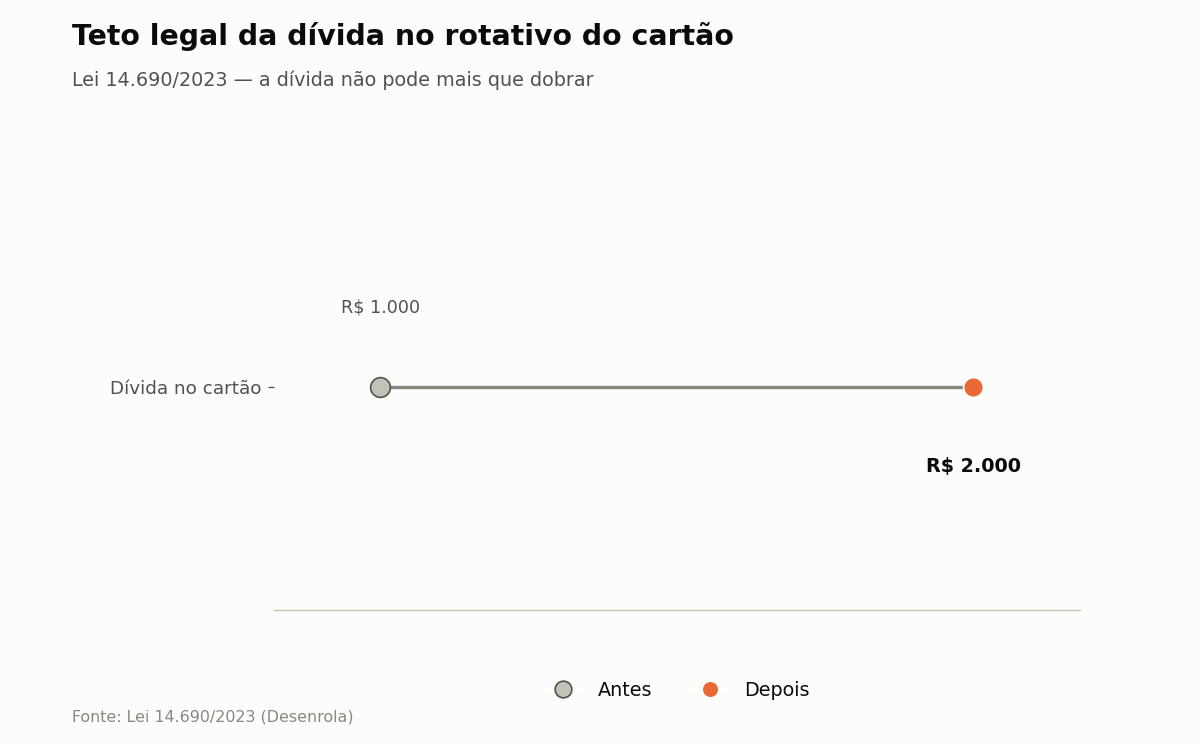
Desde janeiro de 2024, uma regra derivada da Lei 14.690/2023 (o programa Desenrola) e regulamentada pela Resolução CMN 5.112/2023 estabeleceu um limite importante: os juros e encargos do rotativo e do parcelamento da fatura não podem fazer a dívida ultrapassar 100% do valor original. Na prática, isso significa que uma dívida de R$ 1.000 no cartão, mesmo sem nenhum pagamento, não pode crescer além de R$ 2.000 no total — um teto que não existia antes dessa regulamentação, quando dívidas de cartão podiam multiplicar-se indefinidamente ao longo dos meses.
A mesma norma reforça que o rotativo (juros cobrados quando só o valor mínimo da fatura é pago) só pode durar até 30 dias: depois desse prazo, o banco é obrigado a oferecer ao cliente uma opção de parcelamento da dívida com juros mais baixos que o rotativo. Além disso, o cliente tem direito à portabilidade da dívida do cartão para outro banco sem custo, buscando taxas melhores — um direito pouco conhecido e raramente usado na prática.
Por que o rotativo continua sendo a pior opção, mesmo com o teto
Mesmo limitado a dobrar o valor original, o rotativo do cartão de crédito continua entre as modalidades de crédito mais caras do mercado, com taxas que ultrapassaram 440% ao ano em 2026, segundo dados do Banco Central. O teto de 100% evita que a dívida cresça indefinidamente, mas não torna o rotativo barato — apenas coloca um limite superior no estrago. Pagar somente o mínimo da fatura, mesmo com essa proteção, ainda é uma das decisões financeiras mais caras que alguém pode tomar rotineiramente.
O melhor dia para comprar no cartão — e por que isso importa
Toda fatura tem uma data de fechamento e uma data de vencimento, e a diferença entre elas costuma ser de cerca de 5 a 10 dias. Comprar logo depois da data de fechamento maximiza o prazo até o pagamento: uma compra feita no dia seguinte ao fechamento entra na fatura seguinte, que só vence cerca de 30 dias depois — em vez de cair na fatura atual, que pode vencer em poucos dias. Na prática, uma compra planejada para o dia certo pode dar quase 35 dias de prazo até o pagamento, contra apenas 5 dias para uma compra feita um dia antes do fechamento.
Esse “melhor dia” varia por cartão e banco, mas a lógica é sempre a mesma: descobrir a data de fechamento da sua fatura e programar compras maiores para o dia seguinte a essa data, sempre que o momento da compra permitir esse planejamento.
Parcelamento da loja x parcelamento da fatura: são coisas diferentes
Um erro comum é confundir o parcelamento sem juros oferecido pela loja no ato da compra com o parcelamento da fatura oferecido pelo banco depois que a dívida já está em aberto. O primeiro geralmente não tem juros e é combinado antes da compra ser fechada; o segundo é uma forma de crédito bancário, com juros bem mais altos, usada depois que a fatura já venceu e não foi paga integralmente. Confundir os dois leva muita gente a aceitar “parcelar a fatura” pelo banco achando que é a mesma coisa que o parcelamento sem juros da loja — quando na verdade são produtos financeiros completamente diferentes.
Como usar o cartão a favor do orçamento, não contra ele
A regra mais simples e eficaz é nunca gastar no cartão mais do que já existe disponível para pagar a fatura integral no vencimento. Usar o cartão como ferramenta de organização (concentrando gastos num único lugar, aproveitando o prazo entre compra e pagamento, acumulando eventuais pontos ou cashback) só funciona quando a fatura é sempre paga por completo — no momento em que o pagamento parcial começa a virar rotina, o cartão deixa de ser ferramenta de organização e passa a ser fonte de dívida cara.
Passo a passo para usar o cartão sem cair em armadilhas
- Descubra a data exata de fechamento da sua fatura e programe compras maiores para o dia seguinte a essa data.
- Pague sempre a fatura integral; se isso não for possível, priorize migrar para o parcelamento oferecido pelo banco em vez de deixar rolar no rotativo.
- Lembre-se do teto legal: mesmo no rotativo, a dívida não pode crescer além de 100% do valor original.
- Se a taxa do seu cartão parecer alta, pesquise a portabilidade da dívida para outro banco.
- Nunca confunda parcelamento sem juros da loja com parcelamento da fatura pelo banco — são produtos diferentes, com custos diferentes.
O cartão de crédito recompensa quem entende as regras do jogo e pune quem não entende. Com o ciclo de fatura a seu favor e a fatura sempre paga por completo, ele é uma ferramenta poderosa; sem isso, vira rapidamente uma das portas de entrada mais comuns para o endividamento no Brasil.
Fontes:
- MAAV Blog — Lei do teto de juros do rotativo (Lei 14.690/2023 e Resolução CMN 5.112/2023)
- Cora — Como calcular o melhor dia de compra no cartão
- CNN Brasil — Juro médio do rotativo do cartão de crédito (Banco Central, 2026)