Poupar x investir: qual a diferença e por onde começar
“Estou guardando dinheiro” e “estou investindo dinheiro” parecem sinônimos, mas fazem diferenças bem distintas no bolso ao longo do tempo. Poupar é simplesmente não gastar — colocar dinheiro de lado. Investir é fazer esse dinheiro trabalhar, rendendo mais do que a inflação corrói. A confusão entre os dois é um dos motivos pelos quais tanta gente deixa dinheiro parado na poupança por anos, achando que está “investindo”, quando na prática está perdendo poder de compra silenciosamente.
Por que a poupança rende menos do que parece
A poupança tem uma regra de rendimento pouco conhecida: quando a Selic está acima de 8,5% ao ano, ela rende apenas 0,5% ao mês mais a TR (Taxa Referencial) — não acompanha a Selic proporcionalmente, mesmo quando os juros básicos sobem muito. Só quando a Selic cai para 8,5% ao ano ou menos é que a poupança passa a render 70% da Selic mais a TR. Com a Selic em 14% ao ano (nível de agosto de 2026), isso significa que a poupança rende bem menos da metade do que renderia se acompanhasse a taxa básica de juros proporcionalmente.
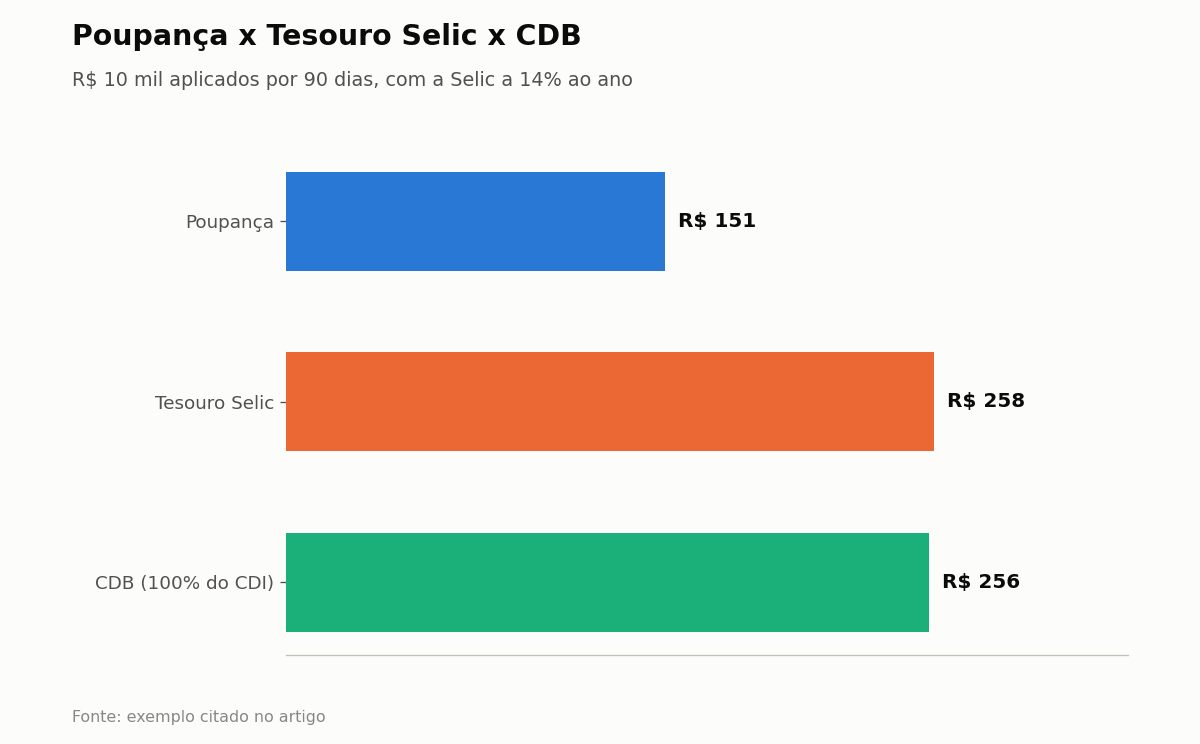
Um exemplo concreto: com a Selic a 14% ao ano, R$ 10 mil aplicados por 90 dias renderiam cerca de R$ 151 na poupança, contra aproximadamente R$ 258 no Tesouro Selic e R$ 256 em um CDB que paga 100% do CDI — já descontado o Imposto de Renda desses dois últimos. Ou seja, mesmo pagando imposto (o que a poupança não paga), o Tesouro Selic e o CDB rendem quase o dobro no mesmo período.
Por que então tanta gente ainda deixa dinheiro na poupança
A poupança tem duas vantagens reais que explicam sua popularidade: é isenta de Imposto de Renda e é extremamente simples de usar, sem necessidade de abrir conta em corretora ou entender conceitos como liquidez e vencimento. Para quem nunca investiu, esse é um obstáculo real — mas a diferença de rendimento mostrada acima é grande o suficiente para justificar aprender o básico de Tesouro Direto ou CDB, especialmente porque hoje é possível investir por aplicativos de bancos digitais com a mesma facilidade de mexer na poupança.
Tesouro Selic e CDB: as alternativas mais próximas da poupança em segurança
O Tesouro Selic é considerado um dos investimentos mais seguros do país, porque é emitido pelo governo federal e acompanha diretamente a taxa básica de juros. Tem liquidez diária (o dinheiro pode ser resgatado a qualquer momento) e paga Imposto de Renda regressivo: 22,5% para resgates em até 180 dias, caindo progressivamente até 15% para quem mantém o dinheiro investido por mais de 720 dias.
O CDB (Certificado de Depósito Bancário) segue a mesma lógica de tributação regressiva, mas é emitido por bancos, não pelo governo. Por isso, é essencial verificar dois pontos antes de investir: a rentabilidade oferecida (o ideal é buscar CDBs que pagam 100% do CDI ou mais) e se o valor investido está dentro do limite de cobertura do FGC (Fundo Garantidor de Créditos), que protege até R$ 250 mil por CPF por instituição financeira em caso de o banco quebrar.
Onde entra a reserva de emergência nessa conta
Tanto o Tesouro Selic quanto CDBs com liquidez diária são boas opções para reserva de emergência, justamente por unir segurança, rendimento superior à poupança e acesso rápido ao dinheiro quando necessário. A poupança só faz sentido nesse papel para quem realmente ainda não organizou uma conta em corretora — mas mesmo assim, vale tratar isso como situação temporária, não como destino definitivo do dinheiro reservado para emergências.
Por onde começar a investir, na prática
O primeiro passo é abrir conta em uma corretora de valores (a maioria não cobra taxa de abertura ou manutenção) ou usar a seção de investimentos do próprio banco digital que já usa no dia a dia. A partir daí, o Tesouro Selic pode ser comprado a partir de valores baixos, servindo como porta de entrada tranquila para quem nunca investiu. Só depois de entender esse produto básico é que faz sentido considerar CDBs de bancos diferentes, comparando rentabilidade e prazo de vencimento antes de aplicar.
O erro de comparar só o rendimento anunciado
Um erro comum ao comparar investimentos é olhar apenas para a taxa anunciada, ignorando o efeito do imposto e do prazo. Um CDB que promete 110% do CDI parece sempre melhor do que o Tesouro Selic, mas se o dinheiro precisar ser resgatado em poucos meses, a alíquota mais alta do Imposto de Renda regressivo pode reduzir boa parte dessa vantagem aparente. Por isso, a comparação correta é sempre pelo valor líquido que efetivamente cai na conta, no prazo em que o dinheiro realmente será usado — não pela taxa bruta anunciada na propaganda do produto.
Passo a passo para sair da poupança sem perder segurança
- Verifique quanto sua poupança rendeu no último ano e compare com a Selic do mesmo período.
- Abra conta em uma corretora ou acesse a seção de investimentos do seu banco digital.
- Comece pelo Tesouro Selic, que tem liquidez diária e é garantido pelo governo federal.
- Ao considerar CDBs, verifique a rentabilidade (busque 100% do CDI ou mais) e confirme que o valor está dentro do limite do FGC.
- Migre a reserva de emergência da poupança para uma dessas opções, mantendo a liquidez diária.
Poupar é o primeiro passo, mas não é o destino final do dinheiro. A diferença entre deixar dinheiro parado e fazê-lo trabalhar não exige conhecimento avançado de mercado financeiro — exige apenas entender o básico de dois ou três produtos simples, e a partir daí o próprio juro composto faz o resto do trabalho.
Fontes:
- BM&C News — Comparativo de rendimento com Selic a 14% (agosto de 2026)
- Meelion — Regras de rendimento da poupança, CDB e Tesouro Selic