5 passos para sair das dívidas
O Brasil bateu um recorde pouco comemorado em 2026: 81,7 milhões de pessoas estão com o nome negativado, um salto de 38,1% em relação a dez anos atrás, segundo levantamento da CNN Brasil com dados de birôs de crédito. Se dívida fosse só uma questão de força de vontade, esse número não teria dobrado numa década. O que mudou foi o custo de vida, a renda disponível e o acesso fácil a crédito caro — e é exatamente por isso que sair da dívida exige um método, não apenas a decisão de “parar de gastar”.
O tamanho do problema no Brasil
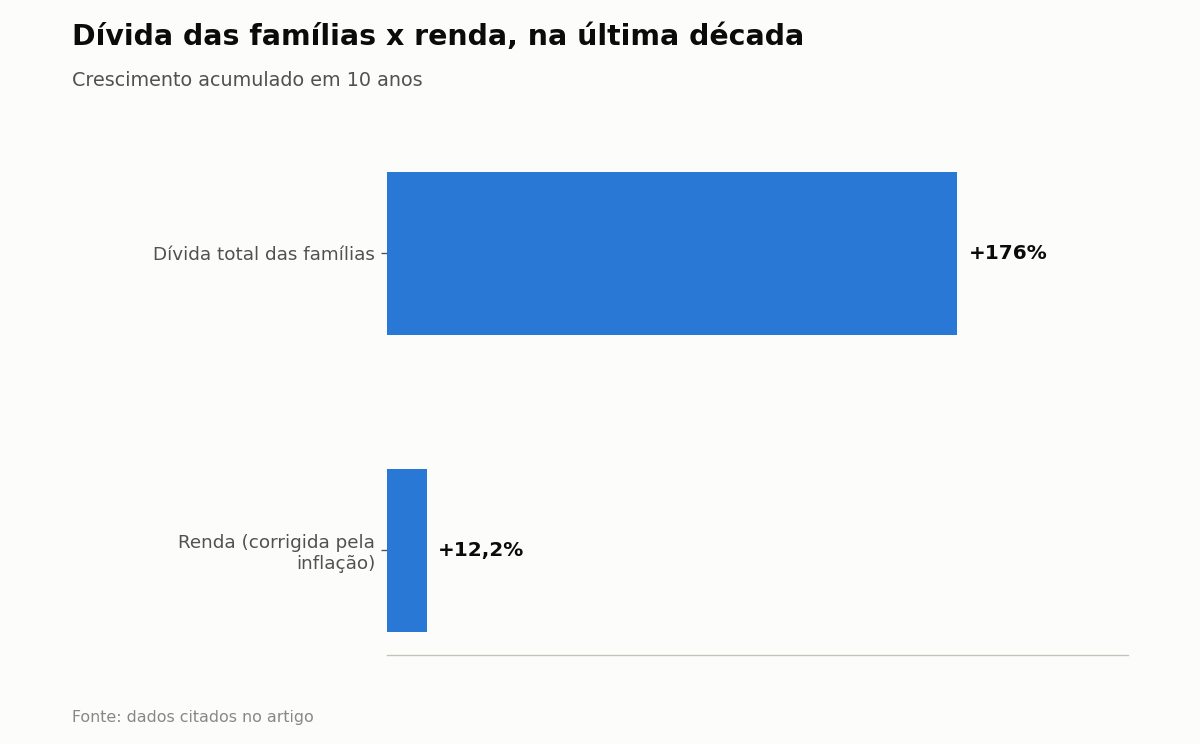
Os números por trás dos 81,7 milhões de inadimplentes revelam quem é mais afetado: 48% dessas pessoas ganham até um salário mínimo por mês, e mais 30% ganham até dois salários mínimos — ou seja, quase 8 em cada 10 inadimplentes vivem com renda baixa, onde qualquer imprevisto (uma conta médica, um conserto, a perda de horas extras) já é suficiente para desorganizar o orçamento inteiro. O volume total da dívida no país cresceu 176% na última década, bem mais rápido que a renda das famílias, e o peso individual da dívida (corrigido pela inflação) subiu 12,2% no mesmo período.
Outro dado que chama atenção: as mulheres já são maioria entre os inadimplentes, somando 40,4 milhões, contra 27,7 milhões dez anos atrás — um crescimento que reflete tanto o aumento da participação feminina no mercado de trabalho quanto, em muitos casos, a responsabilidade financeira maior em lares chefiados por mulheres. E talvez o dado mais preocupante seja este: cerca de 42% dos inadimplentes atuais, quase 34 milhões de pessoas, estão nessa situação continuamente há dez anos — não é uma dívida pontual que vai e volta, é um ciclo que nunca se fecha.
Bola de neve ou avalanche: qual método escolher
Existem duas estratégias consagradas para quem tem mais de uma dívida ao mesmo tempo, e a escolha entre elas muda bastante o resultado. No método bola de neve, você lista todas as dívidas da menor para a maior (em valor) e ataca primeiro a menor, pagando o mínimo nas outras — ao quitar a menor, o valor que ia para ela soma-se ao pagamento da próxima, criando um efeito bola de neve de motivação, já que as vitórias aparecem mais rápido. No método avalanche, a ordem é pela taxa de juros: ataca-se primeiro a dívida mais cara, não a menor, o que economiza mais dinheiro no total, mas demora mais para gerar a primeira sensação de vitória.
Um exemplo torna a diferença concreta: imagine três dívidas — A de R$ 500 a 15% ao ano, B de R$ 2.000 a 8% ao ano e C de R$ 5.000 a 12% ao ano. Na bola de neve, a ordem de ataque é A, depois B, depois C (da menor para a maior em valor). Na avalanche, a ordem é A, depois C, depois B (da maior para a menor taxa de juros) — note que A entra primeiro nos dois métodos por coincidência, mas B e C se invertem, e é nessa inversão que mora a diferença de custo total pago em juros ao longo do processo. Na prática, quem tem disciplina para seguir um plano mesmo sem vitórias rápidas economiza mais com a avalanche; quem precisa de resultados visíveis logo para não desistir se sai melhor com a bola de neve.
Organize o mapa completo da dívida antes de decidir qualquer coisa
Antes de escolher método, é preciso ter clareza total: liste cada dívida com valor atual, taxa de juros, valor da parcela mínima e data de vencimento. Muita gente subestima o tamanho real do problema porque nunca colocou tudo num único lugar — o cartão de crédito, o cheque especial, o empréstimo pessoal, o parcelamento da loja, cada um em uma conta mental separada. Só depois de ver o total consolidado é possível decidir com realismo quanto do orçamento mensal pode, de fato, ser direcionado para quitação sem comprometer despesas essenciais como aluguel e alimentação.
Negociar com credores: buscar o desconto real, não a parcela que cabe
Ao negociar diretamente com bancos e financeiras, o objetivo não deve ser apenas “uma parcela que cabe no bolso” — que muitas vezes só estica o prazo e aumenta o total pago em juros — mas sim buscar o maior desconto possível sobre o valor da dívida, especialmente em dívidas antigas, que os credores já provisionaram como perda e estão dispostos a vender por uma fração do valor original. Vale sempre pedir a proposta por escrito antes de aceitar e verificar, depois do pagamento, se a baixa da negativação foi processada dentro do prazo de até 5 dias úteis previsto pelas normas do Banco Central.
Como evitar voltar para a dívida depois de sair dela
Quitar a dívida sem mudar o hábito que a gerou é o motivo pelo qual tanta gente volta ao ciclo pouco tempo depois. Antes de considerar o processo encerrado, vale montar uma reserva mínima de emergência — mesmo que pequena, de poucas centenas de reais — para que o próximo imprevisto não vire, de novo, uma nova dívida no cartão ou no cheque especial. Sem esse colchão, o ciclo de inadimplência tende a se repetir, porque o problema estrutural (falta de reserva) nunca foi resolvido, só a dívida específica daquele momento.
Passo a passo para sair das dívidas
- Liste todas as dívidas com valor, juros, parcela mínima e vencimento num único lugar.
- Escolha o método de ataque: bola de neve (motivação rápida) ou avalanche (economia maior).
- Negocie diretamente com os credores buscando desconto real, não apenas parcela menor.
- Direcione qualquer renda extra (13º, restituição de imposto, bônus) para acelerar a quitação.
- Depois de quitar, construa uma reserva mínima de emergência para não reiniciar o ciclo.
Sair da dívida raramente é sobre um golpe de sorte ou um mês perfeito de disciplina — é sobre ter um mapa claro do problema e seguir um método até o fim, mesmo quando o progresso parece lento. Com 81,7 milhões de brasileiros negativados, vale lembrar que esse não é um problema de caráter individual: é um problema estrutural que também exige solução estrutural, começando pelo controle do que está dentro do seu alcance.
Fontes:
- CNN Brasil — Inadimplência atinge 81,7 milhões e cresce 38% em 10 anos no Brasil
- Vantage Consultoria — Dívidas sob controle: método avalanche vs. bola de neve