Como montar um orçamento mensal eficiente
Uma pesquisa de janeiro de 2026, feita com 1.000 pessoas, mostrou um dado que explica boa parte da bagunça financeira das famílias brasileiras: 48% não têm nenhum sistema de controle de gastos, nem mesmo uma anotação simples ou uma planilha básica — mas 81% usam o aplicativo do próprio banco no celular, e 72% reconhecem que a tecnologia ajuda a organizar as finanças. O paradoxo é claro: as ferramentas estão na mão de quase todo mundo, mas muito poucos as usam de fato para saber para onde o dinheiro está indo. Só 19% usam algum aplicativo dedicado a gestão financeira, o que deixa a imensa maioria administrando o orçamento praticamente no escuro.
Por que “saber que gasta demais” não é a mesma coisa que orçamento
Quase todo mundo tem uma sensação vaga de estar gastando mais do que deveria em algo — delivery, assinaturas, roupas — mas sensação não é dado. Um orçamento mensal eficiente não é sobre força de vontade, é sobre transformar gasto invisível em número visível. Enquanto o dinheiro sai do cartão e da conta sem ser categorizado, o cérebro trata cada compra pequena como isolada, sem enxergar o efeito acumulado; é só quando esses valores são somados por categoria, mês a mês, que fica claro, por exemplo, que R$ 15 por dia em aplicativo de entrega vira R$ 450 por mês — o equivalente a uma parcela de financiamento ou a boa parte de uma reserva de emergência que nunca sai do papel.
O método 50-30-20: um ponto de partida, não uma regra fixa
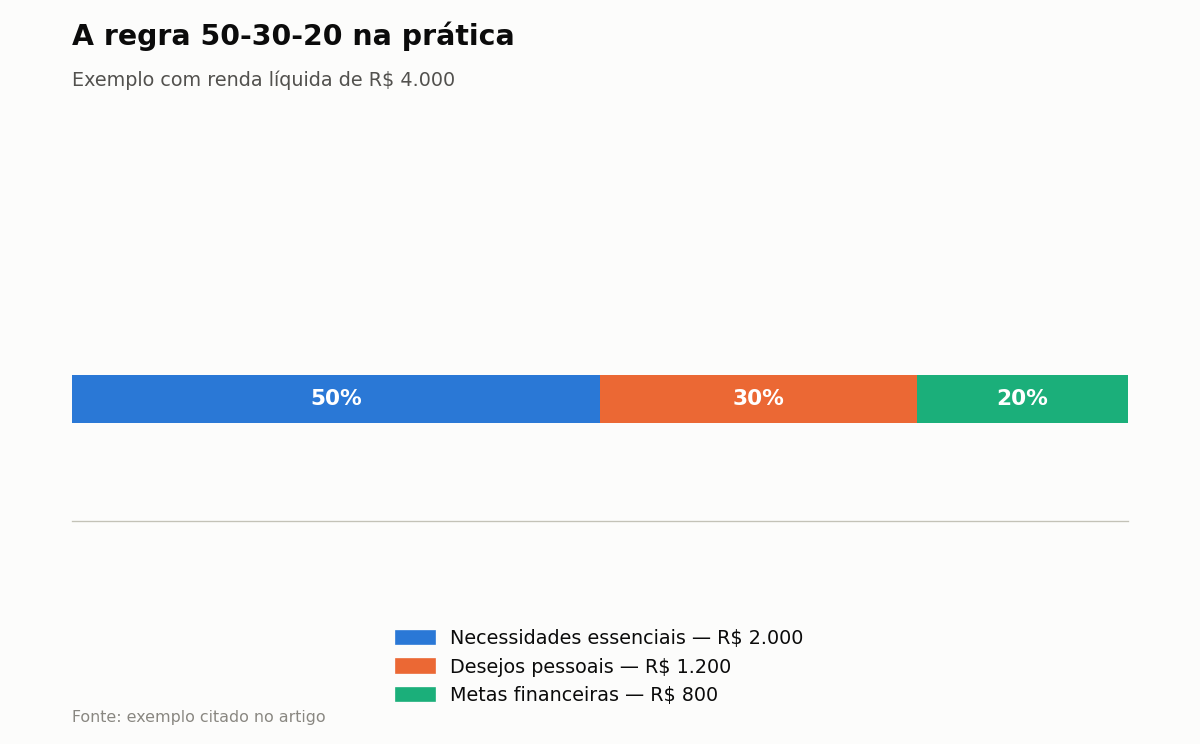
Um dos modelos mais usados para estruturar o orçamento divide a renda líquida mensal em três blocos: 50% para necessidades essenciais (moradia, alimentação, transporte, contas fixas), 30% para desejos pessoais (lazer, streaming, compras não essenciais) e 20% para metas financeiras (reserva de emergência, investimentos ou quitação de dívidas). Num exemplo com renda líquida de R$ 4.000, isso significa R$ 2.000 para o essencial, R$ 1.200 para o que é desejo e R$ 800 para o futuro financeiro. A proporção não é uma lei — quem tem renda mais apertada, especialmente próxima de um ou dois salários mínimos, dificilmente consegue destinar 30% a desejos sem comprometer o essencial, e nesses casos faixas como 70-20-10 ou 80-10-10 tendem a refletir melhor a realidade.
O valor do método não está no número exato de cada faixa, mas no hábito de separar a renda em categorias antes de gastar, em vez de gastar primeiro e ver o que sobra (ou falta) no fim do mês. Isso muda completamente a lógica: o dinheiro para a reserva de emergência ou para investimentos deixa de ser “o que sobrar” e passa a ser um compromisso tratado com a mesma prioridade do aluguel.
Categorizar gastos: o passo que a maioria pula
Separar despesas fixas (aluguel, financiamento, plano de saúde) de despesas variáveis (mercado, combustível, lazer) é o que permite enxergar onde há espaço real de corte. Despesas fixas raramente têm margem de ajuste rápido; despesas variáveis são onde a maior parte dos ajustes de curto prazo acontece. Um erro comum é tentar cortar gastos fixos primeiro (cancelar plano de saúde, por exemplo) quando o problema real está concentrado em variáveis que passam despercebidas, como pequenas compras repetidas ao longo do mês que nunca são somadas.
Ferramentas: da planilha simples ao aplicativo, o que importa é o hábito
Não existe uma ferramenta certa universal — existe a ferramenta que a pessoa efetivamente vai manter atualizada. Uma planilha simples, com três colunas (data, categoria, valor), resolve para quem prefere digitar manualmente e ganha, de quebra, mais consciência de cada gasto ao registrá-lo. Aplicativos de gestão financeira, usados por apenas 19% dos brasileiros segundo a pesquisa, têm a vantagem de importar automaticamente as transações via Open Finance, reduzindo o trabalho manual, mas dependem de a pessoa efetivamente abrir o app e revisar as categorizações automáticas, que nem sempre acertam. O aplicativo do banco, usado por 81%, mostra o extrato, mas raramente categoriza ou soma gastos por tipo — por isso ver o extrato do banco não é a mesma coisa que ter um orçamento.
Revisão semanal: o hábito que sustenta o orçamento no longo prazo
Um orçamento montado uma vez no início do mês e nunca mais revisado tende a perder utilidade rapidamente, porque gastos imprevistos aparecem e as categorias saem do planejado sem que ninguém perceba a tempo de corrigir. Uma revisão rápida, de 10 a 15 minutos por semana, olhando quanto já foi gasto em cada categoria frente ao planejado, permite ajustar o comportamento ainda dentro do mês — por exemplo, reduzir o delivery na última semana se a categoria “alimentação fora de casa” já estourou o previsto lá pelo dia 20.
Passo a passo para montar um orçamento mensal eficiente
- Liste toda a renda líquida mensal e todas as despesas fixas e variáveis dos últimos 2 ou 3 meses.
- Categorize os gastos (moradia, alimentação, transporte, lazer, assinaturas, etc.) para enxergar onde o dinheiro realmente vai.
- Defina uma proporção de referência (como o 50-30-20, ajustada à sua realidade) para necessidades, desejos e metas financeiras.
- Escolha uma ferramenta simples (planilha ou aplicativo) que você realmente vai manter atualizada — a melhor ferramenta é a que não é abandonada em duas semanas.
- Reserve de 10 a 15 minutos por semana para revisar o progresso e ajustar o que for necessário ainda dentro do mês.
Um orçamento eficiente não elimina imprevistos nem torna a vida financeira perfeita — o que ele faz é trocar a sensação vaga de “acho que gasto demais” por números concretos que permitem decisões conscientes. A diferença entre quem consegue guardar dinheiro e quem vive no aperto raramente está na renda; está, na maior parte das vezes, em quem sabe exatamente para onde cada real está indo.
Fontes:
- Exame — Apenas 20% dos brasileiros utilizam aplicativos de gestão financeira (pesquisa jan/2026)
- Serasa — Método 50-30-20: como organizar o orçamento mensal
- CNDL/SPC Brasil — Pesquisa sobre controle do orçamento pessoal