Como organizar as finanças depois de perder o emprego
Em junho de 2026, a taxa de desemprego no Brasil caiu para 5,4%, o menor nível já registrado para o mês segundo a PNAD Contínua do IBGE — uma notícia boa no agregado, mas que não muda a realidade de quem está, agora mesmo, sem renda fixa depois de uma demissão. Perder o emprego é, ao mesmo tempo, um choque emocional e um problema matemático urgente: de um dia para o outro, a entrada de dinheiro para ou diminui drasticamente, enquanto as contas fixas continuam chegando no mesmo valor. A diferença entre atravessar esse período com organização ou com pânico está quase sempre em decisões tomadas nas primeiras semanas, não nos meses seguintes.
Primeiro passo: solicitar o seguro-desemprego dentro do prazo
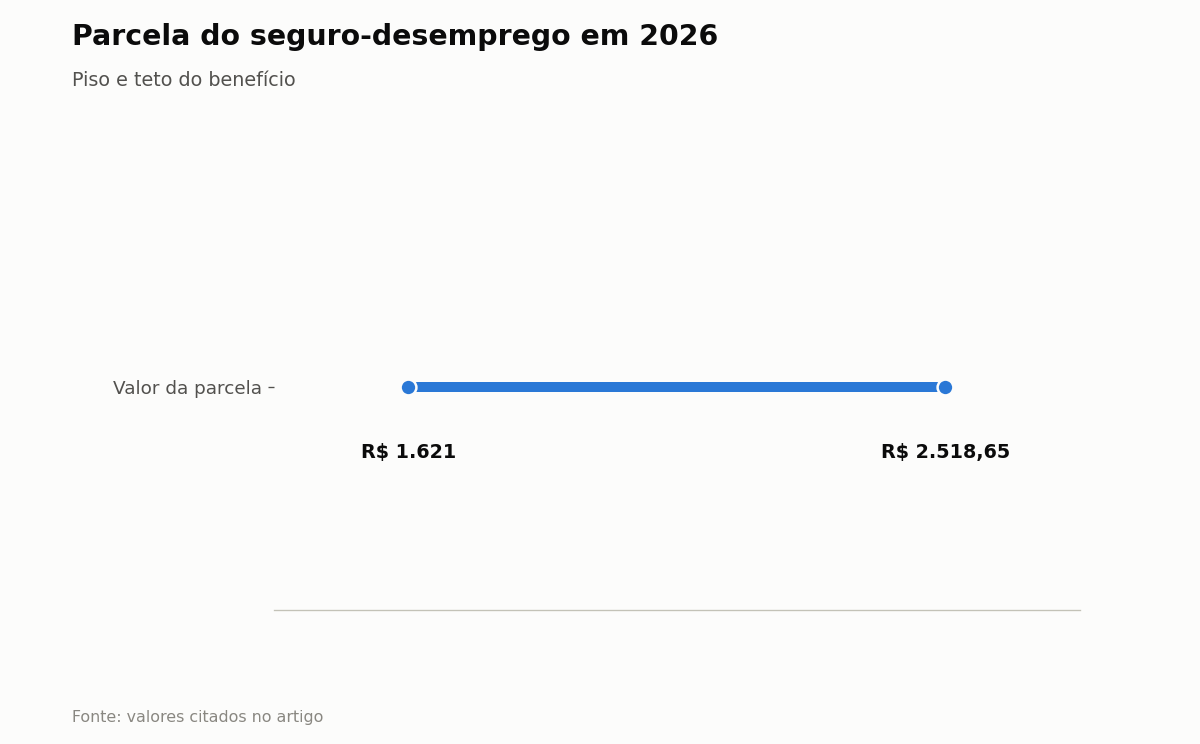
O seguro-desemprego pode ser solicitado entre 7 e 120 dias após a demissão sem justa causa (90 dias para trabalhadores domésticos), e o valor da parcela em 2026 varia entre R$ 1.621,00 (o mínimo, atrelado ao salário mínimo) e R$ 2.518,65 (o teto), calculado com base na média salarial dos últimos três meses trabalhados. O número de parcelas depende do tempo trabalhado e de quantas vezes o benefício já foi solicitado antes: quem trabalhou entre 12 e 23 meses nos últimos 18 meses (primeira solicitação) tem direito a menos parcelas do que quem trabalhou 24 meses ou mais, podendo chegar a 5 parcelas nesse caso. Deixar para solicitar depois do prazo de 120 dias significa perder o direito ao benefício inteiro — por isso esse é literalmente o primeiro item da lista, antes de qualquer replanejamento financeiro mais amplo.
Recalcular o orçamento para o cenário de renda reduzida
Antes de cortar qualquer gasto, é preciso somar exatamente quanto vai entrar nos próximos meses: parcelas do seguro-desemprego, eventuais rescisões (FGTS, multa de 40%, férias proporcionais, 13º proporcional) e qualquer renda extra já em andamento. Só depois de ter esse número exato é possível decidir com realismo por quanto tempo a reserva de emergência (se existir) precisa durar, e qual é o corte de despesas necessário para que o dinheiro disponível cubra o período até a próxima fonte de renda. Tratar esse período como “temporário mas sem prazo definido” é mais seguro do que assumir otimisticamente que a recolocação será rápida — mesmo com o desemprego em queda, o tempo de recolocação varia muito por setor, região e nível de experiência.
Ordem de prioridade dos gastos durante o período sem renda fixa
Nem todo corte de gasto tem o mesmo impacto, e a ordem de prioridade importa. Moradia, alimentação, saúde e transporte essencial para buscar recolocação (ou trabalhar, se já surgir uma oportunidade temporária) vêm antes de qualquer outra categoria. Assinaturas, streaming, aplicativos de entrega e lazer não essencial são os primeiros candidatos ao corte total, não à redução parcial — cortar pela metade um gasto que pode ser zerado por alguns meses costuma ser menos eficaz do que suspendê-lo completamente até a situação se estabilizar. Dívidas que já existiam antes da demissão merecem atenção especial: entrar em contato com os credores para renegociar prazos, antes de atrasar pagamentos e acumular juros e negativação, tende a ser mais barato no longo prazo do que simplesmente parar de pagar.
O FGTS e a rescisão: dinheiro disponível, mas que precisa durar
Na demissão sem justa causa, o trabalhador tem acesso ao saldo do FGTS mais a multa de 40% sobre esse saldo, depositada pelo empregador — um valor que, dependendo do tempo de casa, pode ser significativo. O erro mais comum nesse momento é tratar esse dinheiro como se fosse uma “sobra” para gastos que estavam represados, quando na verdade ele deveria ser tratado como parte do fundo de sobrevivência do período sem renda, junto com o seguro-desemprego e a reserva de emergência já existente. Dividir mentalmente esse valor pelo número de meses que se espera levar até a recolocação (com uma margem de segurança) ajuda a evitar que o dinheiro acabe antes do problema estar resolvido.
Manter a rede de contatos e a qualificação ativas
Buscar recolocação não é só enviar currículos — reativar contatos profissionais antigos, avisar a rede pessoal sobre a disponibilidade e manter certificações ou cursos relevantes atualizados aumenta as chances de recolocação mais rápida, especialmente em um mercado que, apesar da queda geral do desemprego, continua exigindo qualificação específica em muitos setores. Investir tempo (não necessariamente dinheiro) nessa frente durante as primeiras semanas costuma valer mais do que esperar passivamente pelo retorno de candidaturas enviadas de forma genérica.
Passo a passo para organizar as finanças depois de perder o emprego
- Solicite o seguro-desemprego dentro do prazo de 7 a 120 dias após a demissão sem justa causa.
- Some com exatidão toda a renda disponível para os próximos meses: seguro-desemprego, rescisão, FGTS e reservas existentes.
- Corte totalmente (não parcialmente) os gastos não essenciais enquanto a situação não se estabiliza.
- Entre em contato com credores para renegociar dívidas existentes antes de atrasar pagamentos.
- Reative sua rede de contatos profissionais e mantenha qualificações relevantes atualizadas durante a busca.
Perder o emprego altera o presente, mas não precisa comprometer o futuro financeiro se as primeiras semanas forem tratadas com método em vez de pânico. O seguro-desemprego, o FGTS e a reserva de emergência existem exatamente para cobrir esse intervalo — a diferença entre atravessá-lo bem ou mal está em usar esses recursos com um plano claro, não em torcer para que a recolocação aconteça antes que o dinheiro acabe.
Fontes:
- MeuTudo — Seguro-Desemprego 2026: tabela, valor e teto atualizados
- O Especialista (Safra) — Desemprego no Brasil cai para 5,4% em junho de 2026 (PNAD/IBGE)