CDB, LCI e LCA: qual investimento combina com seu perfil
Em 2026, as taxas médias de LCA para 1 ano caíram de 95% do CDI (média de 2025) para 88,08% do CDI, e as de LCI recuaram de 95,43% para 89,50% do CDI, refletindo a curva de juros em queda. Mesmo com taxas nominalmente menores que as de um CDB parecido, LCI e LCA continuam entre os investimentos de renda fixa mais procurados por um motivo simples: são isentas de Imposto de Renda para pessoa física, e essa isenção, que o mercado chegou a temer perder em 2026 com a Medida Provisória 1.303 (que não foi aprovada pelo Congresso), segue valendo normalmente. Entender como essa isenção muda a comparação com o CDB é o que decide, na prática, qual desses três produtos rende mais no bolso — não a taxa anunciada, mas o valor que realmente sobra depois dos impostos.
O que são LCI e LCA, na prática
LCI (Letra de Crédito Imobiliário) e LCA (Letra de Crédito do Agronegócio) são títulos emitidos por bancos para captar recursos que financiam, respectivamente, o setor imobiliário e o agronegócio — na prática, funcionam de forma muito parecida com um CDB: o investidor empresta dinheiro ao banco por um prazo determinado e recebe de volta o valor corrigido por uma taxa, geralmente atrelada a um percentual do CDI. A diferença central está no tratamento tributário: enquanto o CDB é tributado pela tabela regressiva do Imposto de Renda (22,5% para prazos de até 180 dias, caindo gradualmente até 15% para prazos acima de 720 dias), LCI e LCA são completamente isentas desse imposto para pessoa física, o que muda significativamente o cálculo de qual opção realmente rende mais.
Comparando o rendimento líquido: o cálculo que a maioria pula
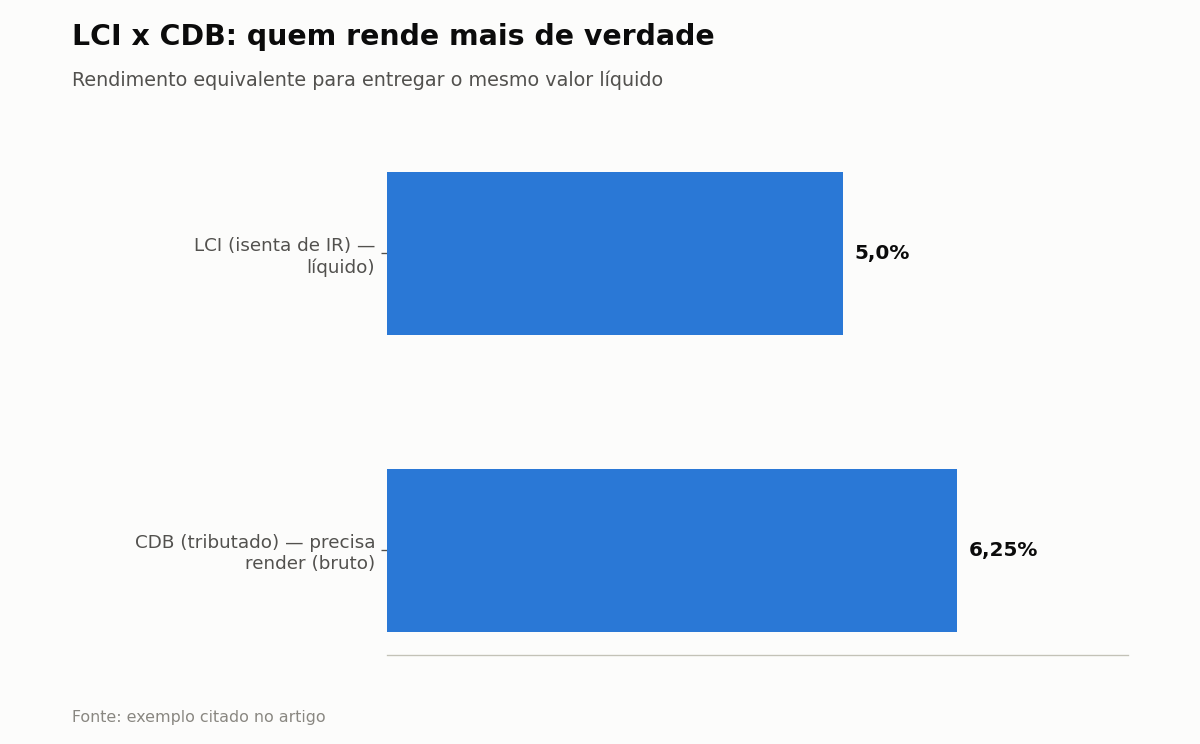
Comparar apenas a taxa anunciada (por exemplo, “115% do CDI” contra “100% do CDI”) é um erro comum, porque ignora o imposto que incide sobre uma das opções e não sobre a outra. Um exemplo simplificado: aplicando R$ 100.000 por 360 dias, uma LCI pagando 5% ao ano renderia R$ 5.000 líquidos, sem desconto de imposto. Um CDB precisaria pagar algo próximo de 6,25% ao ano (bruto) para entregar o mesmo valor líquido, já descontados 20% de Imposto de Renda sobre o rendimento nesse prazo. Na prática, isso significa que uma LCI pagando 100% do CDI pode, dependendo do prazo e da alíquota de IR aplicável, render mais no líquido do que um CDB pagando 115% do CDI — a isenção fiscal compensa, e às vezes supera, uma taxa bruta nominal mais alta.
Carência: o prazo mínimo que mudou nos últimos anos
Diferente do Tesouro Selic ou de CDBs com liquidez diária, LCI e LCA têm um prazo mínimo de carência antes de permitir resgate, definido pelo Conselho Monetário Nacional (CMN). A Resolução CMN 5.119/2024 elevou esse prazo mínimo — para 12 meses na LCI e para 9 meses na LCA —, e uma atualização posterior reduziu especificamente o prazo da LCA de 9 para 6 meses em algumas modalidades, sem alterar o prazo da LCI. Isso torna LCI e LCA inadequadas para reserva de emergência (que exige liquidez imediata), mas adequadas para objetivos de médio prazo em que o investidor já sabe que não vai precisar do dinheiro antes do vencimento ou da data mínima de resgate.
A garantia do FGC e o limite que também se aplica aqui
Assim como os CDBs, LCI e LCA contam com a garantia do Fundo Garantidor de Créditos (FGC) até o limite de R$ 250 mil por CPF por instituição financeira, o que reduz significativamente o risco de crédito para quem investe dentro desse teto. Espalhar valores maiores entre diferentes instituições, em vez de concentrar tudo em uma única emissora, é a forma de manter essa proteção mesmo com patrimônio acima do limite individual — uma prática recomendada para qualquer título de renda fixa privada, não só LCI e LCA.
Quando escolher LCI/LCA em vez de CDB ou Tesouro Direto
LCI e LCA tendem a fazer mais sentido para quem já tem a reserva de emergência resolvida em produtos de liquidez diária e está alocando uma parte adicional do patrimônio em renda fixa com prazo definido, especialmente em faixas de renda mais altas, onde a alíquota de IR evitada tem impacto maior em termos absolutos. Para quem está começando a investir e ainda não tem reserva de emergência formada, o Tesouro Selic ou um CDB com liquidez diária continuam sendo prioridade, já que a ausência de carência nesses produtos garante acesso ao dinheiro a qualquer momento — algo que LCI e LCA não oferecem.
Passo a passo para escolher entre CDB, LCI e LCA
- Garanta primeiro a reserva de emergência em produtos de liquidez diária, antes de considerar LCI ou LCA.
- Compare sempre o rendimento líquido (depois do IR) do CDB com o rendimento da LCI/LCA, nunca as taxas brutas isoladas.
- Confirme o prazo de carência da LCI/LCA antes de investir, garantindo que o dinheiro não será necessário nesse período.
- Respeite o limite de R$ 250 mil por CPF por instituição garantido pelo FGC, diversificando entre emissores se necessário.
- Prefira LCI/LCA para objetivos de médio a longo prazo já definidos, não para reserva de emergência.
Nenhum dos três produtos é universalmente “melhor” — CDB, LCI e LCA servem a propósitos diferentes dentro de uma carteira de renda fixa, e a escolha certa depende do prazo que o dinheiro pode ficar investido e de quanto a isenção fiscal pesa no cálculo final. O hábito que realmente separa quem otimiza o retorno de quem não otimiza não é escolher sempre o mesmo produto, é sempre fazer a conta do rendimento líquido antes de decidir onde aplicar cada parte do patrimônio.
Este conteúdo tem caráter educativo. Conheça mais sobre quem somos, veja nossa política de privacidade e os termos de uso do site, ou fale conosco se tiver dúvidas ou sugestões.
Fontes:
- InfoMoney — LCIs e LCAs passam a pagar menos em 2026, com fim da isenção de volta ao radar
- C6 Bank — CDB ou LCI e LCA: como calcular qual é melhor