Como criar uma reserva de emergência do zero
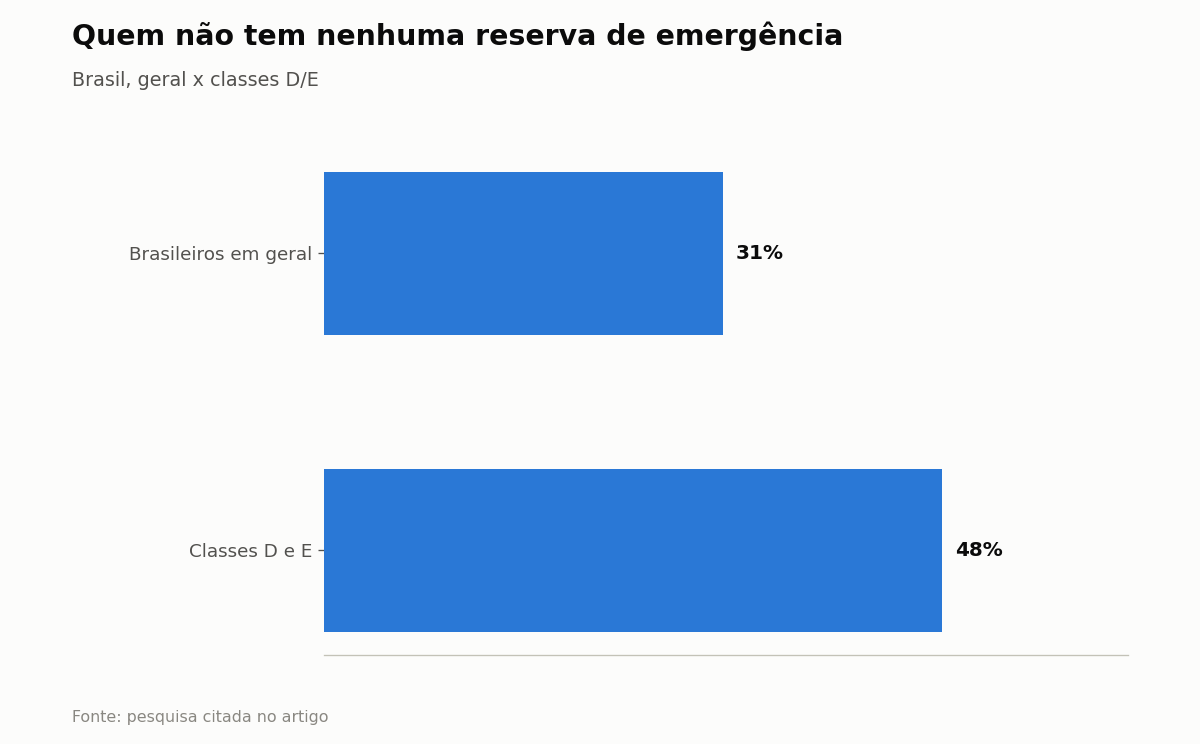
Uma pesquisa Anbima/Datafolha, feita com 5.832 pessoas no fim de 2025, mostrou que 31% dos brasileiros não têm nenhuma reserva de emergência, e outros 32% têm reservas abaixo do mínimo recomendado pelos especialistas. Juntando os dois grupos, mais da metade da população estaria desprotegida diante de qualquer imprevisto — uma demissão, um problema de saúde, um conserto urgente — sem nenhuma rede de segurança financeira para atravessar o período sem recorrer a dívida cara.
Quanto guardar: a regra muda conforme o tipo de renda
A recomendação clássica de especialistas é manter entre 3 e 6 meses de despesas fixas guardados, mas esse número não é fixo para todo mundo. Quem tem carteira assinada (CLT), com FGTS e seguro-desemprego como redes de segurança adicionais, pode trabalhar com a faixa mais baixa, de 3 a 6 meses. Quem é autônomo ou tem renda variável, sem essas proteções trabalhistas, deve mirar uma faixa mais alta, entre 9 e 12 meses de despesas — praticamente o dobro, justamente porque a instabilidade de renda exige um colchão maior para absorver meses fracos sem comprometer contas essenciais.
O dado da Anbima também mostra uma disparidade importante entre classes sociais: nas classes D e E, 48% das pessoas não têm nenhuma reserva, contra apenas 13% nas classes A e B — uma diferença que reflete não falta de conhecimento financeiro, mas a dificuldade real de sobrar dinheiro no fim do mês quando a renda já mal cobre o essencial.
Por onde começar quando parece impossível guardar qualquer coisa
Para quem está começando do zero, a meta de 6 meses de despesas parece distante demais para servir de motivação — e é exatamente aí que a maioria desiste antes de começar. O caminho mais eficaz é dividir a meta em etapas menores: primeiro, uma mini-reserva de R$ 500 a R$ 1.000, suficiente para cobrir um imprevisto pequeno (um conserto, uma conta inesperada) sem precisar recorrer ao cartão de crédito ou ao cheque especial. Só depois de atingir essa primeira etapa é que faz sentido mirar um mês completo de despesas, depois três, até chegar à meta final.
Automatizar uma transferência mensal fixa, por menor que seja, no dia em que o salário cai, costuma funcionar melhor do que tentar guardar “o que sobrar” no fim do mês — porque quase sempre não sobra nada quando a poupança é deixada para o final da lista de prioridades.
Onde guardar: liquidez antes de rentabilidade
A reserva de emergência tem uma função diferente da de outros investimentos: o objetivo não é maximizar o rendimento, é ter o dinheiro disponível exatamente quando ele for necessário, sem perdas nem burocracia no resgate. Por isso, produtos com liquidez diária são a escolha certa, mesmo que rendam um pouco menos do que alternativas com prazo de carência. Tesouro Selic e CDBs com liquidez diária (que pagam próximo de 100% do CDI) são as opções mais indicadas, sempre respeitando o limite de R$ 250 mil por CPF por instituição garantido pelo FGC (Fundo Garantidor de Créditos) no caso dos CDBs.
Vale evitar guardar a reserva de emergência em ações, fundos imobiliários ou qualquer investimento cujo valor possa cair justamente no momento em que o dinheiro precisar ser resgatado — o objetivo dessa reserva específica é segurança, não crescimento patrimonial, papel que outros investimentos podem cumprir depois que a reserva já estiver completa.
Quando usar (e quando não usar) a reserva
A reserva de emergência deve ser usada para imprevistos reais: perda de renda, emergência médica, reparo urgente e inadiável. Não deve ser usada para uma viagem, uma promoção imperdível ou qualquer gasto planejável com antecedência — esses merecem sua própria reserva separada, com objetivo e prazo definidos. Misturar as duas coisas é um dos motivos mais comuns pelos quais a reserva de emergência nunca chega ao valor ideal: ela é sempre usada para outra coisa antes de cumprir sua função original.
A diferença entre geração é maior do que parece
A mesma pesquisa da Anbima mostrou que a falta de reserva varia bastante por geração: 37% da Geração X (nascidos entre 1965 e 1980) não têm nenhuma reserva, contra 28% dos millennials e apenas 17% da Geração Z e dos baby boomers. Esse dado é contraintuitivo à primeira vista — seria de esperar que gerações mais velhas, com mais tempo de trabalho, tivessem reservas mais consolidadas — mas frequentemente reflete responsabilidades financeiras que crescem junto com a idade (filhos, financiamentos, cuidado com pais idosos), que competem diretamente com a capacidade de poupar.
Passo a passo para criar a reserva de emergência do zero
- Calcule suas despesas fixas mensais para saber o valor-alvo da reserva completa.
- Defina se sua meta é de 3 a 6 meses (CLT) ou de 9 a 12 meses (renda variável ou autônomo).
- Comece com uma mini-meta de R$ 500 a R$ 1.000 antes de mirar o valor total.
- Automatize uma transferência mensal fixa para essa reserva, no dia do recebimento do salário.
- Guarde o valor em Tesouro Selic ou CDB com liquidez diária, respeitando o limite do FGC.
- Use a reserva apenas para imprevistos reais, mantendo outros objetivos financeiros em contas separadas.
Uma reserva de emergência não é sobre ficar rico — é sobre nunca precisar tomar uma decisão financeira desesperada porque não havia alternativa. O tempo que leva para construí-la costuma ser exatamente o tempo que ela economiza quando o imprevisto finalmente chega.
Fontes:
- Diário do Comércio — Pesquisa Anbima/Datafolha sobre reserva de emergência (2025/2026)
- MAAV Blog — Guia de reserva de emergência: quanto guardar e onde investir em 2026