Como declarar Imposto de Renda sem dor de cabeça
Todo início de ano, a mesma sensação: a declaração do Imposto de Renda parece mais complicada do que realmente é. Na prática, a maior parte do trabalho está em separar os documentos certos antes de abrir o programa — depois disso, preencher é bem mais rápido. Em 2026, o prazo de entrega vai de 23 de março a 29 de maio, e perder essa janela custa uma multa mínima de R$ 165,74, que pode chegar a 20% do imposto devido em casos mais graves, além de deixar o CPF irregular (o que trava desde empréstimos até a emissão de passaporte).
Este guia explica quem precisa declarar, como escolher entre o modelo simplificado e o completo, quais documentos separar com antecedência e os erros mais comuns que levam à malha fina.
Quem é obrigado a declarar em 2026
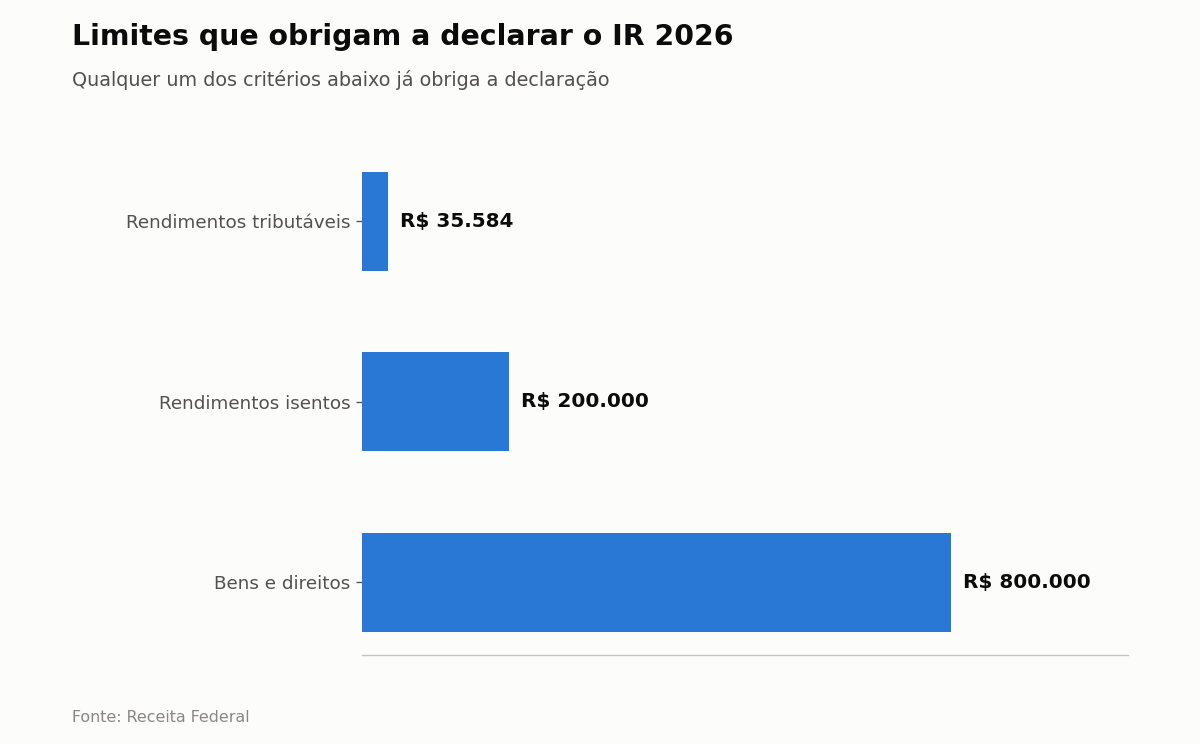
A obrigatoriedade não depende de “achar que precisa” — a Receita Federal define critérios objetivos, e basta se enquadrar em um deles para ser obrigado a declarar. Os principais: ter recebido rendimentos tributáveis (salário, aluguel, pró-labore) acima de R$ 35.584,00 no ano; ter recebido rendimentos isentos ou tributados na fonte acima de R$ 200.000,00; ter bens e direitos (incluindo imóveis, veículos e investimentos) somando mais de R$ 800.000,00 em 31 de dezembro; ter feito operações na bolsa de valores acima de R$ 40.000,00 em vendas, ou tido qualquer ganho líquido tributável nesse tipo de operação; ou ter obtido ganho de capital na venda de bens.
Quem se enquadra em mais de um critério ao mesmo tempo continua precisando entregar só uma declaração — mas errar na avaliação de qual critério se aplica é uma das formas mais comuns de cair na malha fina anos depois, quando a Receita cruza dados com bancos, cartórios e empregadores e descobre a omissão.
Declaração simplificada ou completa: como escolher
O modelo simplificado troca todas as suas deduções reais (dependentes, saúde, educação, previdência) por um desconto automático de 20% sobre o total de rendimentos tributáveis, limitado a R$ 16.754,34 por ano. Ele compensa para quem tem poucas despesas dedutíveis: por exemplo, alguém sem dependentes e sem gastos médicos ou educacionais relevantes praticamente sempre paga menos (ou recebe mais restituição) no simplificado.
Já o modelo completo permite abater despesas médicas (sem limite de valor, desde que comprovadas), despesas com educação (limitadas a um teto anual por pessoa), contribuições à previdência privada do tipo PGBL (até 12% da renda tributável) e um valor fixo por dependente. Quem tem filhos na escola particular, gastou com plano de saúde ou fez tratamento médico caro no ano costuma sair na frente com a declaração completa — mas só dá para saber com certeza comparando os dois resultados. O próprio programa da Receita calcula e mostra automaticamente qual dos dois modelos gera menos imposto ou mais restituição para o seu caso específico; vale sempre conferir esse comparativo antes de enviar.
Documentos para separar antes de começar
Ter tudo em mãos antes de abrir o programa evita ter que parar no meio do preenchimento. A lista básica inclui: informe de rendimentos de cada fonte pagadora (emprego, aposentadoria, aluguéis); informe de rendimentos de instituições financeiras, com saldo em 31/12 e rendimentos de cada aplicação; recibos de despesas médicas e odontológicas, com CPF ou CNPJ de quem recebeu; comprovantes de despesas com educação; CPF de dependentes; e documentação de compra, venda ou financiamento de bens relevantes feitos no ano (imóveis, veículos, ações).
Quem tem conta em mais de um banco ou corretora precisa reunir o informe de rendimentos de cada uma separadamente — é justamente a omissão de uma aplicação financeira “esquecida” em outra instituição um dos motivos mais comuns de inconsistência detectada pelo cruzamento de dados da Receita.
Erros que mais levam à malha fina
Divergência de valores entre o que a fonte pagadora informou à Receita e o que o contribuinte declarou é, disparado, a causa mais comum de retenção. Isso inclui esquecer de declarar um informe de rendimentos inteiro, arredondar valores em vez de copiar exatamente o que consta no documento, ou declarar despesa médica de dependente que não foi listado como dependente na mesma declaração. Outro erro recorrente é declarar despesa com plano de saúde ou educação de alguém que não é dependente do declarante — a dedução só vale para o titular e seus dependentes formalmente incluídos.
Vender um bem (carro, imóvel, ações) sem declarar o ganho de capital, mesmo quando o valor da venda não obrigaria a declarar por si só, também gera inconsistência quando cruzado com o registro de cartórios e corretoras. Sempre que uma dessas operações acontecer no ano, vale registrar na declaração mesmo que o resultado final seja isenção de imposto sobre aquele ganho.
Passo a passo para declarar sem dor de cabeça
- Reúna todos os informes de rendimentos (trabalho, aposentadoria, bancos e corretoras) antes de abrir o programa.
- Separe recibos de despesas médicas e educacionais, com CPF/CNPJ de quem recebeu o pagamento.
- Preencha a declaração e compare o resultado simplificado com o completo — o próprio sistema mostra qual é mais vantajoso.
- Confira se todos os valores batem exatamente com os informes recebidos, sem arredondamentos.
- Envie com antecedência ao prazo final (29 de maio de 2026) para ter tempo de corrigir qualquer erro identificado depois.
Declarar cedo, além de evitar a correria de última hora, também costuma acelerar a restituição: a Receita paga os lotes em ordem de prioridade legal (idosos, pessoas com deficiência) e, dentro de cada grupo, por ordem de entrega — quem envia primeiro entra nos primeiros lotes.
Este conteúdo tem caráter educativo. Conheça mais sobre quem somos, veja nossa política de privacidade e os termos de uso do site, ou fale conosco se tiver dúvidas ou sugestões.
Fontes:
- Receita Federal — Meu Imposto de Renda
- Receita Federal — Tabela do IRPF 2026
- TaxGroup — Guia de prazos e regras do IR 2026
- CNN Brasil — Diferença entre declaração completa e simplificada