Independência financeira: o que é e como começar a buscar
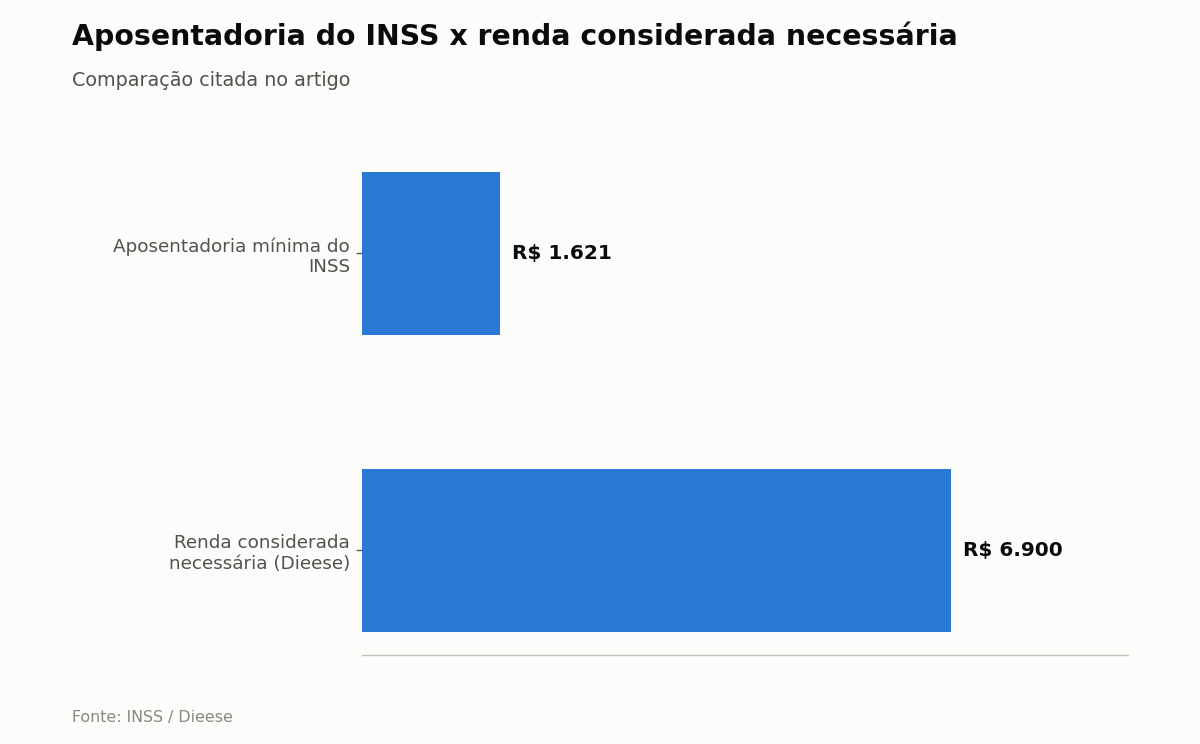
A pesquisa Raio X do Investidor Brasileiro, feita pela Anbima com 5.832 pessoas no fim de 2025, trouxe um número recorde: 60% dos brasileiros ativos no mercado de trabalho pretendem se sustentar exclusivamente com a aposentadoria do INSS — o maior percentual já registrado pela pesquisa, 3 pontos percentuais acima do ano anterior. O problema é que essa expectativa não bate com a realidade dos números: em junho de 2026, 69,1% de todos os benefícios pagos pelo INSS equivaliam a exatamente um salário mínimo (R$ 1.621), enquanto o valor considerado necessário para manter um padrão de vida digno, segundo o Dieese, gira em torno de R$ 6.900 mensais — mais de quatro vezes o valor que a maioria efetivamente recebe. Entre quem já está aposentado, 93% dependem só do INSS. É nesse contexto que a ideia de independência financeira deixa de ser luxo de quem ganha muito e passa a ser, para a maioria, a única forma realista de garantir um padrão de vida estável na velhice.
O que é independência financeira, na prática
Independência financeira não significa necessariamente parar de trabalhar — significa ter patrimônio suficiente para que a renda gerada pelos investimentos cubra as despesas mensais, tornando o trabalho uma escolha, não uma obrigação. É diferente de “ficar rico”: o objetivo não é acumular o máximo possível, é acumular o suficiente para que o dinheiro trabalhe no lugar da pessoa. Alguém com despesas mensais de R$ 3.000 pode alcançar a independência financeira com um patrimônio bem menor do que alguém com despesas de R$ 15.000 — a métrica é sempre relativa ao padrão de vida da pessoa, não um valor fixo universal.
A regra dos 4% e o número que define sua meta
O cálculo mais usado no movimento FIRE (Financial Independence, Retire Early) parte da chamada regra dos 4%: a ideia de que é possível retirar 4% do patrimônio investido por ano, indefinidamente, sem que o capital se esgote ao longo de cerca de 30 anos, desde que o restante continue investido e rendendo. Na prática, isso equivale a multiplicar as despesas anuais por 25 para chegar ao “número FIRE” — o patrimônio necessário para a independência. Um exemplo: quem gasta R$ 8.000 por mês (R$ 96.000 por ano) precisaria de R$ 2.400.000 investidos; quem gasta R$ 15.000 por mês (R$ 180.000 por ano) precisaria de R$ 4.500.000. Para o contexto brasileiro, com histórico de inflação e volatilidade mais altos do que o mercado americano (de onde vem a regra original), muitos planejadores recomendam usar uma taxa de retirada mais conservadora, de 3% a 3,5% ao ano, o que eleva o multiplicador para algo entre 28,5x e 33,3x as despesas anuais — uma margem de segurança maior, mas que exige um patrimônio proporcionalmente maior.
Por que a taxa de retirada importa mais do que a rentabilidade
Um erro comum é focar só em “quanto meu dinheiro rende” e ignorar quanto será retirado dele todo ano. Um patrimônio que rende 10% ao ano mas do qual se retira 8% ao ano cresce muito pouco e fica vulnerável a anos de retorno negativo; um patrimônio que rende 8% ao ano mas do qual se retira apenas 4% mantém uma margem de segurança que absorve anos ruins sem comprometer o objetivo de longo prazo. É essa margem entre rentabilidade e retirada, não a rentabilidade isolada, que determina se o patrimônio efetivamente dura décadas ou se esgota antes do previsto.
Os três estágios do caminho até a independência
Antes de chegar à independência completa, existem estágios intermediários que já trazem alívio real. O primeiro é a segurança financeira: ter reserva de emergência e nenhuma dívida cara em aberto. O segundo é a estabilidade financeira: despesas essenciais cobertas por renda passiva (aluguéis, dividendos, juros de investimentos), mesmo que o restante ainda dependa do salário. O terceiro é a independência plena: todas as despesas, incluindo as não essenciais, cobertas pela renda do patrimônio investido. Pensar em estágios, em vez de mirar direto no número final, torna o processo menos desanimador — cada estágio já muda concretamente o nível de liberdade financeira, mesmo a anos de distância da meta completa.
Por onde começar, mesmo com pouco
O caminho começa pelo mesmo lugar de qualquer plano financeiro sério: taxa de poupança. Quanto maior a porcentagem da renda direcionada a investimentos todo mês, mais rápido o patrimônio cresce — e esse fator pesa mais, principalmente no início, do que a escolha específica de onde investir. Alguém que consegue poupar 30% da renda chega à independência financeira muito mais rápido do que alguém que poupa 10%, mesmo com retornos de investimento parecidos. Definir esse percentual, automatizá-lo logo após o recebimento do salário e aumentá-lo gradualmente conforme a renda cresce é mais determinante para o resultado final do que tentar acertar o investimento perfeito.
Passo a passo para começar a buscar a independência financeira
- Calcule suas despesas mensais e anuais atuais com precisão, não por estimativa.
- Multiplique as despesas anuais por 25 (ou por 28,5-33,3 para uma margem mais conservadora) para achar seu número-alvo.
- Defina uma taxa de poupança mensal e automatize o investimento logo após o salário cair.
- Elimine dívidas caras antes de acelerar os investimentos de longo prazo.
- Revise o número-alvo e a taxa de poupança pelo menos uma vez por ano, ajustando conforme a renda e as despesas mudam.
Com a maioria dos brasileiros apostando todas as fichas numa aposentadoria do INSS que, na prática, paga um salário mínimo para 7 em cada 10 beneficiários, buscar a independência financeira deixou de ser uma opção só para quem tem alta renda — tornou-se, para a maioria, o único plano B realista. O primeiro passo não é ter muito dinheiro; é ter clareza do número que você está buscando e um plano automatizado para chegar até ele.
Fontes:
- MeuTudo — Pesquisa Anbima: expectativa de aposentadoria x realidade dos benefícios do INSS
- Traders — Movimento FIRE: independência financeira e a regra dos 4%