Como reduzir gastos com assinaturas e serviços digitais
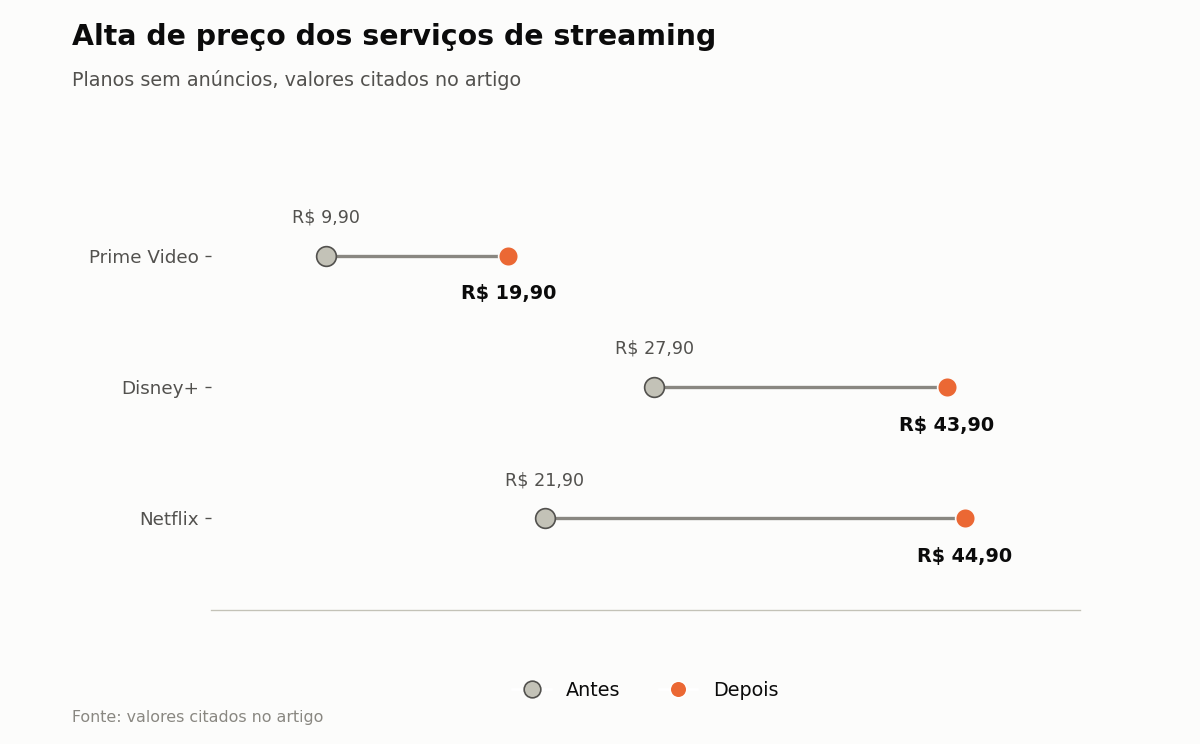
Entre 2021 e 2024, o custo de assinar seis dos principais serviços de streaming do Brasil sem anúncios já tinha subido 42%, saindo de R$ 137,50 para R$ 195,50 por mês somando todos eles — um ritmo bem mais rápido que a inflação do período. A Netflix, por exemplo, eliminou o plano básico mais barato e passou a cobrar R$ 44,90 pelo plano sem anúncios, mais do que o dobro dos R$ 21,90 cobrados anos antes; o Disney+ (já fundido com o Star+) subiu de R$ 27,90 para R$ 43,90; o Prime Video, de R$ 9,90 para R$ 19,90 — e os reajustes não pararam por aí. Diferente do aumento de gastos por hábito — comprar mais delivery, assinar mais um serviço por impulso — esse é um aumento que acontece sem nenhuma ação do consumidor: o mesmo serviço, consumido da mesma forma, simplesmente fica mais caro com o tempo, e a maioria das pessoas nunca reavalia se o valor pago ainda corresponde ao valor recebido. Como os valores mudam com frequência, vale conferir o preço atual de cada assinatura direto no site do serviço antes de decidir o que cortar.
Reajustes de preço: o que a lei permite e o que não permite
Plataformas de streaming podem reajustar preços, mas precisam avisar previamente sobre a possibilidade de aumento já na contratação e comunicar reajustes com antecedência suficiente para que o consumidor cancele antes da cobrança, segundo o Código de Defesa do Consumidor. Além disso, pela Lei 9.069/1995, reajustes de preço em contratos de prestação continuada não podem ocorrer mais de uma vez a cada período de 12 meses. Na prática, isso significa que o consumidor tem, teoricamente, uma janela de aviso antes de cada aumento — mas essa janela só é útil para quem efetivamente presta atenção ao email de notificação, que a maioria ignora ou nem vê chegar.
O direito ao cancelamento fácil, garantido por lei
A Resolução nº 4.790 do Banco Central garante ao consumidor o direito de cancelar a autorização de débito automático diretamente com o próprio banco, não apenas com o fornecedor do serviço, e essa instituição financeira tem até dois dias úteis para confirmar o cancelamento. Isso é relevante porque muitos aplicativos e serviços dificultam deliberadamente o processo de cancelamento pelo próprio canal do serviço — exigindo várias telas, ofertas de desconto para “reter” o cliente, ou até contato telefônico obrigatório — numa prática conhecida internacionalmente como “cancelamento labiríntico”. Saber que existe a opção de cancelar direto no aplicativo do banco ou pela central de atendimento bancária é uma alternativa legal que evita esse desgaste.
Cobrança após cancelamento: direito a reembolso integral
O Artigo 39, inciso III, do Código de Defesa do Consumidor proíbe o fornecimento de qualquer serviço sem pedido prévio do consumidor — o que significa que qualquer cobrança feita depois de um pedido de cancelamento já registrado, ou sem autorização clara e ativa, dá direito a reembolso integral do valor cobrado indevidamente. Além disso, o Artigo 49 do CDC garante 7 dias de prazo de arrependimento para qualquer serviço contratado fora de um estabelecimento físico (o que inclui praticamente toda assinatura digital), com direito a reembolso total, sem necessidade de justificativa, dentro desse período.
Compartilhamento de senha: o fim de uma prática que mudava a conta
A restrição ao compartilhamento de senha entre domicílios diferentes, iniciada pela Netflix e seguida por outras plataformas, eliminou uma forma comum de diluir o custo do streaming entre famílias e amigos que moravam em endereços diferentes. Hoje, dividir uma assinatura de forma legítima geralmente exige planos específicos para múltiplos perfis dentro do mesmo domicílio, ou a função paga de “membro extra” oferecida por algumas plataformas — o que reduz, mas não elimina, a possibilidade de dividir custos, e torna ainda mais relevante revisar se cada assinatura individual realmente compensa o valor pago sozinho.
A auditoria trimestral: revisar o que faz sentido continuar pagando
Diferente de um gasto pontual, assinaturas continuam sendo cobradas indefinidamente até alguém decidir ativamente cancelá-las — e é exatamente essa passividade que os reajustes de preço exploram. Reservar 15 minutos a cada três meses para revisar o extrato do cartão, listar cada assinatura ativa (streaming, aplicativos, academias, clubes de assinatura) e perguntar honestamente “eu ainda uso isso o suficiente para justificar o preço atual, não o preço que eu paguei quando assinei” é o hábito que neutraliza o efeito cumulativo dos reajustes ao longo dos anos.
Passo a passo para reduzir gastos com assinaturas e serviços digitais
- Liste todas as assinaturas ativas e o valor atual de cada uma, não o valor de quando você assinou.
- Cancele qualquer serviço pouco usado usando o canal do próprio banco se o cancelamento direto for dificultado.
- Guarde o comprovante de cancelamento e monitore o extrato nos meses seguintes para identificar cobranças indevidas.
- Use o direito de arrependimento de 7 dias (Art. 49 do CDC) se uma assinatura recente não atendeu às expectativas.
- Repita essa auditoria a cada três meses, já que reajustes de preço podem ocorrer uma vez por ano em cada serviço.
O aumento de 42% no custo do streaming em poucos anos mostra que o problema das assinaturas não é só sobre força de vontade de cancelar o que não usa — é sobre um mercado que aumenta preços de forma silenciosa e conta com a inércia do consumidor para não perder assinantes. Conhecer os próprios direitos de cancelamento e reembolso transforma essa inércia em escolha ativa, revisada com a mesma regularidade com que os preços sobem.
Este conteúdo tem caráter educativo. Conheça mais sobre quem somos, veja nossa política de privacidade e os termos de uso do site, ou fale conosco se tiver dúvidas ou sugestões.
Fontes:
- IstoÉ Dinheiro — Assinar streamings ficou até 42% mais caro no país em 3 anos
- Rocha Advogados — Assinaturas e cobranças recorrentes: como cancelar e ser reembolsado (CDC e Resolução BC 4.790)