Como funciona o Tesouro Direto: guia para iniciantes
Muita gente que já investe em Tesouro Selic para a reserva de emergência nunca chegou a explorar os outros títulos que o Tesouro Direto oferece — e isso significa deixar de usar ferramentas específicas para objetivos que o Tesouro Selic não resolve bem, como se proteger da inflação em prazos longos ou planejar uma renda extra na aposentadoria. O Tesouro Direto não é um produto único: é uma família de títulos públicos, cada um desenhado para um tipo diferente de objetivo financeiro, e escolher o título errado para o prazo errado é um dos erros mais comuns entre quem está começando a investir.
Tesouro Selic: o ponto de partida, não o único destino
O Tesouro Selic (também chamado de LTF) paga diariamente uma taxa atrelada à Selic, com risco mínimo de perda mesmo em caso de resgate antecipado, o que o torna a opção mais indicada para reserva de emergência e objetivos de curtíssimo prazo. Sua vantagem é justamente a previsibilidade: o valor investido praticamente não oscila para baixo entre um dia e outro, mesmo vendendo antes do vencimento — mas isso também significa que ele tende a render menos do que outros títulos em cenários de queda da taxa básica de juros, já que não trava uma taxa fixa mais alta enquanto ela ainda está em patamar elevado.
Tesouro Prefixado: taxa travada, mas com risco se vender antes da hora
O Tesouro Prefixado (LTN) define, no momento da compra, exatamente quanto o investidor vai receber no vencimento — sem depender de inflação nem de mudanças na Selic depois da compra. Essa previsibilidade é útil para quem tem um objetivo financeiro com data definida e quer saber exatamente quanto terá disponível naquele momento. O detalhe importante é que o preço desse título oscila dia a dia no mercado secundário através de um mecanismo chamado marcação a mercado: quando as taxas de juros do mercado sobem, títulos antigos com taxa prefixada menor passam a valer menos, porque ninguém pagaria o preço cheio por um título que rende menos que as opções novas disponíveis. Essa oscilação só afeta quem vende antes do vencimento — quem segura o título até o fim recebe exatamente a taxa contratada na compra, independentemente do que aconteceu com o preço no meio do caminho.
Tesouro IPCA+: proteção contra a inflação no longo prazo
O Tesouro IPCA+ (NTN-B) combina a variação da inflação oficial (IPCA) com uma taxa de juros fixa definida na compra, garantindo que o poder de compra do dinheiro investido seja preservado e ainda renda um adicional real acima da inflação. É a opção mais indicada para objetivos de prazo muito longo, como aposentadoria, porque protege contra o principal risco de investimentos de décadas: a inflação corroendo o valor do dinheiro guardado. Assim como o Prefixado, o IPCA+ sofre marcação a mercado, e a intensidade dessa oscilação de preço é ainda maior quanto mais distante estiver o vencimento — títulos com vencimento em 2045 ou 2050, por exemplo, podem oscilar bastante mais no curto prazo do que um IPCA+ com vencimento em poucos anos, mesmo que ambos paguem a taxa contratada integralmente para quem segura até o fim.
RendA+ e Educa+: títulos desenhados para objetivos específicos
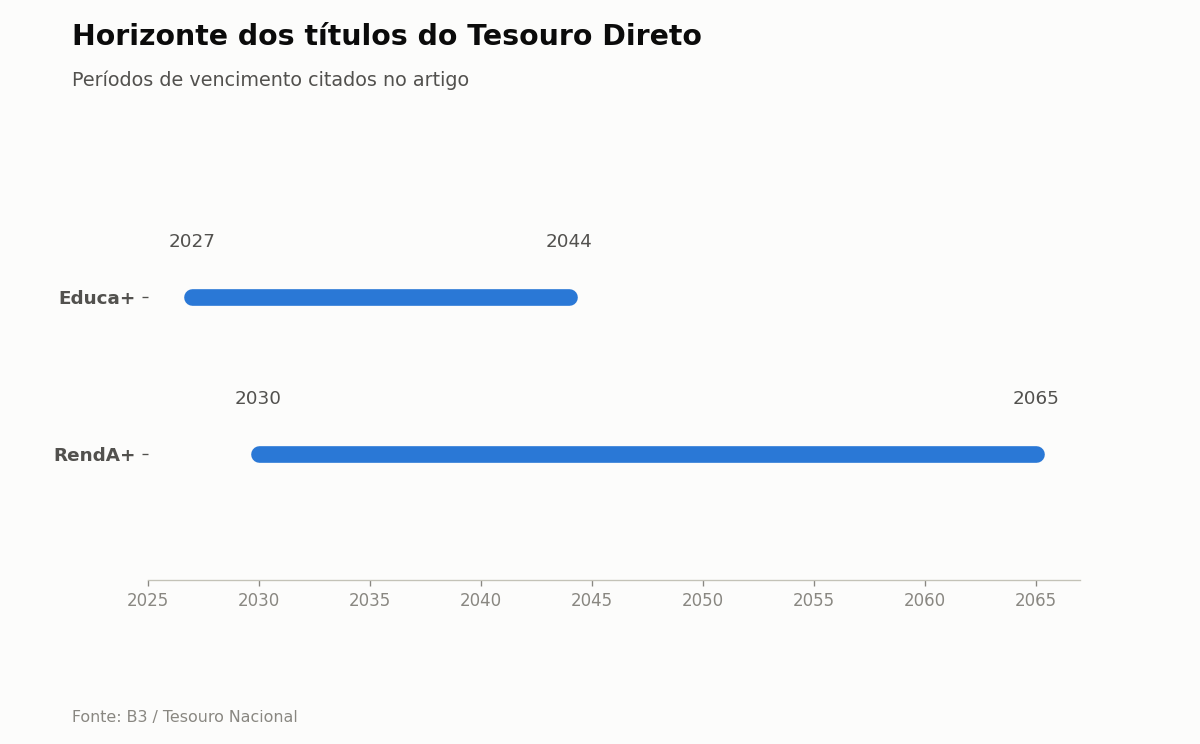
Lançados mais recentemente pelo Tesouro Nacional, RendA+ e Educa+ são títulos pensados para objetivos de vida específicos, não apenas para acumulação genérica de patrimônio. O RendA+ paga 240 parcelas mensais a partir de uma data de conversão escolhida pelo investidor (entre 2030 e 2065), funcionando como uma complementação de renda na aposentadoria, de forma parecida com uma previdência privada, mas com a estrutura e a garantia do Tesouro Nacional. O Educa+ segue lógica semelhante, mas voltado para custear educação: paga parcelas mensais por cinco anos a partir de uma data de conversão vinculada a vencimentos anuais entre 2027 e 2044, pensado para famílias que querem planejar com antecedência os custos de faculdade ou outra etapa educacional dos filhos.
Como decidir qual título combina com cada objetivo
A pergunta certa não é “qual título rende mais”, porque isso depende do cenário de juros e inflação nos anos seguintes, que ninguém sabe com certeza. A pergunta certa é “quando eu vou precisar desse dinheiro, e o que eu preciso que ele faça até lá”: para reserva de emergência e prazos curtos, Tesouro Selic; para um objetivo com data certa e valor que não pode variar, Prefixado; para prazos longos onde proteção contra inflação importa mais, IPCA+; para complementar aposentadoria ou custear educação dos filhos com estrutura pronta, RendA+ ou Educa+.
Passo a passo para começar a investir no Tesouro Direto
- Defina primeiro o prazo e o objetivo do dinheiro, antes de escolher qual título comprar.
- Use o Tesouro Selic para reserva de emergência e qualquer valor que pode precisar sacar a qualquer momento.
- Considere Prefixado ou IPCA+ apenas para dinheiro que você tem certeza de não precisar antes do vencimento.
- Avalie RendA+ ou Educa+ se o objetivo for especificamente aposentadoria complementar ou educação dos filhos.
- Abra conta em uma corretora sem taxa de administração e acompanhe a taxa de custódia da B3, atualmente a principal taxa incidente sobre o Tesouro Direto.
O Tesouro Direto oferece hoje ferramentas específicas para praticamente qualquer horizonte de tempo e objetivo financeiro — o erro mais comum não é escolher um título ruim, é usar o título errado para o prazo errado, comprando Prefixado ou IPCA+ com dinheiro que pode precisar ser resgatado a qualquer momento, e descobrindo na pior hora que a marcação a mercado pode ter reduzido temporariamente o valor disponível.
Fontes:
- Boa Investir (B3) — Tesouro Selic, Prefixado, IPCA+, RendA+ ou Educa+: saiba as diferenças
- Grana — Tesouro Direto: Selic, IPCA, Prefixado, juros e marcação a mercado