Como montar uma reserva para a faculdade dos filhos
A faculdade particular de um filho pode custar dezenas de milhares de reais ao longo de quatro ou cinco anos, e essa conta raramente aparece de uma vez — ela se acumula mensalidade por mensalidade, ao longo de uma década e meia até o vestibular. Quem começa a guardar cedo, mesmo com valores pequenos, tem uma vantagem enorme sobre quem só começa a se preocupar no ensino médio: o tempo para os juros compostos trabalharem.
Este guia mostra quanto custa uma faculdade hoje, quanto guardar por mês em cenários diferentes, onde colocar esse dinheiro e quais programas do governo podem reduzir a conta final.
Quanto custa uma faculdade hoje
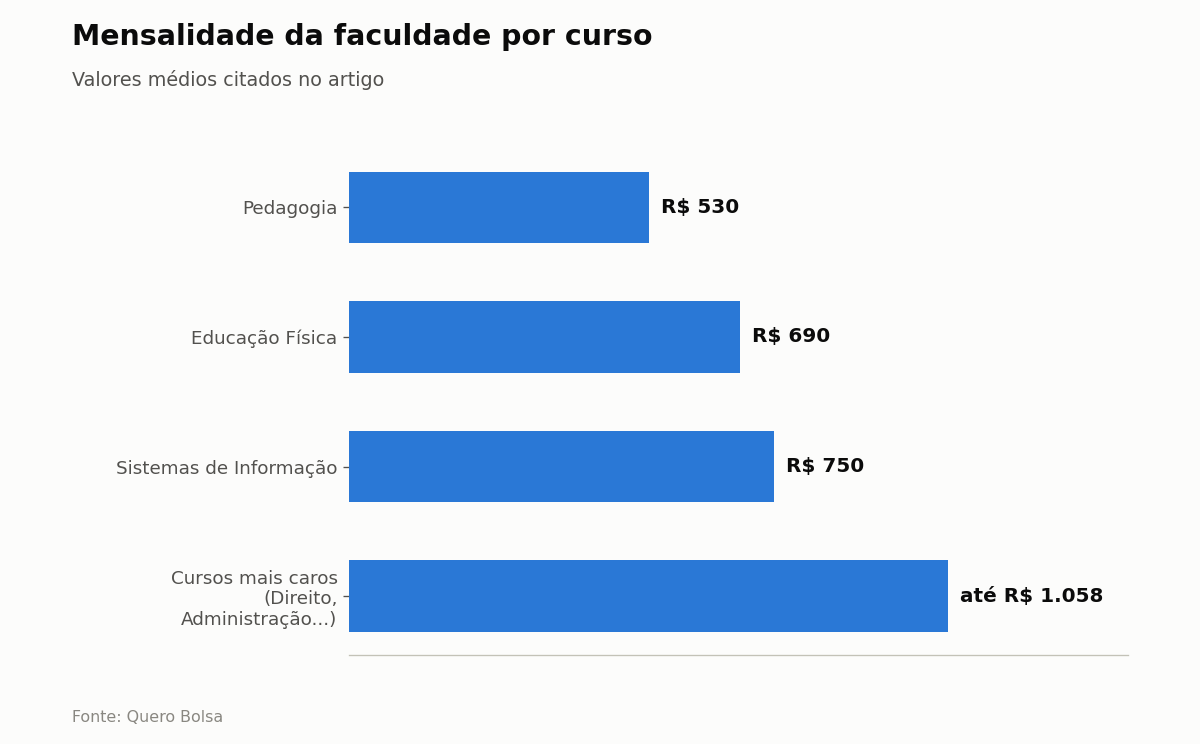
O valor de uma mensalidade varia muito mais por curso do que se imagina. Segundo levantamento da Quero Bolsa de julho de 2026, Pedagogia gira em torno de R$ 530 por mês, Educação Física perto de R$ 690 e Sistemas de Informação por volta de R$ 750. Direito, Administração, Enfermagem, Psicologia e Contabilidade ficam numa faixa mais cara, entre R$ 889 e R$ 1.058. No topo, cursos de saúde com carga prática intensa — Medicina, Odontologia, Veterinária — costumam passar de R$ 3.000 mensais (para Medicina vale confirmar direto com as faculdades da sua região, já que esse dado específico é o mais antigo do levantamento). Cursos EAD podem começar perto de R$ 250.
Para a simulação deste guia, vamos usar uma mensalidade de R$ 1.200 — próxima da média de cursos presenciais fora da saúde — ao longo de 4 anos (48 meses), o que soma cerca de R$ 57.600 em valores de hoje, sem contar material, transporte e moradia. Se o curso pretendido for de saúde ou durar mais (Medicina tem 6 anos), refaça essa conta com a mensalidade e o prazo reais.
Simulação: começar no nascimento x começar aos 10 anos
Para não perder poder de compra em quase duas décadas, a simulação usa uma taxa real (acima da inflação), como a do Tesouro IPCA+. Em agosto de 2026, o título com vencimento em 2035 pagava cerca de IPCA + 7,76% ao ano — uma taxa historicamente alta, por isso a tabela também mostra um cenário mais conservador, de 5% real ao ano:
| Quando começa a guardar | Tempo até os 18 anos | Valor mensal — taxa real de 5% a.a. | Valor mensal — taxa real de 7,76% a.a. (ago/2026) |
|---|---|---|---|
| No nascimento | 18 anos (216 meses) | ≈ R$ 167 | ≈ R$ 127 |
| Aos 10 anos de idade | 8 anos (96 meses) | ≈ R$ 491 | ≈ R$ 440 |
Em qualquer um dos dois cenários, esperar até os 10 anos quase triplica o valor mensal necessário para o mesmo objetivo — a diferença vem do tempo perdido de juros compostos, não do valor final ser diferente. Isso é uma simulação com taxa real constante, só para fins didáticos: na prática a taxa varia ano a ano, e ninguém garante hoje qual taxa estará disponível daqui a 18 anos — por isso vale reavaliar a conta de tempos em tempos.
Onde guardar esse dinheiro: comparando as opções
A escolha depende do prazo até o uso do dinheiro. No início do plano, quando a faculdade ainda está a 10 ou mais anos de distância, o Tesouro IPCA+ costuma ser a opção mais indicada: protege contra a inflação e paga uma taxa fixa acima dela, mas seu preço oscila no curto prazo, então resgatar antes do vencimento pode significar perder parte do rendimento. Desde novembro de 2024 o Tesouro Direto não exige mais valor mínimo de aplicação — dá para começar com poucos reais.
O Tesouro Educa+ é uma variação pensada para custear estudos: em vez de devolver tudo de uma vez no vencimento, paga parcelas mensais durante o período em que o filho está cursando a faculdade, sincronizando o resgate com o calendário de mensalidades — vale simular esse título no site do Tesouro Direto e comparar com a estratégia de usar o IPCA+ tradicional.
O CDB de bancos médios costuma pagar mais que a poupança e é protegido pelo FGC até R$ 250 mil por CPF e por instituição (teto de R$ 1 milhão por CPF a cada 4 anos) — mas CDBs abaixo de 100% do CDI raramente compensam frente ao Tesouro Selic. Já a poupança rende 0,5% ao mês mais a TR enquanto a Selic ficar acima de 8,5% ao ano (ela está em 14,00% desde a decisão do Copom de agosto de 2026); na prática, costuma perder para o Tesouro Selic e para bons CDBs, com a vantagem de ser isenta de Imposto de Renda.
Tesouro Direto e CDB seguem a tabela regressiva do IR: 22,5% sobre o rendimento em até 180 dias, caindo para 15% acima de 720 dias. Como a reserva da faculdade é de longo prazo, ela tende a cair na alíquota mais baixa — mais um motivo para evitar resgates e reaplicações desnecessárias. Nos últimos dois ou três anos antes do vestibular, migre o acumulado para opções de menor oscilação, como Tesouro Selic ou CDB de liquidez diária.
FIES, Prouni e Pé-de-Meia: programas que reduzem a conta
Nem toda a conta precisa vir da reserva da família. O Prouni oferece bolsas integrais ou de 50% em instituições privadas para quem cursou o ensino médio em escola pública (ou como bolsista em escola particular), dentro de critérios de renda e desempenho no Enem. O FIES financia a mensalidade com juros reduzidos e proporcionais à renda per capita da família: o estudante paga só uma parcela simbólica durante o curso, e o financiamento cheio só é cobrado após alguns meses de carência depois da formatura. Como critérios e taxas mudam de edital para edital, confirme os valores vigentes no portal oficial antes de contar com um número específico no seu planejamento.
O Pé-de-Meia, mais recente, não é bolsa de faculdade, mas ajuda famílias de baixa renda a formar uma poupança durante o ensino médio que pode financiar os primeiros custos da vida universitária. Estudantes de escola pública com família no CadÚnico e renda per capita de até meio salário mínimo recebem parcelas mensais somadas a um valor anual maior (liberado só na conclusão de cada etapa) e um bônus por participar do Enem — ao todo, o programa pode chegar perto de R$ 9.200 em três anos, numa conta digital da Caixa acessada pelo app Caixa Tem. Bolsas de desempenho oferecidas diretamente por faculdades particulares também podem reduzir bastante a mensalidade — vale pesquisar antes de assumir que a reserva precisa cobrir o valor cheio.
E se a faculdade for pública?
Universidades públicas não cobram mensalidade, mas exigem aprovação em processos concorridos, geralmente via Sisu (nota do Enem) ou vestibular próprio. Mesmo nesse cenário, vale manter uma reserva: despesas como moradia (quando a faculdade é em outra cidade), material, transporte e alimentação continuam existindo, e juntas costumam chegar perto do valor de uma mensalidade particular intermediária. Formar essa reserva compensa mesmo para famílias que apostam no ensino público como caminho principal — na pior das hipóteses, sobra dinheiro para outros objetivos.
Passo a passo prático para começar
- Escolha uma mensalidade de referência (valores por curso acima, ou pesquise nas instituições da sua cidade) e multiplique pelos meses de curso para chegar a um valor-alvo em reais de hoje.
- Simule o aporte mensal no simulador oficial do Tesouro Direto, ajustando a taxa real disponível no momento.
- Automatize o aporte logo após o salário cair na conta, para não depender de sobrar dinheiro no fim do mês.
- Direcione parte do dinheiro de presentes e datas comemorativas para a reserva — R$ 200 por ano desde o nascimento somam vários meses de mensalidade lá na frente.
- Revise o plano a cada dois ou três anos e, perto do vestibular, migre o acumulado para aplicações de menor oscilação.
Revisando o plano ao longo dos anos
O valor das mensalidades muda com o tempo, assim como a renda da família e os planos do próprio filho, que pode se interessar por um curso mais ou menos caro do que o previsto. Revisar a meta periodicamente evita que o plano fique desatualizado bem no momento em que mais importa: às vésperas do ingresso na faculdade. Conversar com o adolescente sobre o valor acumulado, já no ensino médio, ajuda a alinhar expectativas e reduz decisões de última hora tomadas só pela pressa.
Vale ainda comparar a taxa de custódia cobrada pela corretora — várias já zeraram a taxa adicional à cobrada pela B3, e mesmo taxas pequenas corroem parte do rendimento ao longo de 18 anos de aportes.
Fontes:
- Tesouro Direto — Tesouro IPCA+
- Tesouro Direto — Tesouro Educa+
- B3 Bora Investir — Tabela regressiva do Imposto de Renda
- FGC — Sobre a garantia do FGC
- Portal Gov.br — Caderneta de Poupança
- Banco Central — Histórico de taxas de juros (Selic/Copom)
- Quero Bolsa — Quanto custa uma faculdade particular (jul/2026)
- Portal Único de Acesso ao Ensino Superior — Prouni
- Ministério da Educação — FIES
- Ministério da Educação — Pé-de-Meia